
©圣迪乐
11月6日,中国神威药业集团有限公司(02877.HK)披露未经核数师审阅的管理账目。
截至2026年9月30日止九个月,这家靠中药注射液起家的老牌药企,实现营业额17.31亿元,较2025年同期下滑28.3%。
两条核心业务线同时遇冷,院内中药注射液持续收缩,曾经被视作第二增长曲线的中药配方颗粒,受集采冲击、行业低价混战影响,增长预期落空,收入同步下滑。
剂型全线走弱
细看17.31亿元营收结构,公司各剂型收入普遍下行,昔日基本盘注射液的下滑最为惨烈。
前三季度,注射液板块营收4.78亿元,同比大降39.2%,颓势自上半年延续至今。2026年上半年,注射液收入同比降幅已达43.4%,三季度单季并未出现企稳信号,跌势贯穿整个前九个月。
目前注射液在公司总营收中占比回落至27.6%。
清开灵注射液、参麦注射液,都是基层医疗机构常年使用的品种。但中药注射剂临床管控趋严已是长期趋势,临床使用限制、医保支付约束叠加,持续压缩该品类的院内开方空间。
另外,中药配方颗粒前三季度营收5.03亿元,占总营收29.0%,已是神威当前第一大剂型板块,同比降幅同样达到30.8%;上半年该板块降幅为31.1%,下滑幅度基本持平,短期拐点尚未显现。
配方颗粒曾是中药现代化赛道里资本追捧的方向,试点放开后大量玩家涌入。但国标落地推高改造成本、集采持续压价、备案企业扎堆入局抢单,赛道红利快速消退。
神威在中报中直言,新入局者以低价抢占基层和非核心市场,行业价格战加剧,市场份额加速洗牌。
对比来看,软胶囊、颗粒剂两类以院外渠道为主的口服品种,抗跌性更强。
前三季度软胶囊营收2.89亿元,同比下降14.3%;颗粒剂营收3.51亿元,同比下降10.1%。放在中药行业整体承压的环境下,这份表现难言乐观,但尚未出现断崖式下滑。
口服产品受院内控费政策直接影响更小,五福心脑清软胶囊、滑膜炎颗粒等品种更多依靠药店、基层终端自然动销,需求韧性明显高于院内注射液。
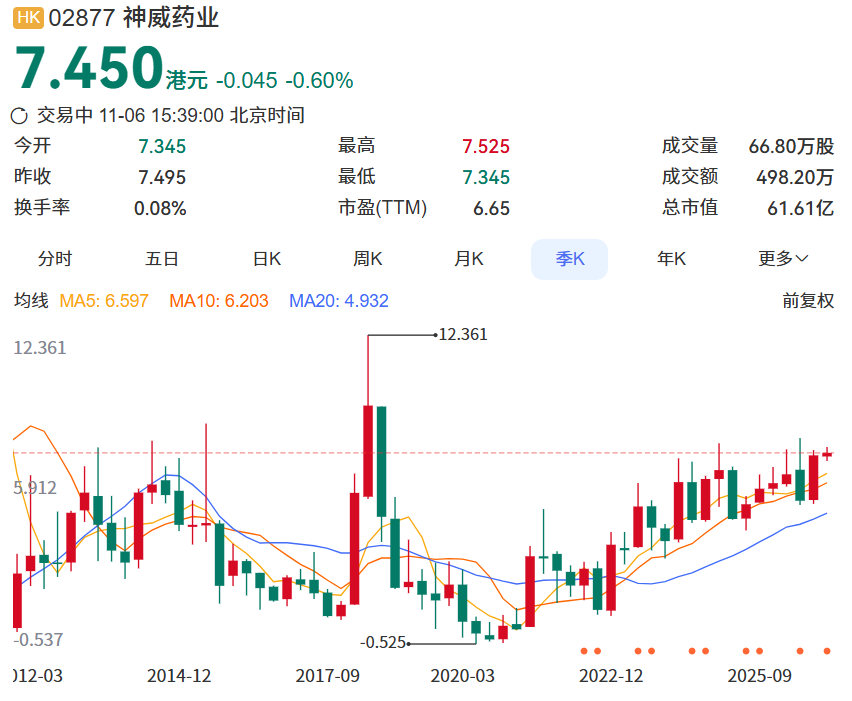
事实上,业绩下行早已不是短期现象。
2025年全年神威营收31.35亿元,同比下滑17.01%;2026年中期营收11.81亿元,降幅扩大至28.5%;前三季度28.3%的同比降幅和上半年基本持平,意味着三季度公司仍未找到有效的止跌路径。
处方药依赖症凸显
神威在中报中将业绩承压归结为四重因素影响,医保控费、集采落地、终端需求偏弱、渠道去库存。
对处方药导向的中药企业而言,单一因素就足以扰动经营,多重压力叠加,医院采购预算收紧、下游渠道补库意愿低迷、中标产品价格下行,而生产成本无法随销量同步缩减,利润空间持续被挤压。
公司经营中一个突出的结构性约束是,公司处方药占比高达88.5%,OTC仅占11.5%,营收高度绑定医疗机构采购。
在医院严控药占比、收紧预算的背景下,神威的调整空间,远小于那些院外渠道布局成熟的同行。
注射液本身就是院内专属品种;配方颗粒虽理论上可在药店售卖,但医保报销规则、临床处方习惯,依然把它牢牢锁在院内体系之内。
管理层在中期业绩报告中明确,聚焦核心区域、优质医院与高价值基层终端,收紧应收账款、优化客户质量。增量市场见顶的环境下,公司优先守住回款稳定、处方基础扎实的客户,不再为冲规模盲目扩张,承担坏账风险。
在费用端,上半年销售及分销成本同比削减51.8%,行政开支压缩15.5%。控费可以放缓利润下滑速度,但节流终究替代不了开源。当营收接近三成幅度萎缩,单纯砍费用,很难扭转下行趋势。
中药注射液受监管限制,长期增长空间受限;配方颗粒则在国标切换、集采和低价竞争下,进入行业出清阶段。
神威虽有先发积累和品种储备,但这份优势不足以抵御价格战冲击。管理层预判,配方颗粒短期营收、毛利率仍会承压,长期只能寄望国标持续完善、监管收紧,淘汰不合规低价竞争者。
注射液+配方颗粒合计贡献超56%营收,两大支柱同步走弱。
神威的另一手牌是软胶囊、颗粒剂,二者合计占比37%,偏向消费属性,增长依靠品牌力和零售渠道运营,而非医院处方。
但这部分业务跌幅收窄带来的缓冲,不足以覆盖两大核心板块的收入流失。公司持续在心脑血管、儿科、骨科、妇科、老年病等中医优势领域布局创新中药,上半年研发投入占营收比重5.7%,不过新药研发周期漫长,短期难以对冲业绩压力。
神威的现状,是中药处方药企业在政策周期里的典型样本。
过去依靠大单品注射液在基层放量的老模式,正在被医保支付改革、临床路径管理逐步淘汰;配方颗粒曾经被寄予厚望打造第二增长曲线,却在集采和无序竞争中快速失速。
管理层主推的合规学术推广、重点客户精细化运营,本质上是在存量市场里精耕细作,而非开辟新的增长来源。
对这家老牌药企而言,当务之急不是估值修复,而是寻找到适配新政策环境的发展方式。
声 明
本文基于神威药业2026年11月6日披露的截至2026年9月30日止九个月未经核数师审阅的管理账目,2026年上半年及中期数据、神威2026年中期业绩报告/中报;2025年全年营收及同比变化来自公司2025年度业绩数据;自港股市场公开行情或估值数据等相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司定期报告、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对圣迪乐、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。圣迪乐相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论