
2026年第三季度,中国国航、中国东航、南方航空营业收入同比均实现增长,但净利润集体断崖式下滑,南航更是由去年同期的净赚38.4亿元转为净亏损6.09亿元。
三份未经审计的三季报共同显示,暑期客流恢复带来的收入增量,远不足以覆盖航油成本飙升、国内票价疲软与台风扰动叠加形成的利润缺口。
前三季度累计,三大航全部录得亏损,全年亏损风险显著上升。
旺季利润断崖:收入增长难掩盈利崩塌
第三季度涵盖暑期旅游旺季,通常是中国航空公司业绩最强劲的季度,也因此为同比比较设下较高基数。
2026年三季度,国航营业收入516.95亿元,同比增长5.35%;东航428.32亿元,增长8.18%;南航525.33亿元,仅增长2.26%。
收入端并非没有增长,但利润端几乎全面失守:国航Q3归母净利润2.71亿元,同比下跌92.64%;东航仅剩0.64亿元微利,同比下跌98.19%;南航则由盈转亏,净亏损6.09亿元。
三家Q3利润总额同比降幅均超过97%,国航下降97.93%,东航下降99.38%,南航下降97.13%。
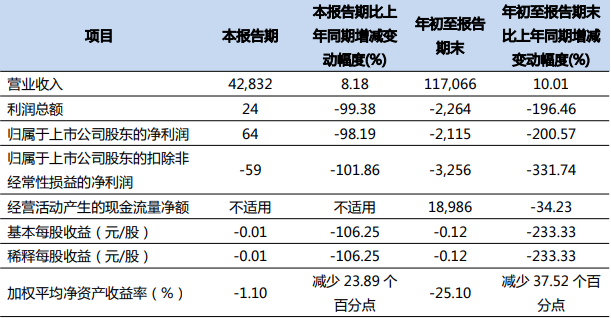
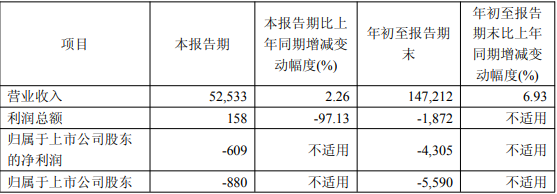
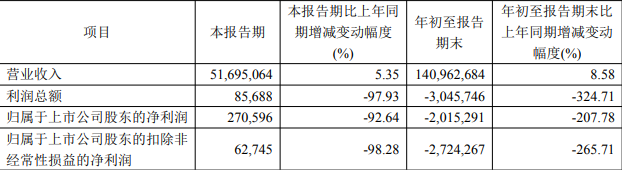
更值得警惕的是扣非口径。国航Q3扣非归母净利润仅0.63亿元,同比下降98.28%;东航扣非后已转负,亏损0.59亿元;南航扣非亏损8.80亿元。
这意味着,即便剔除资产处置、政府补助等非经常性损益,三家航司的主业盈利能力在旺季也已逼近甚至跌破盈亏线。
前三季度,东航、南航、国航的非经常性损益分别约为11.41亿元、12.85亿元和7.09亿元,扣非亏损均大于归母亏损,账面利润在一定程度上被非经常性收益缓冲,主业实际压力更大。
成本端失控:航油价格成为利润“吞噬者”
航油成本是这轮利润坍塌最直接、最猛烈的推手。
东航在财报中明确将业绩下滑归因于中东地缘政治局势持续紧张、国际原油价格高位震荡导致航油价格大幅攀升;
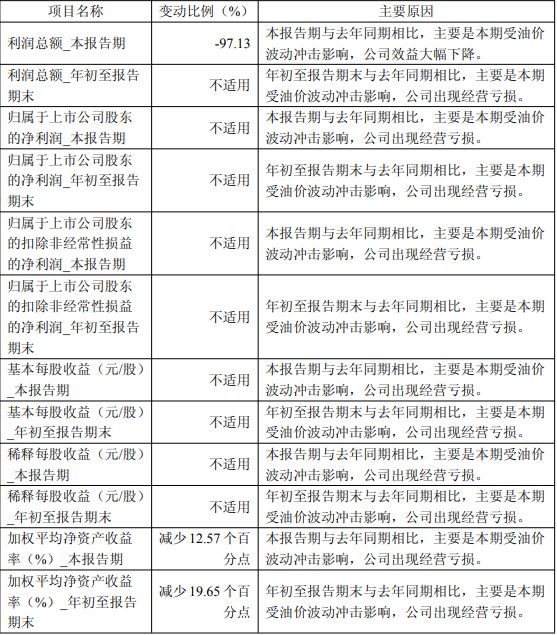
国航称“受油价快速攀升影响,公司航油成本大幅增加”;
南航同样将经营亏损归因于油价波动冲击。
结合外部信息,自2026年2月底美国和以色列对伊朗发动军事行动以来,航空燃油价格已上涨逾一倍,这一外部冲击恰好覆盖7至9月的暑期旺季,使航司在需求最旺的窗口期承受了最重的成本压力。
从利润表可以量化这种冲击。东航前三季度营业成本1145.86亿元,同比增长16.15%,而营收增速仅10.01%;南航营业成本1420.66亿元,增长16.87%,营收增长6.93%;国航营业成本1387.46亿元,增长15.00%,营收增长8.58%。
三家成本增速均比收入增速高出6至10个百分点,成本端多增的金额远超当期亏损规模。
对航空公司而言,航油是刚性的变动成本,油价上涨直接推高单位飞行成本,而票价和客座率在短期内难以同步调整,利润空间因此被迅速压缩。
收入端掣肘:票价疲软与运营扰动叠加
成本端之外,收入端同样未能提供有效缓冲。
三家Q3营收虽然同比正增长,但增速明显偏弱,南航仅增2.26%,国航增5.35%,东航增8.18%。这一方面说明运力投放和客流量仍在恢复,另一方面也暴露出“量增价减”的结构性问题。
国内市场竞争加剧、高铁分流持续,机票价格在三季度旺季依然疲软,单位收益改善有限。油价上涨推高的是单位成本,票价疲软压制的是单位收入,两者相向挤压,利润空间被迅速压缩。
与此同时,三季度台风多发,航班取消、备降和旅客滞留不仅直接减少收入,还带来额外运行成本。财报虽未单独披露台风影响金额,但Q3单季利润总额降幅接近99%,显著放大了旺季运营扰动的边际冲击。
对航司而言,旺季的高基数意味着任何成本或运营端的扰动都会被同比数据放大,而2026年三季度恰好同时遭遇油价飙升、票价疲软和台风扰动,三重压力在通常最赚钱的季度集中释放。
分化加剧:谁更能扛住冲击
在同样的外部冲击下,三家航司的抗压能力呈现明显分化。
国航是唯一Q3扣非归母仍为正的航司,尽管2.71亿元的归母净利润同比跌幅巨大,但其主业在极端成本压力下仍勉强维持盈亏平衡附近,显示出相对较强的收益韧性。
国航期末归母权益598.57亿元,同比增长40.67%,财报明确解释为向特定对象发行股票,资本补充显著增厚了安全垫;资产负债率83.98%,为三家最低。
东航则呈现“账面微利、主业转亏”的特征:Q3归母净利润0.64亿元,但扣非后亏损0.59亿元,盈利质量弱于账面表现;前三季度经营现金流189.86亿元,同比下降34.23%,降幅三家最大;资产负债率87.77%,为三家最高,财务弹性相对最紧。
南航的压力最为突出:Q3由盈转亏,前三季度归母净亏损43.05亿元,约为另两家亏损额的两倍;扣非亏损高达55.90亿元;归母权益295.08亿元,同比下降17.07%,降幅最大,亏损对净资产的侵蚀最为直接。
南航Q3营收增速仅2.26%,在三大航中最低,收入端支撑最弱,使其在成本冲击下更快滑入亏损。
发布评论
评论