
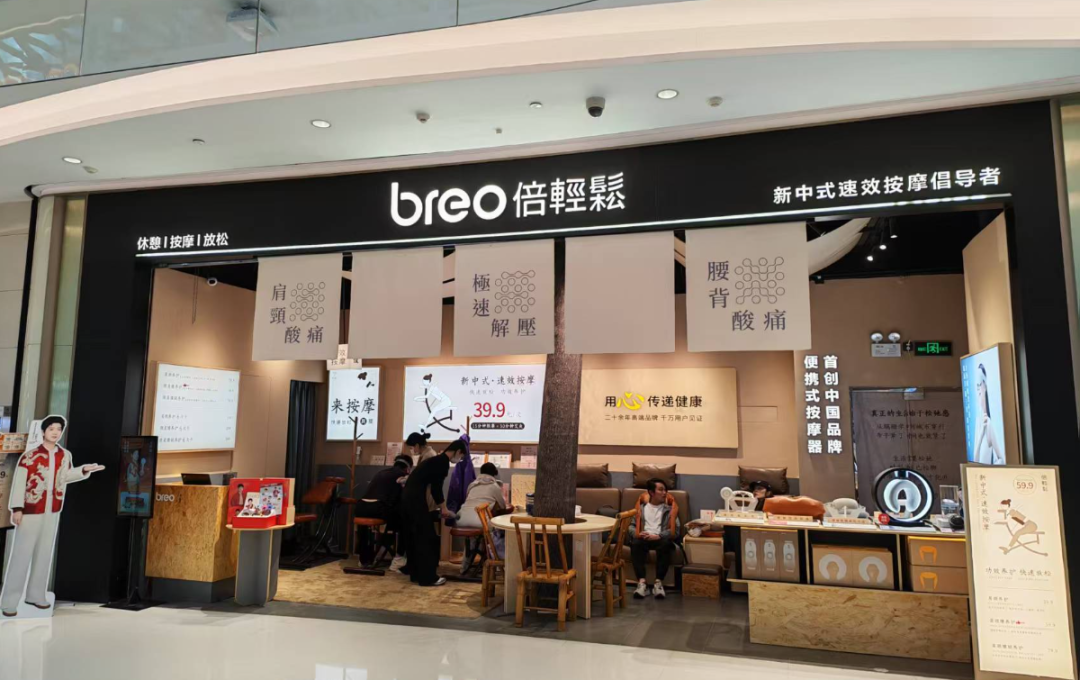
©倍轻松官网
该来的还是来了。
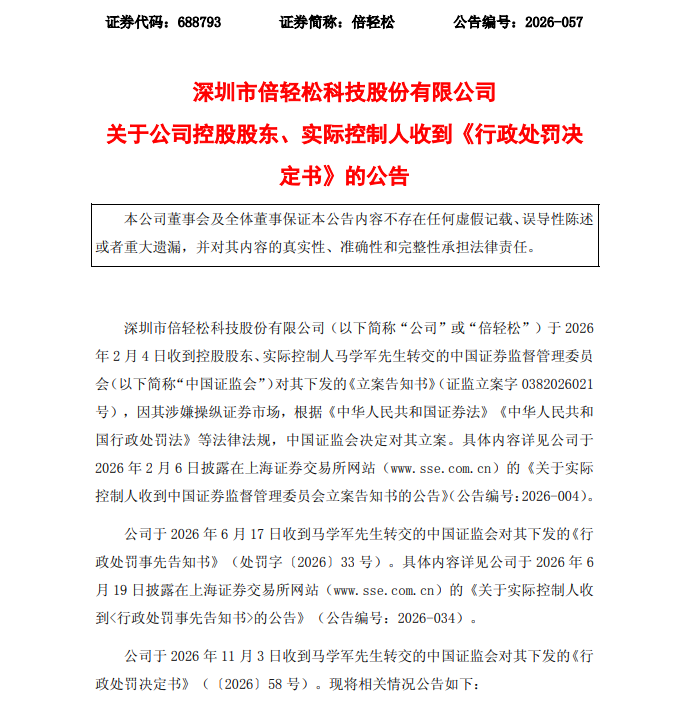
11月4日晚间,倍轻松连发两份公告:控股股东、实际控制人马学军收到证监会《行政处罚决定书》,因操纵自家股票被罚1184.19万元,并被处以5年证券市场禁入及5年禁止交易。
同一天,马学军辞去董事、董事长、总经理、财务总监(代行)及董事会各专门委员会委员的全部职务,辞任后不再担任公司任何职务。接手的是一位代行职责的董事刘志华,而董事长、总经理、财务总监三个关键岗位同时处于代行状态。
一场“自己坐庄自己”的操纵
根据公告披露,证监会认定的操纵区间是2023年9月21日至2024年10月24日,手法是“集中资金优势、持股优势联合或连续买卖”以及“在自己实际控制的账户之间进行证券交易”。
7名涉案人员合计罚没4047.31万元,马学军个人承担1184.19万元罚款,没收违法所得部分为0元,说明违规收益并没有落在他的名下。
一个实控人需要动用多个账户、联合多人去影响自家股价,本身就说明他对二级市场的定价已经失去了正常信心,或者说,他比任何人都更清楚倍轻松的真实经营基本面。
事实也确实如此。倍轻松2021年上市当年营收11.90亿元、归母净利润9186万元,是迄今的业绩顶点。
2022年营收跌至8.96亿元,亏损1.24亿元;2023年营收反弹至12.75亿元,但归母净利润仍亏约5000万元。
到2024年,营收进一步降至10.85亿元,靠费用收缩勉强挤出1025.32万元微利,扣非净利润为-327.69万元;2025年营收7.71亿元,同比下降28.94%,归母净利润亏损8929.55万元。
2026年前三季度,营收4.90亿元、同比下降11.18%,归母净亏损8551.95万元,同比增亏1989.15万元;第三季度单季营收1.24亿元、降幅25.65%,单季亏损3837.11万元。
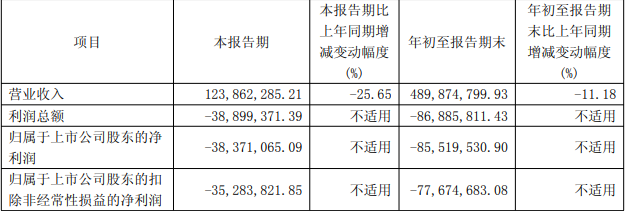
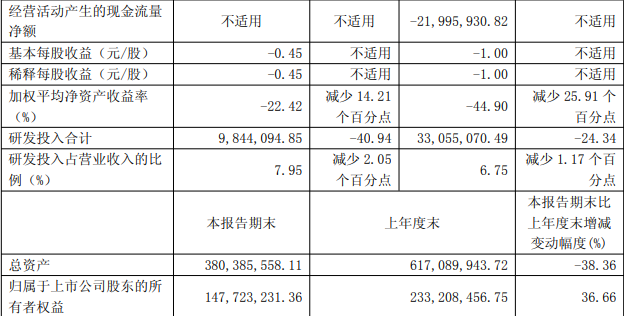
上述数据表明,倍轻松的业绩高点出现在上市当年;此后至2026年前三季度,公司再未实现持续、稳定的盈利,2024年虽短暂微利,但扣非净利润仍为负。
上市叙事,为何没能撑过五年?
这样一家公司有何来历?
公开信息显示,倍轻松由马学军于2000年在深圳创立,以眼部按摩器起家,后逐步扩展至颈部、头部、头皮、肩颈腰背等多部位,形成以“智能便携”为标签的全品类按摩器产品线,2021年登陆科创板后被市场称为“健康智能硬件第一股”。
倍轻松能够成功上市,其增长叙事建立在三个支点上:一个渗透率尚低的品类、一套高毛利的定价结构,以及一条以线下体验为入口的渠道路径。
但叙事成立不等于结构稳固。上市后,倍轻松的业绩并未延续增长轨迹,营收与利润在波动中整体走弱。
问题出在哪里?通过财报你会发现,其根子是“高毛利”与“高消耗”之间从未真正匹配过。倍轻松的毛利率长期在58%以上,但毛利率却转化不成利润,销售费用常年吞噬营收的一半以上。
机场、高铁站、高端商场的直营门店提供了品牌曝光和体验触点,代价是租金、人员、装修的刚性支出;明星代言和大主播带货拉动了短期销量,代价是流量成本随着竞争加剧持续攀升。
这种模式一旦停止扩张,刚性费率便会立刻挤压利润:2026年前三季度期间费用率73.47%,销售费用降10.54%、研发费用降24.34%,但收入降幅跑在了前面。
最为关键的是,倍轻松是一家创始人同时长期担任董事长、总经理的公司,上市后马学军对董事会和经营层的控制没有受到实质性制衡。
一家需要持续把利润投入研发和品牌才能维持竞争力的消费电子公司,如果实控人能够反复从上市公司体系里抽走资金,且内控声明与事实之间出现如此直接的背离,那么费用压缩和渠道调整就很难被理解为一种主动的战略取舍,而更像是在治理约束缺位条件下的被动收缩。
同类问题反复出现,约束在哪里?
11月的操纵处罚并非倍轻松治理问题的起点。若将其视为起点,会漏掉更关键的前情。
2026年7月,公司及马学军已因另一类违法行为被深圳证监局处罚:2024年7月至2025年1月,马学军三次指使公司以定期存单质押为第三方提供担保,担保金额合计9057.75万元。
同期通过关联方非经营性占用公司资金,总发生额8593.29万元,占当期净资产21.22%,2024年末仍有2533.29万元未归还,而2024年年报披露的占用余额为0。
公司被罚250万元,马学军被罚630万元,时任财务总监和职工监事分别被罚80万元和50万元。
监管在处分决定中的措辞颇为严厉,称其为“实控人凌驾上市公司治理、侵占公司利益的典型案例”。
处罚后不久,相关违规担保问题很快再次出现;10月,公司又在自查征信时发现一笔新的非经营性资金占用。
该笔占用系马学军于2025年9月通过供应链金融业务形成,发生额658.03万元,逾期追偿金额含罚息323.72万元;截至三季报披露日,已由马学军个人清偿。
一边是上市公司在亏损中压缩研发、关闭门店、压降借款,一边是实控人反复以不同形式从上市公司体系“抽水”。当同类行为在被处罚后不到三个月再次出现,“整改完毕”的表述就很难让投资者相信约束已经内化。
五年禁入将带来什么影响?
马学军被5年证券市场禁入、5年禁止交易,意味着他不能再担任任何上市公司或挂牌公司的董监高,也不能以本人、化名或借他人名义买卖上市证券。
从形式上看,这把他从倍轻松的日常治理中强制剥离了。但他同时是董事长、总经理、财务总监代行人,是资金占用和违规担保的指使者,也是操纵账户的联结中枢。
代行董事长、总经理的刘志华是公司现任副总经理,据2025年年报,其2025年薪酬135.89万元,高于马学军的93.15万元。
由内部高管代行职责可以保证经营连续性,但“代行”本身意味着关键岗位仍然悬空。
在此之前,倍轻松面对的是收入在收缩,费用率在高位,研发在削减,现金缓冲在变薄,而治理修复需要的时间和投入,恰恰是当下最稀缺的资源。
据第三方行业报告,倍轻松头部、眼部按摩器销售额市占率分别为43.4%、25.3%,但小型按摩器仅13%—15%,颈腰椎品类被SKG以30.5%对6.4%大幅领先,且传统厂商、小米生态链及国际品牌正从不同价格带切入。
在这个格局里,产品迭代和品牌溢价是守住份额的前提,而研发费用同比下降24.34%、核心产品线营收几乎全线下滑,说明公司正在用收缩去应对竞争,而不是用投入去争夺空间。
一个在单一品类有品牌认知、但在主销品类缺乏定价权的公司,修复的难度不在于“有没有牌”,而在于牌面越来越窄。
那么,希望在哪里?倍轻松能否走出困局,要看治理约束能否真正落到董事会、内审和财务审核上,让新任管理层独立履职;也要看费用收缩、渠道调整和研发投入能否排出可持续的次序,让线上接住关店后的收入,让现金流在缓冲耗尽前转正。
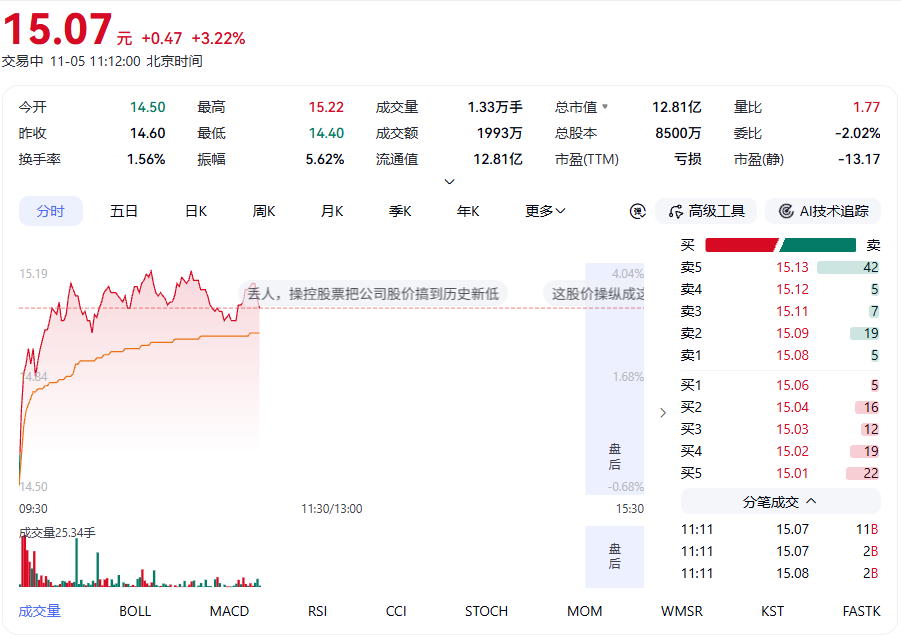
截至11月5日盘中,倍轻松股价约15.10元,总市值12.84亿元,市净率8.69倍,动态市盈率为负。
一家公司的修复,从来不是从“坏人走了”那一刻开始的,而是从“留下来的人开始做不一样的事”。
声 明
本文基于深圳市倍轻松科技股份有限公司(简称“倍轻松”,股票代码:688793.SH)及其子公司、董事及高级管理人员,以及上海证券交易所、中国证券监督管理委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对倍轻松、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。倍轻松相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;倍轻松未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.new。
发布评论
评论