
2026年11月4日,联合资信发布公告,维持珠海华发集团有限公司主体及相关债项AAA信用等级,但将公司主体及多只债项一并列入负面观察名单。
评级机构给出的理由是:资产变现及短期偿债面临压力,货币资金对一年内到期债务的覆盖能力弱,未来一年境内外债券到期及回售规模大,债务接续及集中兑付压力大,负面舆情已引发债券二级市场价格波动,再融资能力承压。
惠誉此前已将华发“BBB”级发行人违约评级列入负面观察名单。
利润:百亿亏损下的三重挤压
据该公司披露的财报数据显示:2025年全年,华发集团经审计营业总收入1,865.28亿元,净利润却录得 -168.60亿元,归母净利润-110.27亿元。而2025年前三季度净利润尚为+6.68亿元,这意味着第四季度单季亏损约175亿元。
亏损的主力来自旗下地产上市平台华发股份:2025年华发股份归母净亏损94.96亿元,为其2004年上市以来首次年度亏损,同比暴跌1095.54%。
亏损的核心是一次性计提的57.30亿元存货跌价准备,同比激增268.56%,其中开发成本计提18.5亿元、开发产品计提38.8亿元,已建成楼盘承担了更重的减值比例,指向的是前几年市场高位拿地留下的成本倒挂。
与此同时,房地产开发板块毛利率从2024年的约14.31%(按同比下降4.26个百分点倒推)骤降至10.05%,收入增长并未带来利润,反而放大了亏损敞口。
除地产主业外,2025年新并入的九洲控股当期净利润为-11.46亿元,主要由房地产开发业务拖累,多重因素在同一会计年度叠加,形成了年末的集中出清。
进入2026年,亏损并未收敛,反而在收入端加速收缩的背景下继续扩大。前三季度营业总收入1,026.93亿元,同比下降21.31%;利润总额 -77.24亿元,上年同期为+27.55亿元;净利润-99.49亿元,归母净利润 -69.01亿元。其中,核心地产平台华发股份前三季度营收341.11亿元,同比下降34.08%,归母净亏损64.37亿元,仅第三季度单季就亏损27.82亿元。
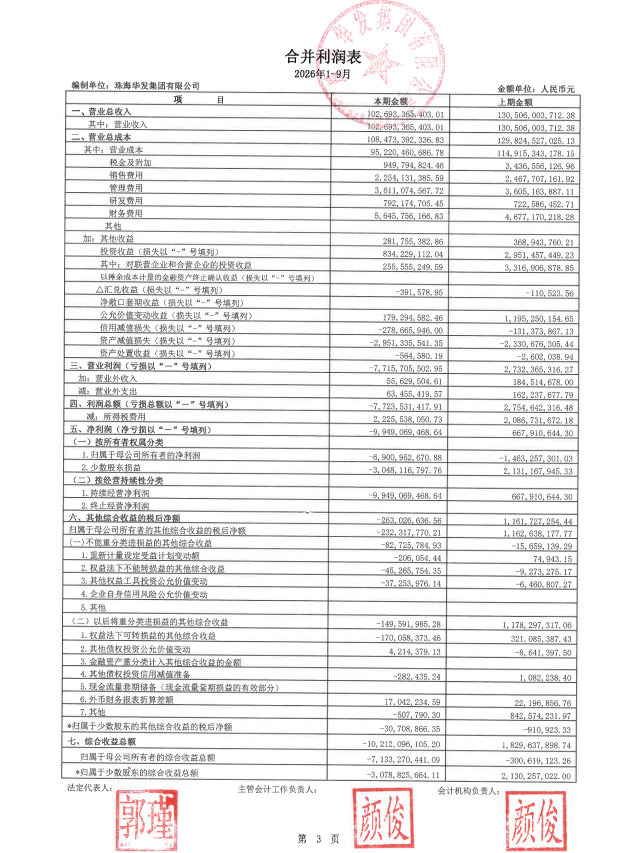
我们通过分析财报中的利润表发现,亏损主要由三大因素所致:
其一,减值计提仍在高位。 2026年前三季度,华发集团合并口径资产减值损失-29.51亿元(上年同期-23.31亿元),信用减值损失-2.79亿元;华发股份同期资产减值损失26.78亿元,较上年同期增超八成,几乎全部为存货跌价准备。
其二,财务费用的刚性攀升。 集团合并口径财务费用 56.46亿元,同比增加约9.69亿元;华发股份前三季度财务费用17.06亿元,同比增长近九成,利息费用18.93亿元,同比增长超五成。
其三,投资收益的急剧萎缩。 前三季度投资收益仅8.34亿元,较上年同期的29.51亿元大幅下降逾70%。
三重挤压之下,华发集团从2025年三季度的“微利”走向2025年全年的深度亏损,再滑入2026年前三季度的持续失血,为后续的流动性压力埋下伏笔。
短债覆盖弱,集中兑付压力大
华发集团的债务压力,首先体现在短债覆盖的缺口上。
截至2026年9月末,华发集团资产总额7,229.64亿元,负债总额5,447.94亿元,资产负债率75.36%,较2025年末的75.18%进一步上升。
有息债务的期限结构高度紧张:短期借款776.34亿元,一年内到期的非流动负债763.84亿元,两者合计短期有息负债约1,540.18亿元;而同期货币资金仅521.75亿元,现金短债比低至0.34,货币资金与短债之间形成近千亿元的资金缺口。
长期借款1,220.70亿元、应付债券796.51亿元,长期债务规模同样庞大,滚动接续的压力并不因期限拉长而减轻。公开信息显示,包括银行贷款、债券等在内的有息债务余额高达4,047亿元。
截至2026年3月末,集团合并口径有息负债本金4,130.87亿元,其中一年内到期的有息负债1,810亿元,占比高达44%。
到6月末,一年内到期的有息负债仍约1,672亿元,即便短期有息负债口径有所回落,其绝对规模依然远超账面可自由调动的现金。
目前,华发集团存续境内债券80只、存续规模666.89亿元,存续离岸债4只、余额合计58.5亿元,其中一年内到期债券约 328亿元。
据市场机构统计,2026年9月至12月,集团合并口径到期或回售的公司信用类债券约1,150亿元。
一只14亿元、2026年12月到期的离岸人民币债,在10月下旬盘中最大跌幅一度超过9%;另一只2029年到期的5亿元债券价格暴跌12%,多只境外债跌至面值的六七折,部分离岸债一度跌至面值的约54%。
联合资信列入负面观察的46只存续债项中,“23华发集团MTN006”余额10亿元,兑付日即为2026年11月17日,距离公告出具日不足两周。
再融资渠道的收缩,使上述到期压力进一步放大。公开报道显示,华发自2026年9月起与至少三家中资银行磋商,寻求整体延长存量贷款期限并压降利率,但至10月下旬尚未达成一致;同期两款信托产品未能按期兑付,其中一款在10月29日向部分投资者完成兑付。
惠誉于10月29日将华发集团“BBB”长期发行人违约评级列入负面观察名单,理由直指再融资风险上升:债务偿付保障能力减弱、近期到期压力临近,以及在展期传闻下债券利差扩大。境内信用债市场随之承压,AAA级3年期企业债收益率单日攀升8个基点,创两年最大单日升幅,利差走阔幅度为约20个月来最大。
联合资信明确指出,公司及下属子公司未来一年内境内外债券到期及回售规模大,债务接续及集中兑付压力大;负面舆情已引发债券二级市场价格波动,再融资能力承压。短债覆盖不足、债券到期集中、再融资通道收窄,三者叠加,构成了华发集团当前流动性压力最直接的传导链条。
超四成资产沉淀于存货与投资性房地产
华发集团近半资产集中在两类最难在短期内变现的科目上。
截至2026年9月末,存货2,606.31亿元、投资性房地产781.32亿元,合计约3,387.63亿元,占总资产比重约46.9%。这不是一个单纯的资产结构问题,而是行业下行期资产价值重构的冲击。
存货端的沉淀深度,从周转数据中可见一斑。旗下核心地产平台华发股份2026年一季度存货周转天数高达4,517天,折合约12.4年;存货/收入比达到47.64,意味着按当期收入节奏,消化现有存货需要近48个季度。
2026年上半年,华发股份营收降至190.29亿元,整体毛利率进一步降至约5.33%,上年同期尚为14.16%。存货不仅周转极慢,且每一轮结转都在以更低的毛利兑现,形成“卖得越多、亏得越重”的负向循环。
更关键的是,这部分存货并非“干净”的可售资产。据华发股份2026年半年报披露,已有约582.51亿元 存货为借款设定抵押,占存货账面价值的32%。
三成存货处于抵押状态,意味着这部分资产的处置节奏、降价空间和回款路径均受债权人约束,无法通过自主降价快速回笼资金来对冲减值风险。可变现的存货本就有限,其中又有近三分之一被抵押“锁定”,资产对债务的实际保障能力远低于账面数字所呈现的规模。
投资性房地产同样承压。2025年华发股份投资性房地产公允价值变动净收益为约-11.4亿元,其中长租公寓项目一项即产生公允价值变动损失9.63亿元,主要因租金下降、招商难度加大、租户承租能力走弱所致。
2025年出租房地产建筑面积约126万平方米,全年租金收入仅约8.8亿元,粗算租金回报率不足1%。在商业地产租金未见企稳的背景下,投资性房地产既难以贡献有意义的现金流入,又持续面临公允价值下修的压力,账面价值与可变现价值之间的差距在拉大。
资产端的“沉淀”直接传导至现金端的“失血”。2026年前三季度,经营活动净现金流由上年同期的+270.37亿元(联合资信公告引用的三季报上期金额口径)转为-15.00亿元,同比减少285.38亿元。
经营现金流转负的根源,一是销售回款大幅收缩。华发股份前三季度销售仅约 294.7亿元,在收入同比下降21.31%的背景下,回款端对现金流的支撑持续弱化;二是城市运营板块存在被拖欠款项,进一步淤塞了现金回流通道。筹资活动净现金流-100.25亿元,净流出同比扩大24.45亿元;现金及现金等价物净增加额-32.20亿元,同比减少84.05亿元。
当近3,400亿元资产沉淀在慢周转、部分抵押、持续贬值的存货与投资性房地产中,而经营现金流已无力自我循环,债务偿付对外部融资和资产处置的依赖便不再是“选择”,而是“必然”。
政府支持托底,能否跑赢到期风险
华发集团是珠海市国资委直属的综合性企业集团,区域地位显著,在产业带动、就业、税收、融资等方面社会贡献大,政府支持力度大。
联合资信在维持AAA评级时明确,外部支持为其提升了两个子级。这一AAA等级在相当程度上是“政府支持评级”,而非纯粹的个体信用评级。个体信用等级为aa,叠加政府支持后才达到AAA,这一结构本身就说明:华发的偿债能力高度依赖外部资源的持续注入。
支持已在落地。珠海市已通过整合重组资源、市场化运作等方式,落地支持资金超400亿元,后续还将统筹各类资源近700亿元。
具体举措包括:珠海市自然资源局拟以约1.81亿元 收购华发集团旗下公司持有的建设用地使用权(1);华发已向部分投资者兑付逾期信托产品;旗下地产公司已划转资金偿付一笔人民币债券回售。(2)
珠海市国资委主任邹晖表态“全力支持华发优化经营结构、加快转型发展”,华发集团董事长郭瑾则表示将加快存量资产盘活、低效闲置土地盘活与资金回笼,守住保交付、保民生底线。
这些举措短期内有助于缓解流动性压力、稳定市场信心。400亿已落地资金和700亿后续资源,为华发争取了应对集中兑付的时间窗口;土地收购和债券回售偿付则直接向市场传递了“政府不会坐视”的信号。
但支持解决的是“时间”,不是“结构”。华发集团当前面临的是行业周期下行叠加历史包袱造成的阶段性挑战:盈利能力、经营获现能力和短期偿债覆盖能力均已明显弱化,债务负担处于很重水平,集中兑付压力大,再融资能力受负面舆情影响存在不确定性。
文轩财经将持续关注华发集团化债进展。
发布评论
评论