
10 月 29日晚间,汉桑(南京)科技股份有限公司(股票简称:汉桑科技,股票代码:301491)正式披露 2026 年第三季度报告。公司前三季度实现营业收入14.31 亿元,同比增长 12.72%;其中第三季度单季实现营业收入 6.74 亿元,同比大幅增长 20.96%,营收端展现出强劲的增长动能。
在全球消费电子市场整体承压、国际贸易环境复杂多变的背景下,汉桑科技这份“增收提质”的成绩单尤为值得关注。作为国内高端音频ODM领域的领军企业,汉桑科技为何能在行业周期波动中持续实现营收规模扩张?其核心竞争优势是什么?
营收增长的动力与业务结构优化
从营收数据来看,汉桑科技 2026 年前三季度的增长呈现出明显的“前低后高”加速态势。一季度公司实现营业收入约 3.61亿元,二季度约 3.95 亿元,三季度单季跃升至 6.74 亿元,同比增速大幅提升。这一增长曲线清晰地表明,公司业务正在经历从修复期向加速增长期的切换。
进入三季度以来,公司在高性能音频领域和创新音频领域开发的新客户和新产品投入市场,叠加公司已有核心客户订单放量,共同推动高性能音频和创新音频业务延续增长态势。
与此同时,研发投入持续加码,公司持续推进 HANSONG Xpert 技术平台建设,从软件定义音频向智能定义音频和原生 AI 音频平台升级。这些投入虽然短期压制利润,但为未来增长积蓄了动能。
资产负债表显示,公司货币资金达14.34亿元,交易性金融资产 3.35 亿元,在手现金充裕,资产负债率保持低位。应收账款5.23亿元,较年初增长 24.36%,与营收增长基本匹配。
核心技术构建音频全链路护城河
值得关注的是,汉桑科技能够在全球高端音频市场站稳脚跟,与国际顶级品牌深度绑定,其根本支撑在于深厚的技术积累。经过 20 余年深耕,公司构建了覆盖音频信号处理与放大、多协议音频传输及云边端协同智能化系统的三大核心技术体系,形成了行业领先的全链路技术能力。
在高性能音频信号处理和放大技术领域,汉桑科技在信号解析获取、处理、放大各环节均具备深厚技术积累,产品性能达到行业领先水平。这是公司起家的核心能力,也是其能够服务全球顶级音频品牌的技术底气。
在音频传输领域,汉桑科技自研的流媒体模组和软件方案是业内领先的高清、多房间、跨生态的流媒体模组方案。这一技术能力是公司领先其它音频代工厂的核心差异化优势之一。
具体来看,公司的流媒体模组获得全球主要流媒体平台的全面认证,能够无缝接入 Spotify、Tidal、Qobuz、Apple Music、Amazon Music、GoogleCast等全球主流流媒体音乐服务,公司的Libre 品牌的流媒体模组被众多音频品牌采用,是获得Google Cast认证产品型号最多的流媒体模组方案。
在有线网络音频传输方面,公司基于 AES67 协议自主研发了 AoIP 网络音频技术体系,支持单播、组播等领先传输功能,实现毫秒级网络延迟,确保空间声音的精准同步。这一技术在商用音频系统、专业音响工程等领域具有广阔应用前景,目前已被越来越多的国际商用音频品牌客户和国际知名连锁商业客户采用。
此外,在音频系统智能化领域,汉桑科技建立了云边端协同的系统框架,具有自主开发的从核心流媒体模组到设备端再到云端的完整端到端技术链方案。这是公司面向 AIoT 时代的前瞻性布局,也是其从 "音频硬件公司" 向 "音频智能平台公司" 跃迁的关键支撑。
截至 2026年7月31日,公司累计获得专利授权 156 件,其中发明专利 49 件,实用新型 80 件,外观专利 27 件。研发团队方面,公司在南京、印度、丹麦设立三大研发中心,拥有 280 余人的研发队伍,形成了中国总部+海外前端"的全球化研发布局。
更为关键的是,汉桑科技深度参与客户产品的定义与开发。通过 "新技术新平台推广、新产品定义和定制开发、样品验证、小批量试生产、大批量交付" 的完整业务拓展模式,汉桑科技将自身的技术能力深度嵌入客户的产品研发流程,形成了高度的技术绑定。
顶级品牌矩阵铸就高粘性基本盘
汉桑科技的另一大核心优势,在于其拥有的全球顶级音频品牌客户矩阵,以及在此基础上形成的深度绑定、共创共赢的商业模式。
在高性能音频领域,汉桑科技的客户名单堪称豪华,包括了众多业界顶级的国际音频品牌。这些品牌无一不是各自细分领域的佼佼者,它们对产品品质、技术性能和供应链管理的要求极为严苛。
在创新音频领域,公司与头部儿童智能硬件品牌建立了长达十余年的深度合作关系。汉桑科技作为核心供应商,伴随客户从创业期一路成长为行业龙头。这种 "陪跑式" 的合作关系,使得双方形成了高度的信任和依赖。同时,公司也开拓了与其它跨界头部品牌客户的合作,开发了应用于教育、运动、健康等垂直应用场景新品类的创新音频产品。
随着高性能音频业务占比提升和创新音频新客户持续导入,单一客户依赖风险正在逐步化解。
更为重要的是,公司的客户拓展逻辑并非简单的“跑马圈地”,而是 "做深做透" 的价值深挖。对于每一个核心客户,公司都从单一产品合作向全系列合作延伸,不断提升单客户的销售额。这种“大客户深耕+新客户拓展”的双轮驱动策略,保障了营收增长的可持续性。
全球化布局与供应链韧性的战略底气
在当今国际贸易环境复杂多变、地缘政治冲突加剧的背景下,全球化布局能力已成为电子制造企业的核心竞争力之一。汉桑科技凭借前瞻的战略眼光和高效的执行力,构建了“研发全球化+制造全球化+市场全球化”的完整布局,展现出极强的供应链韧性和抗风险能力。
早在 2020 年,汉桑科技就启动了越南制造基地的建设,展现出极强的战略前瞻性。2025年,面对全球关税政策的剧烈变化,公司迅速响应,在短时间内实现越南工厂扩产,快速提升交付能力,有力支持了关税敏感型客户的订单与业务。
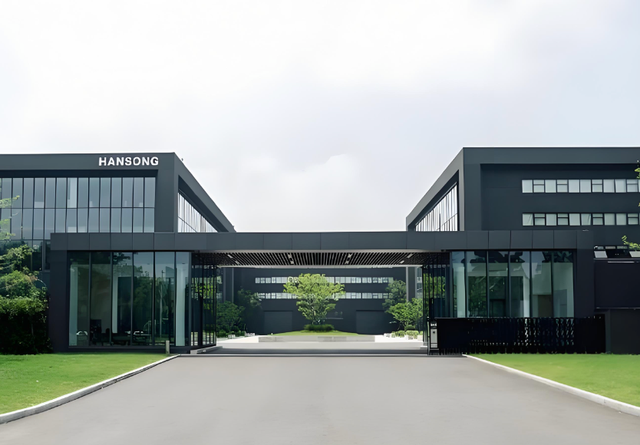
在布局海外的同时,公司持续推进国内智能制造基地的升级建设。位于南京市江宁经济技术开发区综合保税区内的智慧音频物联网产品智能制造项目,是公司 IPO 的核心募投项目之一。
这种“海外+国内”双基地的产能布局,叠加精益化的供应链管理体系和制造体系,使汉桑科技在面对贸易摩擦、汇率波动、原材料涨价等外部冲击时,拥有了更强的腾挪空间和抵御能力。这也是公司能够在复杂环境下依然保持营收增长的重要原因。
结语:
目前,从汉桑科技2026年前三季度的业绩表现,营收端 12.72% 的增长、尤其是三季度 20.96% 的加速增长,彰显了公司强劲的业务韧性和市场拓展能力;利润端的短期下滑,则主要源于汇率波动、原材料涨价及战略投入增加等阶段性、外部性因素,并未动摇公司的核心经营基本面。
从“中国制造” 到“中国创造”,汉桑科技正在走出一条中国高端音频企业的价值升级之路。尽管前行路上仍有风浪,但凭借深厚的技术积淀、稳固的客户基础和前瞻的战略布局,有望在全球智慧音频的浪潮中持续奏响自己的科技之音。
发布评论
评论