
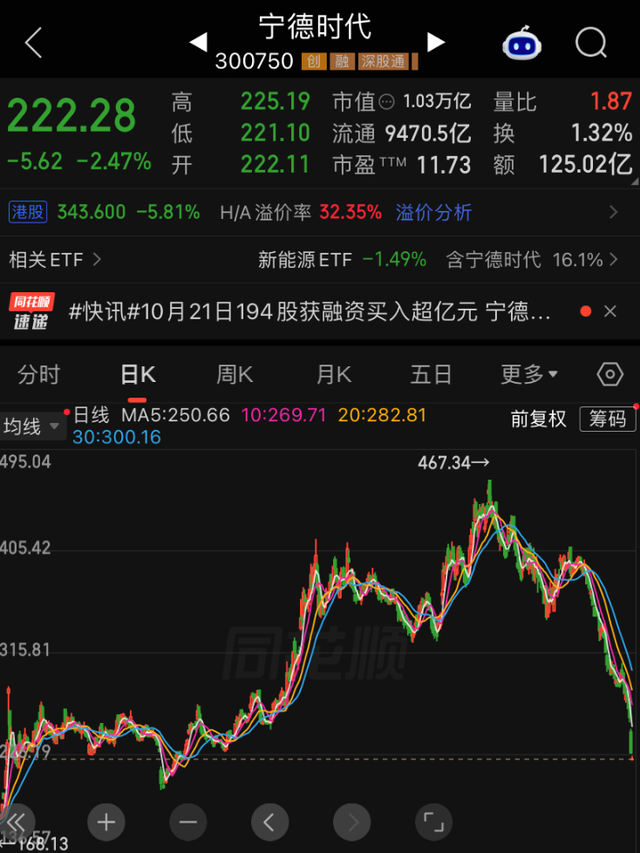
2026年5月7日,宁德时代股价创下 467.35元的历史高点,总市值突破 2万亿元。仅仅 5 个月后的 10月 22日,其 A股股价已跌至222.28 元,较高点回撤超过 52%,总市值跌破万亿元关口。
10 月 21 日单日暴跌12.03%,成交额达 324.39 亿元,创下上市以来第二大单日跌幅,更是将市场的恐慌情绪推向顶点。作为全球动力电池绝对龙头,宁德时代曾是 A 股成长股的标杆,"宁王" 的称号背后是市场对其技术壁垒、规模效应和全球竞争力的一致认可。
然而短短 5 个月时间,市值蒸发超万亿,股价近乎腰斩,这已不能简单用大盘调整来解释。市场到底在看空什么?是业绩拐点已现,还是行业逻辑生变?是竞争格局恶化,还是技术路线迭代风险?
增收不增利,盈利能力持续承压
10 月 20 日晚间,宁德时代发布 2026 年三季报。前三季度公司实现营业收入 4421.37 亿元,同比增长 56.19%;归母净利润 645.3 亿元,同比增长 31.6%宁德时代。从总量看,日均净赚超 2.3 亿元的成绩单依然亮眼,但拆分单季度数据后,市场的担忧迅速发酵。
第三季度,宁德时代营收 1652.21 亿元,同比增长 58.58%;归母净利润 212.46 亿元,同比仅增长14.54%,环比第二季度下降 5.77%;扣非净利润 188.62 亿元,环比下降 9.84%。这一业绩显著低于市场预期,伯恩斯坦此前预计三季度净利 229 亿元,高盛预计 240 亿元,中信里昂预计 250 亿- 260 亿元,实际业绩比最悲观预期还要低 7%以上。
更值得警惕的是盈利能力的持续下滑,三季度单季毛利率降至 20.69%,较上年同期的 25.80% 下降 5.1 个百分点,较二季度的 23.15% 下降 2.46 个百分点,创下 2022 年以来的新低。销售净利率降至 13.60%,为 2024 年以来最低水平。按出货量计算,三季度公司单位利润降至每千瓦时 82 元人民币,创历史新低。
三季报披露后,多家外资机构迅速下调宁德时代的盈利预测和目标价。瑞银将公司 2026 至 2028 年净利润预测下调 11% 至 14%,目标价由 820 港元下调至 730 港元。花旗、摩根大通等机构也纷纷下调盈利预期,市场一致预期全年净利润从约 1000 亿元下调至 900 亿元左右。
更关键的是,市场开始质疑宁德时代的盈利韧性。在 2023-2024 年的行业下行周期中,宁德时代凭借规模效应和成本控制,依然保持了利润正增长,被视为穿越周期的成长股。但这一次,在行业需求仍有增长的情况下,盈利能力却出现了明显下滑,打破了此前 "量增利稳" 的市场共识。
产能过剩加剧,价格战进入深水区
目前,动力电池行业的产能过剩问题早已被市场讨论,但 2026 年这一矛盾正在加速显性化。根据安泰科数据,截至 2026 年 8 月,仅储能电芯年底建成产能就预计达到 1.2 至 1.5TWh,而全年出货量预计约 850GWh,规划产能超过年度出货预期的两倍。
动力电池领域同样面临产能压力,花旗测算2026 年全球电池产能增速预计达到 46%,而需求增速约为 26%;2027 年产能增速 24%,需求增速进一步放缓至 20%。行业产能利用率预计从 2025 年的约 80% 降至 2027 年的约 70%,虽然仍高于 2023-2024 年约 60% 的水平,但下行趋势已经确立。
更值得关注的是 "两极分化" 的产能结构m头部企业优质产能接近满产,而中小及低端产线产能利用率不足 50%,全行业加权产能利用率约 65%。大量低效率、同质化产能不断累积,一旦需求增速放缓,就会引发恶性价格竞争。
2026 年以来,动力电池价格战呈现新的特点。与 2023 年主要由二线厂商发起、以抢占市场份额为目的不同,本轮价格战开始向头部蔓延,且从国内卷向海外。
国内市场,随着整车价格战持续,车企纷纷将成本压力向上游转移。动力电池的采购价格不断被压低,二线厂商为了生存不惜低于成本价接单,出现 "头部企业微利、二线企业亏钱" 的局面。中国汽车流通协会专家委员会委员章弘指出,部分企业为争夺订单,采取低于成本价销售电芯或电池产品的策略,形成越卖越亏的恶性循环,扰乱了正常市场价格体系。
海外市场同样未能幸免,中国电池企业加速出海,在欧洲、东南亚、拉美等市场展开激烈竞争,叠加当地本土企业的保护主义政策,价格战有愈演愈烈之势。虽然宁德时代海外毛利率仍显著高于国内,但市场担忧海外市场也会步国内后尘,陷入价格战泥潭。
针对行业无序竞争,监管部门已经开始出手。2026 年 4 月,多部门联合召开动力及储能电池行业企业座谈会,部署规范产业竞争秩序相关工作,这是当年第二次召开 "反内卷" 座谈会。市场监管总局也发布文件,进一步贯彻实施反垄断法,遏制低价恶性竞争。
同时,政府收紧了新增产能审批,扩产审批收归中央,对企业实施分类管理,新增产能将从 2027 年下半年起收紧。政策意图很明确:通过供给侧改革,淘汰落后产能,优化行业格局。
但市场对此持谨慎态度。一方面,产能建设有周期,当前已经规划的产能仍将陆续释放,供给压力在未来 1-2 年内仍会持续;另一方面,在地方 GDP 冲动下,产能管控的执行效果存在不确定性。更重要的是,只要需求增速持续放缓,即使没有新增产能,存量产能的竞争也会十分激烈。
"去宁化" 浪潮兴起,龙头地位受挑战
值得关注的是自2026 年以来,一个现象引起市场高度关注。越来越多的车企开始引入二线电池厂商作为第二供应商,降低对宁德时代的依赖,行业称之为 "去宁化" 或 "少宁化"。
小米汽车发布的 "龙甲电池",电芯由中创新航和欣旺达供应;小鹏已将第一大电池供应商换为中创新航;赛力斯旗下问界 M6 纯电版定点国轩高科的电池包;蔚来在固态电池上转向自研;吉利、长安、零跑等也在持续扩大供应商名单投资时间。
车企的动机很清晰,一是降低供应链风险,避免单一供应商依赖;二是引入竞争机制,压低采购成本。在整车价格战愈演愈烈的今天,电池作为电动车成本占比最高的部件,每降低 1% 的采购价格,都能显著改善车企的盈利水平。
摩根大通指出,电动汽车产业链的利润正经历更广泛的重新分配,整车厂正将成本负担向上游供应链转移,宁德时代不免受到冲击投资时间。
经过几轮行业洗牌,二线电池厂商已经具备了挑战龙头的实力。2026 年 1-8 月,全球动力电池装车量 TOP10 中,瑞浦兰钧以 126.3% 的增速新上榜,亿纬锂能增速超 50%,中创新航、国轩高科、蜂巢能源等也实现了快速增长。
从市场份额看,宁德时代虽然仍占据绝对优势,但领先优势正在缩小。2026 年 1-8 月,宁德时代全球市占率约 40%,一家份额超过第 2 至第 4 名之和。但在国内市场,二线厂商的攻势更加迅猛,在中低端车型领域不断蚕食宁德时代的份额。
不过从盈利能力看,差距依然巨大。2026 年上半年,宁德时代净利润 432.84 亿元,而亿纬锂能、中创新航、国轩高科、欣旺达四家净利润之和不足 70 亿元,不到宁德时代的六分之一。这种断层式的利润差距意味着,二线厂商在研发投入、产能扩张和价格战承受力上,与宁德时代仍不在同一个量级。
市场真正担忧的不是宁德时代会丢失龙头地位,而是为了应对竞争,公司不得不牺牲利润来保份额。过去宁德时代可以凭借技术和品牌溢价,维持比行业高 5-10 个百分点的毛利率,但随着二线厂商技术水平的提升,这种溢价正在收窄。
作为宁德时代最大的竞争对手,比亚迪的动向同样关键。比亚迪凭借垂直整合模式,在成本控制上具备独特优势,其刀片电池在磷酸铁锂领域竞争力极强。虽然比亚迪电池外供比例不高,但其自身庞大的整车销量就足以支撑巨大的电池产能,对宁德时代形成了间接竞争。
更值得关注的是,比亚迪正在加速外供步伐,一旦其电池大规模对外供应,将彻底改变行业竞争格局。凭借整车 - 电池一体化的成本优势,比亚迪电池的报价可能比宁德时代更低,从而引发新一轮价格战。
贸易壁垒高筑,全球化进程受阻
海外市场曾是宁德时代最亮眼的增长极。,2026 年上半年宁德时代境外收入 871.29 亿元,同比增长 42.35%,占总营收 31.46%;境外毛利率 29.97%,比境内高出近 9 个百分点。海外业务的高毛利是支撑宁德时代整体盈利的重要支柱。
但这一支柱正在面临冲击,首先是出口退税政策调整。自 2026 年 4 月 1 日起,锂电池增值税出口退税率从 9% 下调至 6%;2027 年 1 月 1 日起将全面取消。据测算,出口退税率每下调 1 个百分点,宁德时代净利润将减少约 10 亿元。3 个百分点的下调,理论上影响年利润约 30 亿元,且这部分成本很难完全转嫁给客户。
更严峻的是贸易壁垒,欧盟方面《电池法规》全链条碳足迹核算已进入强制执行阶段,对电池的碳足迹、原材料来源、回收比例等提出了严格要求。欧盟还在酝酿《工业加速法案》,对政府采购和财政支持项目提出本地化要求,中国企业在欧盟投资持股比例不得超过 49%,研发投入、本土员工占比等都有明确限制。
美国方面,IRA 法案对本土化比例的要求持续收紧,中国电池企业很难直接进入美国市场。美国国会还在酝酿禁止进口中国储能系统产品的法案,如果落地,将对快速增长的储能业务造成重大打击。
为了应对贸易壁垒,宁德时代采取了 "技术授权 + 合资建厂" 的轻资产出海模式,通过输出技术和管理,与当地企业合作建厂,规避重资本出海的政策风险。例如在德国、匈牙利、巴西等地,宁德时代都采用了类似的合作模式。
这种模式的优点是资产轻、风险低、ROIC 高,但缺点也很明显:一是毛利率低于直营模式,二是存在技术扩散风险,三是本地化团队管理难度大。随着海外布局的深入,如何在规避政策风险的同时,维持技术领先和盈利能力,是对宁德时代全球化能力的重大考验。
新技术迭代加速,龙头壁垒能否守住?
目前,动力电池行业正处于技术迭代的关键期,多种技术路线齐头并进,增加了行业格局的不确定性。固态电池、钠离子电池、4680 大圆柱、M3P 等新技术层出不穷,每一次技术突破都可能重塑行业竞争格局。
固态电池被视为下一代动力电池技术,能量密度、安全性都显著优于传统液态电池。目前,清陶能源、卫蓝新能源等企业已实现半固态电池量产装车,全固态电池也在加速研发。2026 年 10 月,清陶动力固态动力电池项目一期在苏州投产,总投资 80 亿元,主要配套上汽集团。市场担忧,如果固态电池技术取得重大突破,宁德时代在液态电池领域积累的优势将被削弱。
钠离子电池同样进展迅速,宁德时代自己也在布局钠电池,计划 2026 年底实现规模化量产,主攻高温、极寒出行场景以及储能领域新华网。但比亚迪、中创新航等厂商也在大力投入钠电池研发,技术路线的多元化意味着市场竞争将更加激烈,单一企业很难在所有路线上都保持领先。
客观来说,宁德时代在技术研发上仍保持领先地位。2026 年 4 月的 "极域之约" 超级科技日上,宁德时代发布了麒麟凝聚态电池,能量密度达 350Wh/kg,创下量产电池最高纪录,可使轿车续航达 1500 公里宁德时代·...。第三代神行超充电池、第三代麒麟电池等新产品也陆续推出,保持了技术迭代的节奏。
研发投入上,宁德时代也遥遥领先。2026 年前三季度,公司研发费用超过 150 亿元,同比增长超过 50%,研发人员数量和专利数量都稳居行业第一。
但市场的担忧在于,技术领先的优势正在缩小。过去宁德时代领先行业 1-2 代技术,现在差距缩小到半年到一年。二线厂商通过挖人、合作、模仿等方式,快速追赶技术差距。当技术不再是不可逾越的壁垒,价格竞争就会成为主要手段,这也是市场给宁德时代估值下移的重要逻辑。
储能曾被视为宁德时代的第二增长曲线,市场普遍预期储能业务将复制动力电池的高增长。2026 年三季度,宁德时代储能电池出货约 65GWh,同比接近翻倍,增速确实快于动力电池。
但储能行业同样面临产能过剩和价格战的困扰。大量新进入者涌入储能赛道,导致电芯价格持续下跌,盈利空间不断压缩。更重要的是,储能市场的客户集中度更低,价格竞争更加充分,宁德时代的议价能力不如动力电池领域。
海外储能市场虽然需求旺盛,但贸易保护主义抬头。美国对中国储能产品的限制不断升级,欧洲也在加强本地化要求。如果海外储能市场准入门槛持续提高,宁德时代储能业务的增长速度和盈利能力都可能低于预期。
从成长股到周期股,市场逻辑生变
宁德时代股价腰斩的背后是估值体系的重构,过去市场将宁德时代视为高成长的科技股,给予 30-50 倍的 PE 估值。但随着行业增速放缓、竞争加剧、周期性增强,市场开始用周期股的估值逻辑来定价。
截至 2026 年 10 月 21 日收盘,宁德时代滚动市盈率(TTM)仅为 12.02 倍,创出上市以来最低纪录。根据机构一致预测的 2027 年净利润计算,前瞻市盈率不到 9 倍。这一估值水平,不仅远低于历史均值,甚至低于很多传统制造业企业。
回顾历史,宁德时代估值曾两次触及低位。第一次是 2024 年初,受宏观流动性、行业价格战、海外政策三重压力,估值跌至约 11 倍 PE,随后随着行业回暖股价大幅反弹。这一次,估值再次回到历史低位,市场分歧在于:这是又一次黄金坑,还是估值中枢的永久性下移?
股价下跌过程中,机构资金的动向备受关注。北向资金作为宁德时代的重要投资者,近期持续减持。数据显示,2026 年 5 月以来,北向资金累计减持宁德时代超过 2 亿股,套现金额超 500 亿元。
公募基金也在降低仓位。主动权益基金对宁德时代的配置比例从 2025 年底的超配逐渐转为标配甚至低配,部分明星基金经理大幅减持宁德时代,转向其他更具弹性的赛道。
机构评级也出现明显分歧。看多的机构如瑞银、摩根士丹利、国金证券等,认为当前估值已充分反映悲观预期,公司龙头地位稳固,盈利能力有望修复,维持 "买入" 评级。看空的机构则认为,行业下行周期才刚开始,盈利能力还有进一步下滑空间,估值仍有调整压力。
股价下跌本身也会加剧悲观预期,形成负反馈循环。当股价持续下跌,融资盘被迫平仓,止损盘涌出,进一步打压股价。同时,财富效应消失也会影响市场对新能源板块的信心,资金持续流出,导致板块整体估值下移。
宁德时代作为创业板第一权重股,其走势对指数影响巨大。股价下跌拖累创业板指,进而引发指数型基金被动减仓,形成 "股价下跌 - 指数下跌 - 被动减仓 - 股价再跌" 的恶性循环。
短短 5 个月,宁德时代从 "神坛" 跌落,股价腰斩,市值蒸发超万亿。这场暴跌既是多重利空因素叠加的结果,也是行业发展到新阶段的必然反映。当龙头不再享受估值溢价,当行业进入存量博弈,我们该用怎样的心态和标准去投资这样的企业?时间会给出最终的答案。
发布评论
评论