
算力喧嚣聚于终端,光互联的胜负手则藏在被低估的微小器件之中。
2026年前三季度,光库科技(300620.SZ)实现营收18.61亿元,同比增长86.41%;归母净利润2.91亿元,同比增长152.10%。其中,第三季度实现营业收入8.29亿元,同比增长106.45%。
一家不造光模块、不设计GPU、不生产光芯片的企业,凭借隔离器、光纤阵列、铌酸锂调制器等毫厘级器件,嵌入AI算力链条最敏感的环节。它们不决定性能上限,却构成交付底线,任一核心无源器件失效,整批光模块即无法出厂。
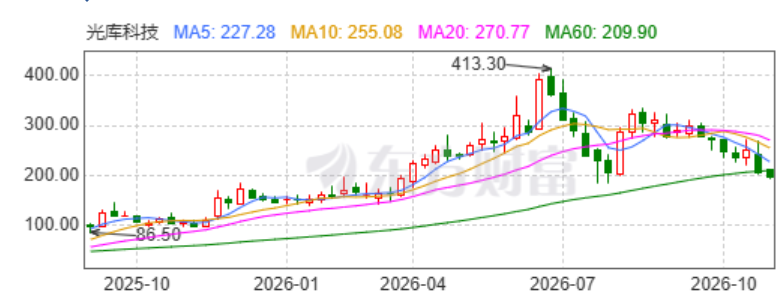
资本市场也用行情投票。截至11月2日,光库科技年内涨超30%,但较6月413.3元的高点已回落逾五成,期间波动加剧,多空分歧持续放大。市场究竟在担心什么?
从五金店到器件平台,外延构筑业务版图
光库科技2000年成立于珠海,早期从事光纤激光器件贸易。2007年硅谷技术团队入局,公司转向自主研发。2017年登陆创业板,构成资本化起点而非战略终局。
上市之后,公司的业务边界才开始真正向外延展,而每一次延展都依赖一次精准的并购。
2019年,公司作价1700万美元收购Lumentum意大利铌酸锂调制器产线,切入薄膜铌酸锂赛道。该环节全球具备量产能力的厂商极为有限,是1.6T乃至3.2T时代低功耗、高带宽调制的关键路线。
2025年,公司再度以1700万美元收购捷普科技武汉工厂,更名为武汉光库,补强光器件封装制造能力,切入OCS光交换子系统配套环节。
近日,公司作价16.40亿元收购苏州安捷讯光电科技股份有限公司99.97%股权的重大资产重组获深交所并购重组委审核通过。本次收购安捷讯,意在补齐FAU光纤阵列与MPO高密度连接器产能。
三次资本运作串联,形成"有源调制器—封装制造—无源组件"的业务闭环,推动公司由光纤器件供应商转向AI光互联综合器件平台。该布局的战略效用在于分散技术路线风险,无论CPO、可插拔光模块或OCS架构成为行业主流,公司均具备对应器件供给能力。
但代价同样清晰:多业务线并行摊薄研发与资本投入,多项核心能力源自外部并购,技术体系、供应链与客户资源的协同磨合成本客观存在。
周期沉浮,量利齐升背后的结构性矛盾
光库科技业绩呈现显著周期特征。2022年营收6.42亿元,归母净利润1.18亿元,光纤激光器件贡献主要收入,光通讯占比不足三成,为旧周期最后的稳态。
2023年,受工业激光终端需求走弱、铌酸锂新业务持续研发投入双重因素影响,公司全年归母净利润仅0.60亿元,处于周期低位。
2024年成为结构切换过渡年份。营收增40.71%至9.99亿元,归母净利润仅增12.32%至6698.30万元。光通讯器件收入升至3.92亿元,与激光业务体量接近持平,但新业务产能爬坡与折旧成本先行兑现,规模效应尚未释放。
2025年,全球AI数据中心高速光模块需求释放,公司全年实现营业收入14.74亿元,同比增长47.56%;归母净利润1.77亿元,同比增长163.76%。其中,光通讯器件收入7.86亿元,同比翻倍,占比首破五成至53.34%,超越光纤激光器件成为第一大收入来源。
景气延续至2026年前三季度,公司实现营业收入18.61亿元,同比增长86.41%;归母净利润2.91亿元,同比增长152.10%。
剥离量利齐升的表象,三项结构性矛盾清晰可辨:
其一,2026年上半年毛利率上行主要得益于接近满产的高稼动率,依靠规模摊薄单位固定成本,不直接等同于议价权实质提升;其二,支撑估值中枢的薄膜铌酸锂业务尚未规模化兑现,运营主体米兰光库2026年上半年净亏损5926.43万元,仍处头部客户送样与小批量试产阶段;其三,中低端器件持续面临价格竞争,2026年上半年海外收入占比57%,汇兑损失2824.42万元直接扰动利润。
收购安捷讯,16.40亿背后的利润与代价
本次16.40亿元收购安捷讯99.97%股权,是光库科技落实平台化战略的关键资本运作。交易采用现金、股份、可转换公司债券复合支付方案,同步配套不超过8亿元募集资金,用于支付交易对价以及补充上市公司流动资金。
安捷讯主营FAU光纤阵列、MPO/MTP高密度连接器,属于800G/1.6T光模块、CPO架构的核心无源标准件,客户以国内头部光模块制造企业为主,经营业绩高度依附AI光模块产业链周期。
2024-2026年上半年,安捷讯分别实现营业收入5.09亿元、7.86亿元、7.46亿元;对应净利润1.10亿元、1.79亿元、2.05亿元。2026年上半年,其盈利规模已超过上市公司母体同期归母净利润。
从业务逻辑推演,二者具备协同基础:技术层面,上市公司掌握薄膜铌酸锂有源调制芯片,安捷讯具备无源组件规模化制造能力,双方已开展CPO架构小型化组件样品联合开发,具备打通芯片至光纤输出互连链路的潜力;制造层面,双方泰国海外生产基地可实现供应链与产能协同。交易完成并表后,上市公司利润体量将获得直接增厚。
与此同时,安捷讯自身经营特征带来多重风险:
其一,客户集中度风险突出。安捷讯2026年上半年前五大客户收入占比97.63%,第一大客户占比81.63%。并表在增厚利润的同时,也将单一客户依赖纳入上市公司报表。AI算力资本开支具备强周期属性,一旦下游削减订单,标的业绩回撤斜率将与上涨时对称。
其二,大额商誉减值风险。交易完成后预计形成商誉约12.99亿元,占备考净资产37.83%。光通信器件行业周期性特征显著,若安捷讯无法完成业绩承诺,商誉减值将直接冲减上市公司当期利润。
其三,并购整合不确定性。股权收购可以获取产线、设备与订单资源,但供应链磨合、工艺融合、核心人员稳定性无法通过交易直接实现。市场预期的“1+1>2”协同效应存在落空可能,仅实现财务报表层面简单合并为可观测的潜在情景。
目前,本次重组仅完成深交所审核环节,证监会注册批复尚未取得,交易最终落地仍存在程序性约束。
发布评论
评论