
海澜之家(600398)10月30日发布2026年第三季度报告。
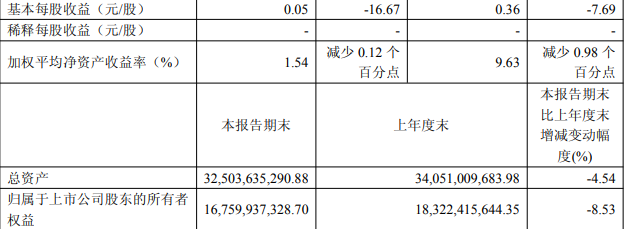
前三季度公司实现营业收入167.23亿元,同比增长7.20%;利润总额21.77亿元,同比下降9.93%;归属于上市公司股东的净利润17.28亿元,同比下降7.24%;扣非归母净利润17.00亿元,同比下降6.41%;基本每股收益0.36元。其中第三季度单季营业收入43.04亿元,同比增长6.70%;利润总额3.02亿元,同比下降21.80%;归母净利润2.40亿元,同比下降14.98%;扣非归母净利润2.63亿元,同比增长5.03%。
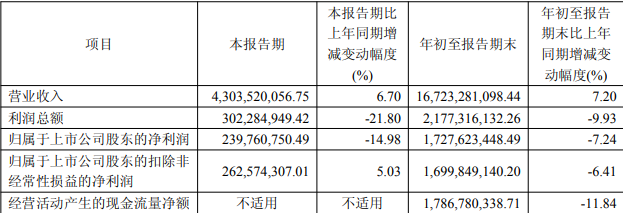
前三季度营业成本91.14亿元,同比增长6.55%;销售费用42.58亿元,同比增长20.84%,增速显著快于营收,是利润承压的主要原因;管理费用7.70亿元,同比增长3.76%;研发费用1.71亿元,同比增长8.68%;财务费用-0.57亿元,上年同期为-1.35亿元,主要因利息收入由2.01亿元降至1.20亿元;资产减值损失-2.36亿元,上年同期-2.83亿元;所得税费用4.82亿元,上年同期5.74亿元。Q3单季扣非归母净利同比增长5.03%、归母净利下降
分品牌看,海澜之家系列主营业务收入121.90亿元,同比增长12.35%,毛利率48.72%(同比+1.04个百分点);海澜团购定制系列12.50亿元,同比下降33.61%,毛利率32.82%(同比-7.74个百分点);其他品牌28.67亿元,同比增长18.82%。主营业务合计163.06亿元,同比增长7.67%,整体毛利率46.51%(同比+0.26个百分点)。
分渠道看,直营店收入49.43亿元,同比增长26.26%,毛利率62.70%;加盟店及其他收入101.14亿元,同比增长8.20%,毛利率40.28%;线上销售37.15亿元,同比增长20.14%,占主营业务收入22.78%(提升2.36个百分点),毛利率48.75%;线下销售125.92亿元,同比增长4.48%。根据弗若斯特沙利文数据,按2025年收入计,公司自2014年起连续12年位居亚洲男装市场首位。
截至9月末,门店总数7,546家,期初7,330家,新开649家、关闭433家,净增216家。其中海澜之家系列直营店净增193家、加盟店及其他净减8家;其他品牌直营店净增85家、加盟店及其他净减54家,直营店合计净增278家,渠道结构向直营倾斜明显。
截至9月末,总资产325.04亿元,较上年末下降4.54%;归母所有者权益167.60亿元,下降8.53%;货币资金52.32亿元,下降23.15%;存货104.02亿元,下降3.85%,占总资产32.0%;应付账款88.18亿元,下降7.60%;合同负债2.49亿元,下降24.23%;一年内到期的非流动资产15.92亿元,增长582.87%;其他应付款19.92亿元,增长107.83%。非经常性损益前三季度合计0.28亿元,其中政府补助0.20亿元、金融资产公允价值变动及处置损益0.24亿元。
前三季度经营活动产生的现金流量净额17.87亿元,同比下降11.84%,销售商品、提供劳务收到的现金181.18亿元,同比增长9.36%;投资活动现金流量净额1.55亿元,上年同期为-13.10亿元,由负转正;筹资活动现金流量净额-34.97亿元,净流出较上年同期18.63亿元扩大87.66%,主要因分配股利、利润或偿付利息支付19.69亿元(上年同期8.64亿元);期末现金及现金等价物余额52.16亿元,同比下降6.00%。
海外业务提速,H股上市推进中。 据同期披露的投资者关系活动记录,截至2026年6月末海外门店167家,上半年海外主营业务收入3.03亿元,同比增长47.16%;上半年成功在南非、哈萨克斯坦开设海澜之家品牌门店,海外业务版图拓展至南部非洲和中亚,已构建覆盖东南亚、中东、非洲及中亚的业务网络。
公司已于2025年11月21日向香港联交所递交H股上市申请,并于2026年5月26日更新递交申请资料,目前仍在推进中。
发布评论
评论