
邮储银行(601658)10月30日发布2026年第三季度报告。
前三季度本行实现营业收入2,816.10亿元,同比增长6.24%;利润总额879.05亿元,同比增长0.85%;净利润802.08亿元,同比增长4.45%;归属于银行股东的净利润800.56亿元,同比增长4.56%;扣非归母净利润779.67亿元,同比增长1.56%;基本每股收益0.64元。其中第三季度单季营业收入891.28亿元,同比增长4.08%;归母净利润285.53亿元,同比增长4.46%。
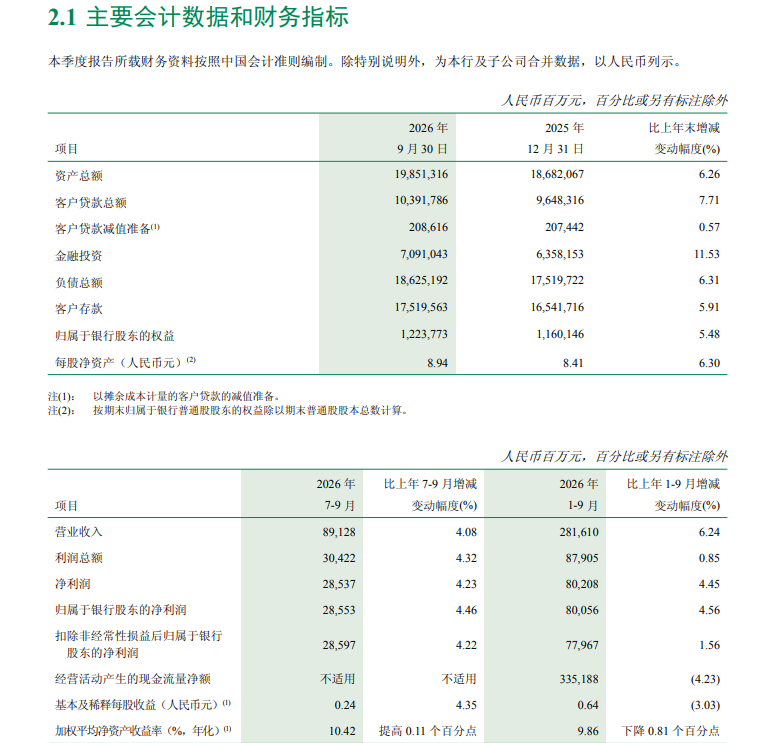
前三季度信用减值损失400.23亿元,同比增加167.40亿元,增长71.90%,财报说明主要是贷款规模增长,以及坚持审慎的风险管理政策,拨备计提增加,这也是利润增速(+4.56%)明显低于营收增速(+6.24%)的主要原因。成本收入比54.74%,同比下降2.66个百分点。
前三季度利息净收入2,201.42亿元,同比增长4.58%,净利息收益率1.60%、净利差1.58%,财报说明主要靠优化存款结构、发展低成本自营存款叠加存款利率下调,利息支出下降带动(利息支出1,360.42亿元,上年同期1,519.94亿元);客户存款付息率降至0.97%,较上年度下行18个基点。手续费及佣金净收入251.07亿元,同比增长8.72%;其他非利息净收入363.61亿元,同比增长15.50%,主要靠债券、票据交易流转及证券投资基金估值增加带动。非息收入同比增长12.63%,占营业收入比例提升1.24个百分点。
截至9月末,资产总额198,513.16亿元,较上年末增长6.26%;客户贷款总额103,917.86亿元,增长7.71%,其中公司贷款49,951.77亿元、增长16.90%,个人贷款48,730.50亿元、增长0.59%,票据贴现5,235.59亿元、下降1.36%;金融投资70,910.43亿元,增长11.53%;客户存款175,195.63亿元,增长5.91%,其中公司存款22,080.91亿元、增长19.57%,个人存款153,078.88亿元、增长4.19%。归母股东权益12,237.73亿元,增长5.48%;每股净资产8.94元,增长6.30%。
不良贷款余额1,024.21亿元,较上年末增加108.97亿元;不良贷款率0.99%,较上年末上升0.04个百分点;关注类贷款余额1,953.90亿元、占比1.88%,较上年末上升0.31个百分点;逾期贷款余额1,399.34亿元、逾期率1.35%,较上年末上升0.05个百分点;拨备覆盖率204.74%,较上年末下降23.20个百分点。前三季度年化不良贷款生成率0.91%。资本充足率13.85%,较上年末下降0.67个百分点;一级资本充足率11.65%、核心一级资本充足率10.21%,均较上年末下降。流动性覆盖率240.61%,较上年末302.45%明显下降,但仍远高于监管要求;净稳定资金比例170.91%。
“五篇大文章”与零售业务持续推进。 涉农贷款余额2.75万亿元,普惠型小微企业贷款余额1.91万亿元,余额占客户贷款总额比例均稳居国有大行前列;科技贷款较上年末增长超20%;绿色贷款余额超1.1万亿元;养老金金融规模超3.9万亿元。零售方面,富嘉及以上客户752.15万户、较上年末增长11.26%,个人客户AUM 19.31万亿元、增长5.52%。公司方面,公司客户较上年末增长16.08%,主办行客户增长20.77%,公司客户融资总量(FPA)8.17万亿元、增长20.27%。非货基金销量同比增长22.39%,代销理财存量规模增长17.67%。
发布评论
评论