
©文轩图库
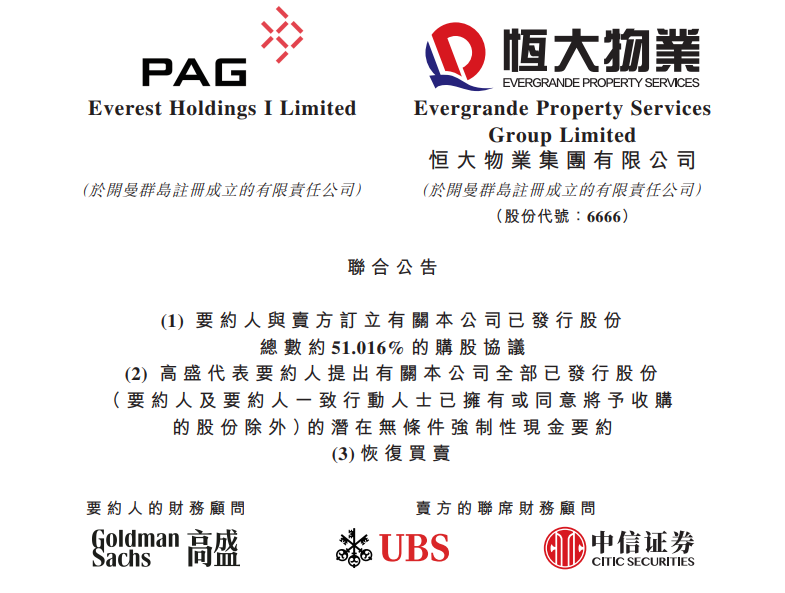
两天前,清盘人代表的卖方与PAG旗下Everest Holdings I Limited签署购股协议,以40.26亿港元出售恒大物业51.016%股权,并触发每股0.8359港元的无条件强制性现金要约。
为什么是太盟接手?
公开信息显示,太盟投资(PAG)是专注亚太地区的多资产品种基金管理和投资平台,业务包括私募股权、不动产、信贷及市场三大核心板块,截至2026年6月30日合计资产管理规模超过600亿美元。
收购优质物管资产,是太盟扩张版图的重要选择。而恒大物业经营的持续改善,是促使其决意接手的关键因素。
观察太盟近年布局,物管、商管行业早已在版图之中。
2021年8月,太盟联合其他投资人向珠海万达商管投资约380亿元,并在珠海万达商管赴港上市失败后,又联合其他投资人追加投资约600亿元,并于2024年牵头拿下珠海万达商管控制权;2025年又联合腾讯、阳光人寿等接盘48座万达广场,路径高度一致。
物管方面,2026年7月,在方圆生活服务(9978.HK)2023—2025年连续三年净亏损的情况下,太盟旗下公司以顾问身份促成其50.01%股权交易案,并有权以每股0.5港元的价格认购方圆生活服务7700万股股份。
用这套逻辑来观察这次收购,便能清晰理解其操作:PAG手中已有万达商管的商业运营体系,恒大物业则拥有6亿平方米的全国性在管面积和住宅物管底盘。
如果能在治理层面完成“商管+物管”的能力对接,PAG有可能在港股讲述一个覆盖面更完整的轻资产运营平台故事。
此外,恒大物业旗下的盈纬数科已在尝试对外输出物业数字化系统,2026年上半年签约超300家外部物企,这也是一块PAG可能加速推动的“第二曲线”。
依据公告披露,交易的最终确定取决于两个前提:一是交易能否在2027年2月12日最后截止日前满足包括反垄断批准在内的先决条件并完成交割;二是PAG能否在不大幅扰动一线运营的前提下,完成董事会和附属公司层面的治理重构。
40亿买到的,是个怎样的平台?
40.26亿港元对应51.016%控股权,PAG买到的不是一份“干净净资产”,而是一个“经营已经止血、报表尚未出清”的全国性物管平台。
从2026年中报看,恒大物业的基础经营已经与恒大体系实现了相当程度的切割。
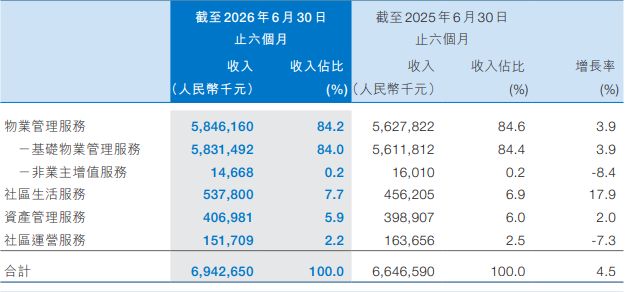
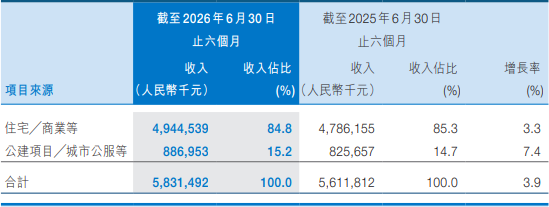
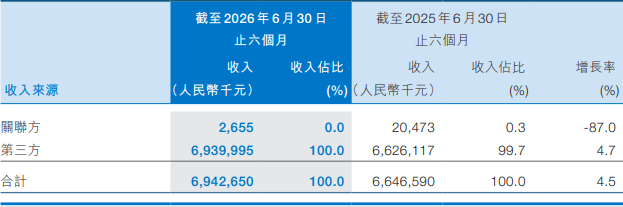
上半年营收69.43亿元,同比增长4.5%;归母净利润5.17亿元,同比增长9.5%;来自恒大系关联方的收入仅265万元,同比骤降87%,第三方收入约69.40亿元,占比约99.96%。
在管面积约6.03亿平方米;上半年累计签约(含续签)第三方面积约4300万平方米,而2025年全年累计新签约第三方面积约4500万平方米,两者口径不同,不宜直接比较“接近全年水平”。
基础物管毛利率从14.9%回升至16.2%,整体毛利率19.2%,在物管行业毛利率普遍承压的背景下属于中上水平。
这些数字表明,恒大物业的“经营端”已经基本独立,规模仍在,第三方外拓能力没有因大股东危机而瓦解。PAG买到的,首先是一个仍有正向现金流、全国性管理规模和市场化外拓能力的轻资产平台。
但“经营独立”不等于“报表干净”。恒大物业的资产负债表上,还压着三个历史问题。
截至2026年6月末,恒大关联方贸易应收20.89亿元已全额计提,全集团贸易应收减值拨备约32.44亿元;控制权变更只把“可能收不回”变成“已确认收不回”。
134亿元存款质押损失已于2021年全额计提,截至2026年6月仅追回约950万元,在恒大清盘背景下已接近沉没成本。
2026年上半年归母净利润增长9.5%,整体净利润仅增2.5%,净利率反降0.2个百分点,差额被减值、商誉和翻倍的财务费用吞噬。
需要特别说明的是:40.26亿港元是51.016%控股权对价,非PAG全部投入;要约全数接纳最高约90.37亿港元,隐含全公司估值约78.9亿港元,与114.05亿总市值口径不同,不宜直接对比。
知情人士透露,太盟投资未来计划继续维持恒大物业现有的运营及管理模式、上市公司地位及独立运营状态,包括保持在管项目的长期经营,以及落实对市场广大业主客户所承诺的服务标准。
在平稳过渡和稳定经营的前提下,支持恒大物业强化业务拓展能力,积极争取新的住宅及非住宅物业项目管理合同,实现在管项目组合的内生增长。
有业内人士分析认为,在控股权投资项目中,太盟投资通常会考虑保留核心高管或市场化引进外部高管,并推动资本运作或上下游整合,综合提高企业经营能力。
如果太盟投资能够把过往项目积累的管理经验应用到恒大物业,一方面维护物业稳定运营,保证物业服务质量,保障广大业主权益;另一方面,加强市场外拓能力,并寻找物管与商管之间的业务协同机会,促成公司增量发展,将有利于提升恒大物业可持续经营能力,恢复市场信心,利好企业长远发展。
但“维持独立运营”与“推动协同整合”之间存在天然张力。太盟若在短期内大幅调整管理层或强行嫁接商管资源,可能扰动一线服务稳定性;若过度保守,又难以兑现控制权变更带来的治理红利。
恒大物业2026年中期未派息,可用资金约42.44亿元,较年初小幅下降,流动性并不宽裕。这意味着新控股股东首先面对的不是扩张,而是在历史坏账和有限现金之间维持运营平衡。走向何方,取决于太盟能否在“稳”与“变”之间找到节奏。
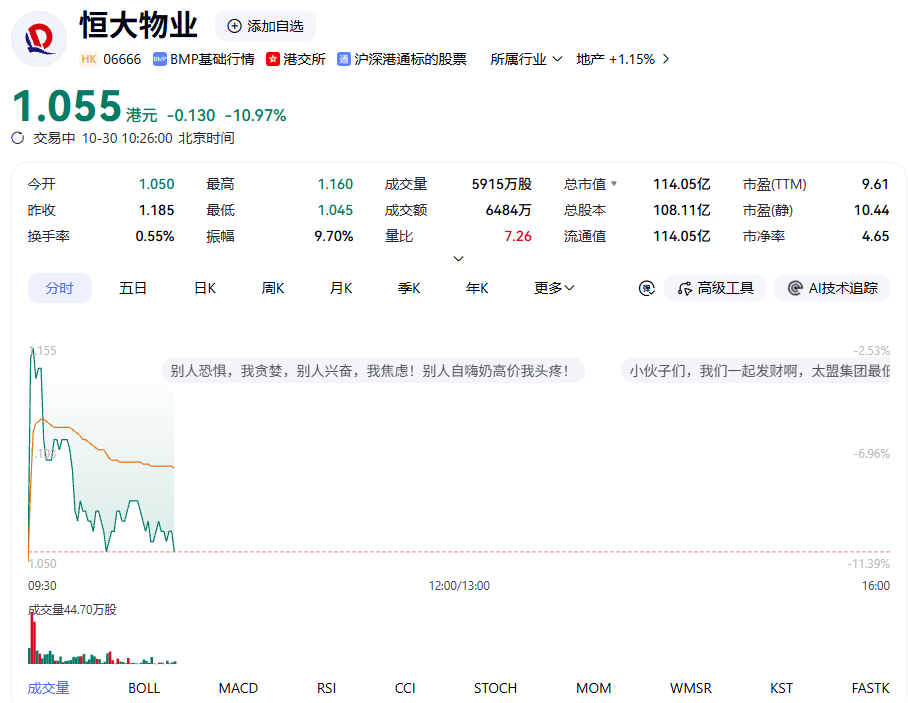
截至10月30日10时26分,恒大物业复牌后跌10.97%至1.055港元,总市值114.05亿港元(按全部已发行股份计算),动态市盈率9.61倍、市净率4.65倍。
困境资产的折扣从来不是免费的。40亿港元接盘,划不划算,最终不取决于买入价,而取决于PAG能不能把“困境资产”改造成“正常资产”。
声 明
本文基于恒大物业集团有限公司(简称“恒大物业”,股票代码:06666.HK)及其子公司、董事及高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对恒大物业、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。恒大物业相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;恒大物业未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论