
 ©网络
负债率58.84%、短期借款71.49亿元,还要定增募资不超过53亿元投资木绒锂矿。
对于盛新锂能这一系列“令人费解”的扩张行为,投资者在的说明会上接连发问。为什么?
为什么“大肆举债扩张”
9月11日下午,盛新锂能四川辖区2026年投资者网上集体接待日暨半年报业绩说明会上,投资者的焦点集中在公司激进扩张节奏与资金安全之间的张力。
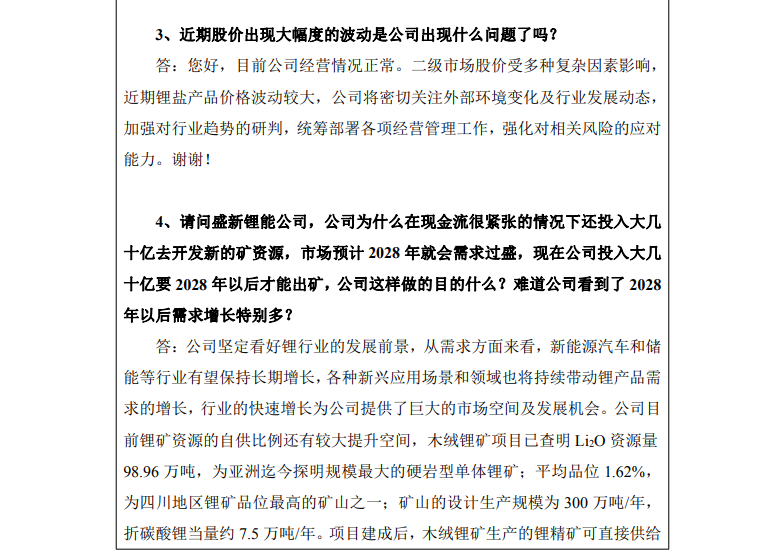
投资者问:“公司为什么在现金流很紧张的情况下还投入大几十亿去开发新的矿资源?市场预计2028年就会需求过剩,现在投入要2028年以后才能出矿,公司这样做的目的是什么?”
就在前一晚,公司披露了更新版定增草案:拟募资不超过53亿元,其中37.1亿元投向木绒锂矿采选尾工程项目,15.9亿元补充流动资金,募资额较此前的32亿元上调逾六成。这一时间节点上的信息披露,让本已紧绷的投资者情绪进一步升温。
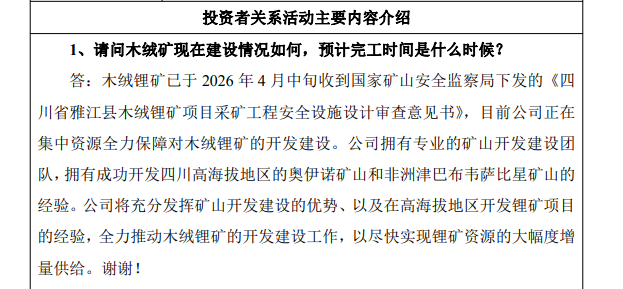
木绒锂矿的建设进度是第一个被问及的问题。公司回应称,木绒锂矿已于2026年4月中旬收到国家矿山安全监察局下发的《四川省雅江县木绒锂矿项目采矿工程安全设施设计审查意见书》,目前正集中资源全力保障木绒锂矿的开发建设。
对投资者最关心的投产节点,管理层并未给出明确时间表,仅表示“将发挥矿山开发建设及高海拔锂矿项目经验”。
这一模糊回应,显然未能完全消解投资者对项目周期与资金沉淀的疑虑。木绒锂矿建设周期4年,预计2030年前后才能达到设计产能,而公司当前需要持续输血维持建设。
当被问及津巴布韦建设硫酸锂工厂是否意味着有新锂矿发现时,公司未予确认,解释称此举意在顺应海外资源国推动矿产就地加工增值的政策趋势,推进原料保障渠道多元化,降低全链条生产物流成本。
投资者真正关心的是,对公司在负债高企之际仍同步推进海外两座硫酸锂项目(合计投资超4.76亿美元)的困惑:国内矿山尚在建设期,海外项目又已铺开,资金从何而来?
关于碳酸锂期货价格剧烈波动,公司表示期货价格受需求供给预期、政策变动、资金和情绪等多方面因素影响,供给端因部分地区政策、矿证等因素存在扰动,供需格局仍处于动态变化之中。
公司同时强调看好锂行业长期发展前景,认为新能源汽车和储能等行业有望保持长期增长,各种新兴应用场景和领域也将持续带动锂产品需求。
对于下游开始限制扩产是否影响明年的预期,公司承认锂产业链部分环节存在产能过剩,但强调新能源汽车、储能等终端应用领域仍将保持增长。
债务高企,3年内资金缺口约75.81亿元
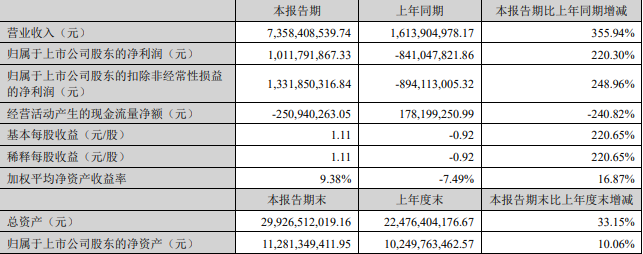
盛新锂能2026年中报显示:营业收入73.58亿元,同比增长355.94%;归母净利润10.12亿元,实现大幅扭亏;扣非净利润13.32亿元,同比增长248.96%。
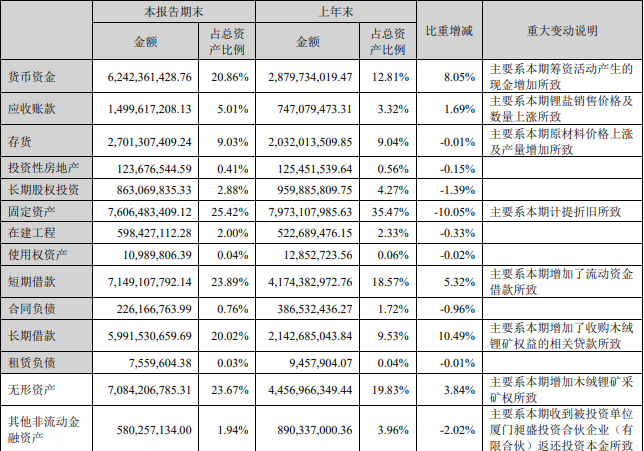
然而,盈利修复的背后是快速膨胀的债务规模和日益凸显的现金流压力。截至2026年6月末,公司短期借款71.49亿元,较上年末增长逾七成;长期借款59.92亿元,较上年末增长约1.8倍。
2022年至2025年及2026年1-6月各期末,盛新锂能的短期借款分别为22.49亿元、33.28亿元、38.14亿元、41.74亿元、71.49亿元;长期借款分别为11.59亿元、13.41亿元、18.95亿元、21.43亿元、59.92亿元。长短期借款及一年内到期的非流动负债合计已超过140亿元。
公司资产负债率从2023年末的36.03%升至2024年末的43.31%、2025年末的48.36%,再到2026年6月末的58.84%,明显高于同行业可比公司平均水平。
上半年经营活动现金流量净额为-2.51亿元,由正转负。财务费用3.52亿元,同比接近翻倍,受汇兑损失增加影响,其中汇兑损益高达2.10亿元。
盛新锂能在定增问询回复中披露,综合考虑可自由支配资金、经营活动现金流量净额、最低资金保有量、短期偿债压力、长期债务利息支出等因素测算,以2026年6月末为起算始点,未来3年内公司资金缺口约75.81亿元。
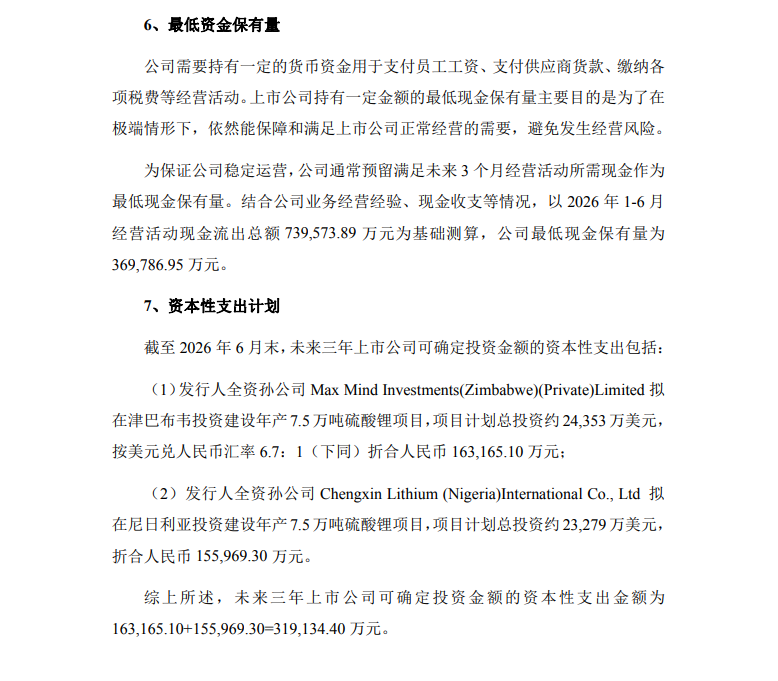
这其中最低现金保有量需求36.98亿元、资本性支出计划31.91亿元、预留偿还短期银行借款84.92亿元、未来三年长期负债利息3.61亿元。
在巨大的资金需求之下,盛新锂能的控股股东进行了高比例质押。截至2026年7月,盛屯集团及其一致行动人累计质押股份约1.05亿股,占其合计持股总数的50.49%,占公司总股本的11.50%。
资源自给率焦虑:为什么必须木绒?
翻看盛新锂能的财报,你会发现公司此次扩张的核心逻辑,提升锂矿资源的自给率。
当前自给率存在明显短板。公司现有锂盐产能13.7万吨/年,但报告期内锂精矿自给率仅为34%至50%,其余依赖外购,木绒锂矿新增的锂精矿可完全由公司自身锂盐产能消化。
目前盛新锂能的锂矿原料来源包括津巴布韦萨比星矿山、国内奥伊诺矿山以及外购矿石和部分代工业务,其中萨比星矿山产能约占公司2026年锂盐所需锂矿原料的1/3左右。这意味着公司仍有超过一半的锂精矿需要从外部采购,在锂价上行周期中,外购原料的利润空间被大幅压缩。
木绒锂矿已查明Li₂O资源量98.96万吨,为亚洲迄今探明规模最大的硬岩型单体锂矿;平均品位1.62%,为四川地区品位最高的矿山之一;设计生产规模300万吨/年,折碳酸锂当量约7.5万吨/年。项目达产后年净利润预计13.31亿元,内部收益率为23.57%,投产后锂精矿自产综合成本预计不超过3000元/吨。
公司表示,项目建成后锂精矿可直接供给锂盐生产基地,大幅提升锂资源自给率,减少进口锂精矿采购规模,平抑原料采购成本。同时,木绒锂矿凭借大规模开发带来的规模经济效益和优异的资源禀赋,生产成本预计保持行业较低水平,将极大提升公司穿越行业周期的能力。
盛新锂能对木绒锂矿的布局始于2020年,对其收购是一场历时五年、耗资超过74亿元的股权“长跑”。今年2月,公司公告拟以12.6亿元收购关联方厦门创益持有的惠绒矿业13.93%剩余股权,最终实现100%全资控股。
截至收购完成时,惠绒矿业尚未产生任何营收。木绒锂矿项目总投资规划为47.62亿元,建设周期4年,截至2026年7月公司已使用自有及自筹资金累计投入2.71亿元。项目用地审批手续尚未全部履行完毕,预计2026年12月底前办理完成,建设进度仍存在不确定性。
在披露2026年半年报之际,盛新锂能同步公告了两项海外重大投资议案,计划在津巴布韦和尼日利亚各建设一座年产7.5万吨的硫酸锂项目,津巴布韦项目总投资约2.44亿美元,尼日利亚项目约2.33亿美元,合计超过4.76亿美元(折合人民币约34亿元)。两个项目资金来源均为“实施主体的自有或自筹资金或公司以增资或借款的形式投入”,建设周期规划为19个月。
一场关于“周期择时”的豪赌
继9月11日收跌4.39%后,9月14日午后盛新锂能股价继续小幅走弱。截至北京时间13:56,股价报27.16元,较昨收27.25元下跌0.33%,盘中最高27.59元、最低26.68元,振幅3.34%,成交额3.22亿元,换手率1.30%,量比0.76。
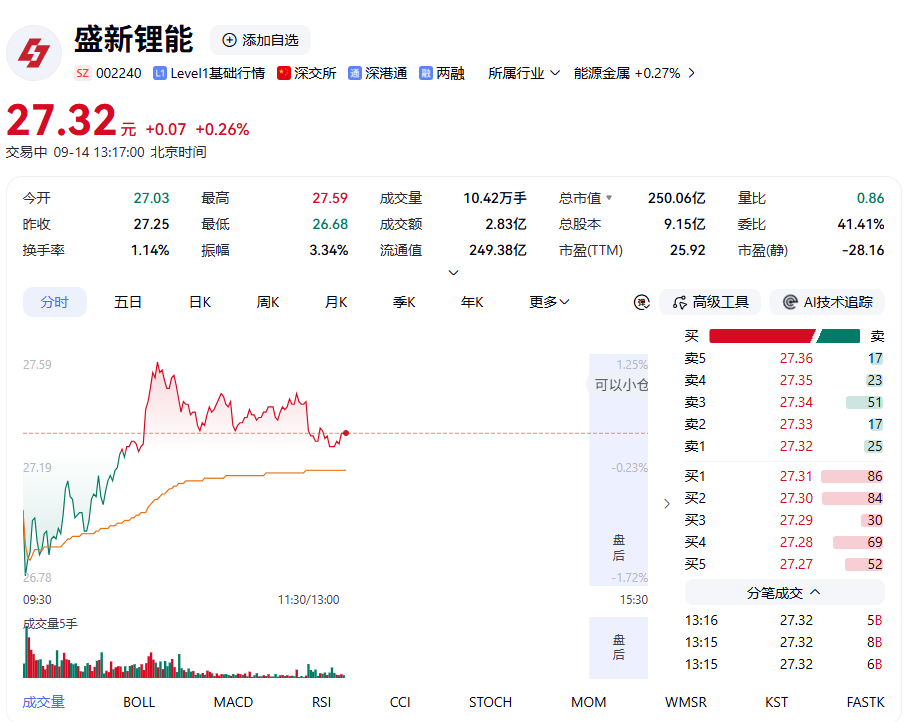
公司总市值248.59亿元,流通市值247.92亿元;按总股本9.15亿股估算,当日市值较昨日收盘缩水约0.82亿元。较52周高点63.13元,股价已回撤约57%,较今年5月高点跌去近六成。
盛新锂能的扩张节奏,与行业景气度的起伏高度交织。理解这场“豪赌”的风险与回报,需要放在锂价周期的框架下审视。
碳酸锂价格自年初约12万元/吨起步,5月中旬一度冲高至21万元/吨,6月底回落至15.65万元/吨,期货主力合约已自2月以来首次跌破13万元整数关口,创2月6日以来新低。上半年公司商品期货与外汇套期保值合计亏损3.74亿元,进一步放大了市场对周期反复的担忧。
公司未来三年资金缺口约75.81亿元,而木绒锂矿建设周期4年、预计2030年前后达到设计产能并完成主要资产转固。这意味着在矿山产生稳定现金流之前,公司需要持续依赖债务融资和资本市场再融资来维持运营和建设。53亿元定增尚需通过深交所审核并获得中国证监会同意注册,最终能否通过及时间仍存在不确定性。
面对“大肆举债扩张”的质疑,公司高管在业绩会上回应称,从需求方面看,新能源汽车和储能等行业有望保持长期增长,各种新兴应用场景和领域也将持续带动锂产品需求的增长。
公司目前锂矿资源的自供比例还有较大提升空间,项目建成后将大幅提升锂资源自给率,特别是国内锂矿资源的保障将得到大幅增强,有效增强抵御地缘政治冲击的能力。
在锂行业,有矿才有定价权与生存权。锂价上行周期里加杠杆买矿是“卡位”,一旦价格回落,当前的动作便将成为一场豪赌。
盛新锂能能否穿越这轮周期,取决于木绒锂矿能否按期投产、定增能否顺利落地,以及锂价中枢能否在中期维持在公司成本线之上。
声 明
本文基于盛新锂能集团股份有限公司(002240.SZ)公开披露的2025年年度报告、2026年半年度报告,公司关于收购惠绒矿业股权、木绒锂矿开发建设及海外硫酸锂项目投资的相关公告及披露文件,深圳证券交易所与巨潮资讯网公开信息,券商研报、公开媒体报道及第三方信息平台所披露的信息撰写。文中涉及的事实描述及财务数据,均尽力与上市公司公告、监管披露文件及公开报道逐项核对。
本文分析仅基于上述有限数据资料,存在固有局限,仅为作者个人观点,不构成对盛新锂能、惠绒矿业、其控股股东、实际控制人、董事、高级管理人员及相关方的任何投资建议、交易指导或法律意见,亦不构成对本次收购、投资、项目建设最终成效、整合结果或公司未来业绩的保证。盛新锂能相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论