
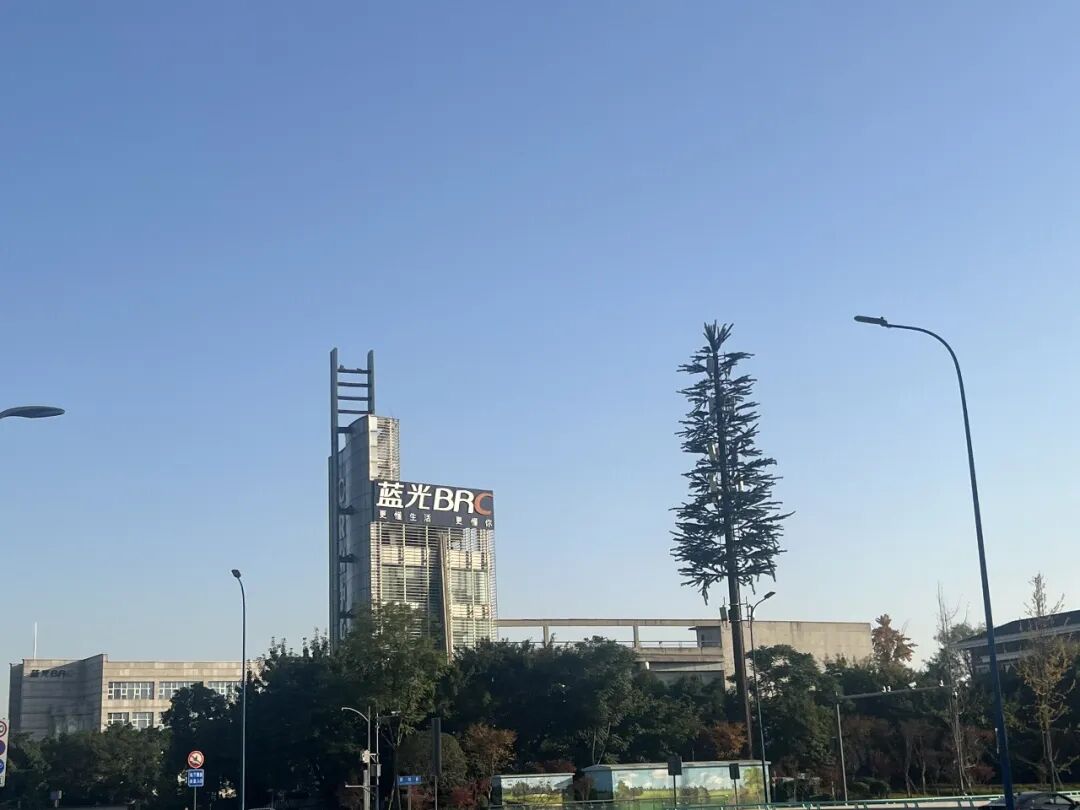
 ©文轩图库
9月15日,蓝光发展公告:董事会成员由五名减至三名,熊海鉴当选董事,与杨铿、杨武正共同组成第九届董事会;杨长江出任监事会主席,汪旭波当选职工代表监事。
这场看似“无影响”的人事调整,落在一家已资不抵债、身处债务危机深水区的公司身上,究竟意味着什么?
谁在管理这家公司?
此次人事调整中,最值得关注的是熊海鉴的晋升路径。
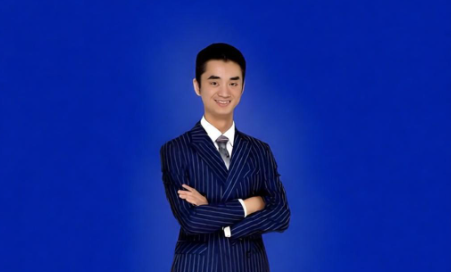
公开信息显示:熊海鉴34岁,清华大学工程物理系硕士,2018年入职四川蓝光和骏实业有限公司,历任重庆区域项目总经理助理、东南区域运营总监、四川蓝光发展股份有限公司PMO总监、助理总裁。
2026年8月25日,原总裁杨武正因整体工作安排辞去总裁职务,熊海鉴被聘任为总裁,任职期限同第九届董事会任期。杨武正辞任总裁后仍继续担任董事长。
这意味着,蓝光发展的日常经营管理权,从杨武正手中交到了一位“85后”职业经理人手中。
杨武正出生于1995年,是蓝光发展实际控制人杨铿之子。2021年6月4日,杨武正接过父亲的权杖,担任董事长职务。
此次调整,杨武正继续担任董事长,但不再兼任总裁,将更多精力聚焦于战略决策和债务化解的顶层沟通;熊海鉴则负责执行层面的经营管理和项目推进。
与此同时,董事会由五人缩至三人,杨铿、杨武正、熊海鉴构成新的决策核心。三名董事中,杨铿是实际控制人,杨武正是董事长,熊海鉴是总裁,决策链条大幅缩短。
这种“创始人+二代接班人+职业经理人”的三角结构,在出险房企中并不罕见:创始人负责对外协调和重大决策,二代负责战略延续,职业经理人负责日常经营和化债执行。
监事会方面,杨长江、汪旭波与奚国鹏组成新一届监事会,杨长江任监事会主席。杨长江40岁,2011年入职四川嘉宝资产管理集团,历任行政主管、车队主管;汪旭波58岁,1999年入职蓝光和骏,现任成都分公司行政主管。
这里有必要提一下蓝光创始人杨铿。自公司危机爆发后,他已很少公开露面。2024年第一次临时股东大会,他因“公事”缺席;2025年第一次临时股东会,他又与另两名董事一同缺席;2026年9月15日的临时股东会,公告仅以“因有事缺席”一笔带过。
一个曾经在川渝地产圈响当当的人物,如今连自家公司的股东会都鲜少出席,外界关于他“跑路”“当逃兵”的议论也随之而起。
杨铿目前仍保留着董事席位,是蓝光发展第九届董事会的三名成员之一。名义上,他依然是这家公司的掌舵人;实际上,公司的日常经营和债务化解,早已交到了杨武正和新任总裁熊海鉴手中。
公司现状:资不抵债
就人事调整的公告发布前不到一个月,蓝光发展披露了2026年半年度报告。
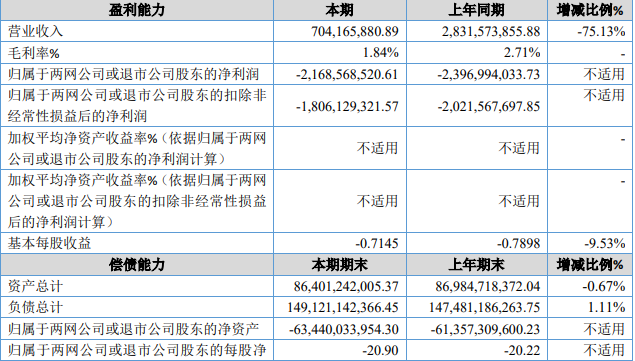
期内,公司实现营业收入7.04亿元,同比下降75.13%;归母净利润-21.69亿元,亏损同比收窄9.53%。房地产开发业务销售金额约6.43亿元,毛利率仅1.84%。
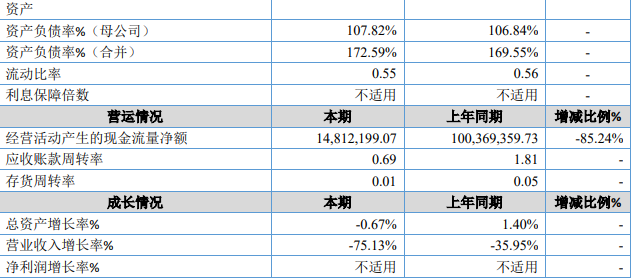
截至2026年6月30日,公司资产总计864.01亿元,负债总计1,491.21亿元,合并资产负债率172.59%,归母净资产-634.40亿元,每股净资产-20.90元。公司已经严重资不抵债,股东权益为负。
期末现金及现金等价物余额仅1.77亿元,而货币资金账面余额3.38亿元中,有3.28亿元为受限或限定用途资金,可自由动用资金极其有限。经营活动现金流净额仅0.148亿元,较上年同期1.004亿元下降85.24%。
截至2026年6月30日,累计到期未能偿还的有息债务本金合计429.44亿元,其中短期借款逾期20.52亿元、一年内到期的非流动负债逾期381.76亿元、其他债务融资工具27.16亿元。
截至报告披露日,有息负债到期未偿付本息共计638.46亿元。短期有息债务本息合计637.67亿元,而可自由动用的货币资金不足0.2亿元。
随着债务一同飙升的还有司法诉讼。期内诉讼、仲裁事项作为被告/被申请人的累计金额35.28亿元。
近期新增诉讼涉案金额累计约27.98亿元,单笔最大案件为杭州工商信托诉茂名烁城房地产开发有限公司、四川蓝光发展股份有限公司等金融借款合同纠纷,涉案金额22.85亿元。公司已被列为失信被执行人,多个银行账户被司法冻结、资金被强制扣划。
在半年报中,蓝光董事会坦承:“上述事项或情况均表明存在可能导致对本集团持续经营能力产生重大疑虑的重大不确定性。”
还能撑多久?
辉煌已成过往,蓝光今日之困局,远非换几个人就能解决。
数据显示:截至2026年3月,公司已发行尚未兑付的公司债券共8支,存续本金55.54亿元,均未按期兑付。
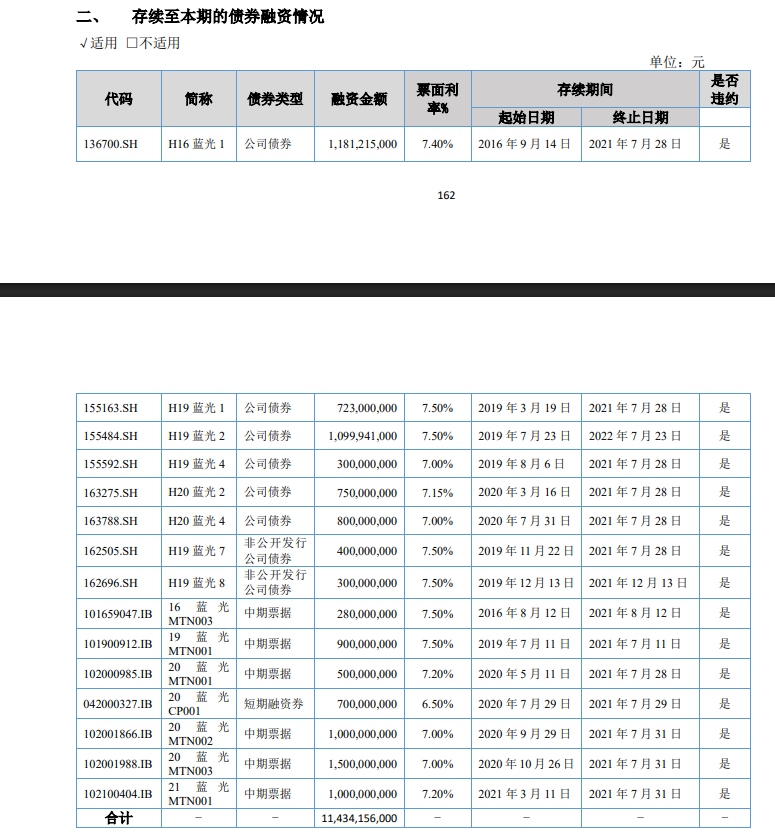
公司表示,“在专业中介机构配合下,公司已完成资产和负债底数的摸排,形成了风险化解方案雏形。现债务风险化解整体方案仍在积极沟通制定过程中”。
从2021年7月公开债务违约至今,已过去五年。五年间,公司始终停留在“方案雏形”和“积极沟通”的阶段。
境内债券持有人会议的召开、金融机构债委会的协调、资产底数的摸排,这些工作固然重要,但核心问题是:钱从哪里来?
截至2026年6月30日,公司可自由动用的货币资金不足0.2亿元,而短期有息债务本息超过637亿元。即便所有项目都能恢复销售,销售收入在扣除建安成本、税费后,能用于偿债的现金流也极为有限。
公司受限资产总计316.83亿元,占总资产的36.67%,其中存货274.68亿元为借款抵押担保或被法院保全。控股股东蓝光集团所持201,224,585股股份(占公司总股本6.63%)已被100%司法冻结,且因股票质押交易违约,已被相关金融机构进行违约处置。
蓝光集团债务若无法稳妥解决,所持股份或遭司法处置,控制权堪忧;资产处置虽为化债主路,但核心资产已抵押冻结,可处置资产有限,且面临折价拍卖与受偿顺序博弈。
更为重要的是,在现有政策框架下,公司以“保项目交付,保民生需求”为首要目标,对开发项目分区域、分类别实施资金封闭管理,制定“一项目一策略”方案。这一框架意味着项目现金流优先用于建设而非偿债,债权人的耐心能维持多久,仍是未知数。
文轩财经的案头有一本名为《蓝光创业史》书籍,全书二十多万字,里面写满它的辉煌历史,从1990年成立,到2021年危机爆发,如梦似幻。
此后,中国房地产行业进入深度调整期,众多房企相继陷入困境。截至2026年,“千亿房企”仅剩保利发展、中海地产、华润置地三家;A股与港股合计91家上市房企上半年归母净利润为-1225.84亿元,行业仍处于筑底阶段。
对于蓝光发展而言,真正的考验不是“谁在管理这家公司”,而是“这家公司还能撑多久”。
声 明
本文基于四川蓝光发展股份有限公司及其关联主体(蓝光投资控股集团有限公司、四川蓝光和骏实业有限公司等)公开披露信息、媒体报道、第三方信息平台(全国中小企业股份转让系统、Wind等)及公开网络信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对蓝光发展、其创始人杨铿、关联公司、债权人、购房者、投资者及相关方的任何投资建议、交易指导或法律意见,亦不构成对公司经营、债务化解、项目建设或未来业绩的保证。蓝光发展相关事实的最终认定,应以企业正式声明、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论