
《金基研》 知临/作者 杨起超 时风/编审
过去五年,中国奶业产能规模保持增长,质量安全指标维持高位,稳产保供能力不断增强,整体呈现“量稳质升”的良好态势。国家统计局数据显示,2026年1-9月,国内乳制品的产量累计为2,310.5万吨,同比上涨6.2%,产能增长的另一面,中国乳业仍在修复中深化调整。在这一“总量爬坡、结构向上”的窗口,2026年前三季度,新乳业低温品类保持双位数增长,新品收入占比保持双位数,供应链效率提升,盈利能力增强,销售净利润率持续提升,持续打造柔性、敏捷、新鲜的供应能力。
具体而言,新乳业展现出多维度的综合竞争优势,其依托“八鲜”全产业链构建竞争壁垒,低温品类增速领跑行业,并通过多元奶源与精益管理实现成本把控与供应链提效。在研发与产品端,加速研发成果转化,发力高端跨界,以双位数增长的新品收入印证其市场竞争力。在渠道与营销端,DTC及新兴渠道成为增量引擎,社区订送有效提升复购率,体育营销与私域闭环驱动品牌“破圈”,构筑竞争壁垒。
一、“八鲜”全链打造竞争壁垒,低温品类增速领跑行业大盘
近年来,国家政策重点支持低温奶相关品类,且行业低温液奶产品渗透率持续走高。新乳业持续聚焦“鲜立方战略”,2026年前三季度实现业绩双增,且低温品类保持双位数增长。
1.1、持续聚焦“鲜立方战略”,2026年前三季度业绩双增
随着上市乳企的三季报陆续披露完毕,过半数企业营收实现正增长。
据东方财富Choice数据,申万行业分类下的乳品行业,2026年1-9月,20家A股乳企上市企业的营业收入合计为1,468.73亿元,归母净利润合计为105.31亿元。其中,13家乳企营业收入实现同比正增长,9家乳企归母净利润实现正增长。
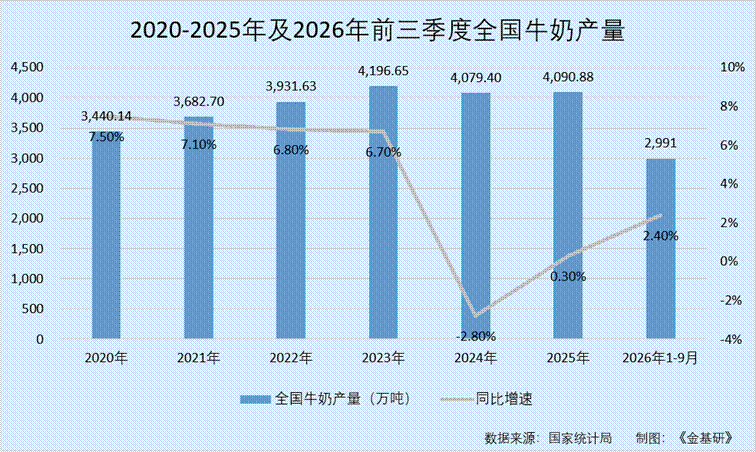
另一方面,据国家统计局数据,2020-2025年及2026年1-9月,全国牛奶产量分别为3,440.14万吨、3,682.7万吨、3,931.63万吨、4,196.65万吨、4,079.4万吨、4,090.88万吨、2,991万吨,同比增速分别为7.5%、7.1%、6.8%、6.7%、-2.8%、0.3%、2.4%。
其中,乳制品产量在三季度持续增长。国家统计局数据显示,2026年1-9月,国内乳制品的产量累计为2,310.5万吨,同比上涨6.2%。
在国内乳制品行业“总量爬坡、结构向上”的窗口下,新乳业凭借“鲜立方战略”纵深发展的结构性能力,其2026年前三季度的业绩延续上半年的增长态势,实现双增。
据新乳业三季报,2026年第三季度,新乳业实现营业收入30.45亿元,同比增长4.72%,实现归母净利润2.4亿元,同比增长6.19%。
且2026年前三季度,新乳业实现营业收入88.58亿元,营业收入同比增长5.03%,实现归母净利润7.05亿元,同比增长13.23%。
1.2、低温奶赛道具备扩容空间和政策指引,新乳业低温品类增速领先行业整体
近年来,国内低温液态奶的渗透率持续走高,但仍不足30%。
据公开信息,2021-2025年,国内低温液奶产品的渗透率分别为23.1%、23.1%、23.3%、25.3%、27.4%。
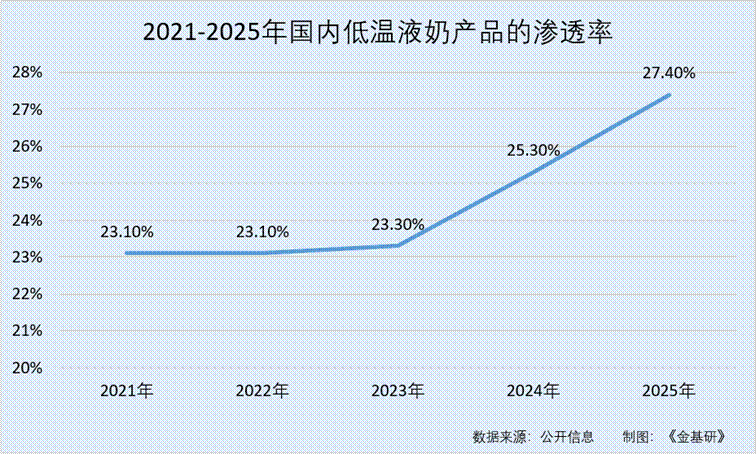
且2025年,国内市场低温奶渗透率为27.4%,与同期美国、日本分别达到90%、75%以上相比,渗透空间依然充足,低温鲜奶近几年年均复合增速接近9%,成为市场扩容的核心板块。
此外,2026年前三季度,低温纯牛奶的销售额增长显著。
据马上赢《2026Q3乳制品市场回顾》,在乳制品各类目中,2026年1-9月,常温纯牛奶、雪糕及冰淇淋、低温酸奶、常温酸奶、低温纯牛奶、中老年奶粉的占比分别为36.94%、24.72%、15.17%、7.25%、2.54%、5.22%。其中,低温酸奶、低温纯牛奶和中老年奶粉占比均有所提升,且低温纯牛奶增幅明显。
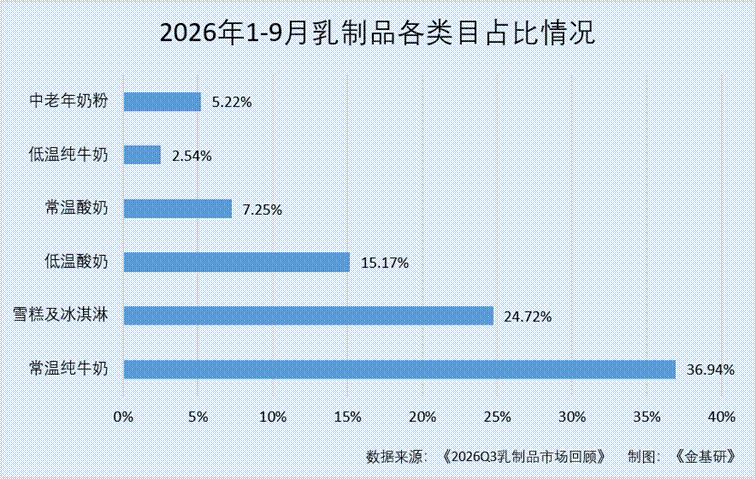
从销售额同比增速来看,各类目表现分化明显,其中其中低温纯牛奶、低温酸奶延续增长势头,分别增长17.03%、0.18%。
在低温鲜奶与低温酸奶两个类目的主要品牌格局中,新乳业是少数实现市场份额同比提升的企业,增势持续跑赢行业整体,其2026年前三季度低温品类保持双位数增长。
从政策端看,国家对奶业振兴的支持持续纵深推进。其中,《中国食物与营养发展纲要(2025-2030年)》明确将发展低温奶和奶酪作为重要方向,明确设定了2030年人均奶类年消费量47公斤的目标,为行业发展提供了清晰的指引。
可见,低温奶赛道具备扩容空间和政策指引,为新乳业低温品类增长提供了行业环境。在此背景下,新乳业低温品类保持双位数增长,并增势跑赢行业整体。
1.3、打造“鲜酸双强”矩阵,“八鲜”全链重构低温供给
2026年5月1日起,《乳品冷链物流服务规范》(WB/T 1153-2026)正式实施,规定了乳品冷链物流服务的基本要求、服务保障、服务内容及要求、追溯、记录管理、评价与改进,适用于乳品的冷链物流服务活动。
且该标准的出台,将健全冷链物流服务体系,推动乳品冷链物流标准化运行,强化全程温控与质量管控,助力企业提升冷链服务能力与核心竞争力。
此方面,新乳业具备高效的冷链配送体系。此外,新乳业长期深耕低温奶赛道所建立的先发优势,将“鲜立方战略”纵深下沉到产业链,并且打造“鲜酸双强”矩阵。
具体而言,作为产业链一体化运营的乳制品企业,新乳业聚焦低温鲜奶与特色酸奶主导品类,通过持续产品创新与涵盖“鲜奶源、鲜订单、鲜生产、鲜配送、鲜送达、鲜见、鲜享、鲜动”的“八鲜”全链路保障体系夯实“鲜价值”优势。
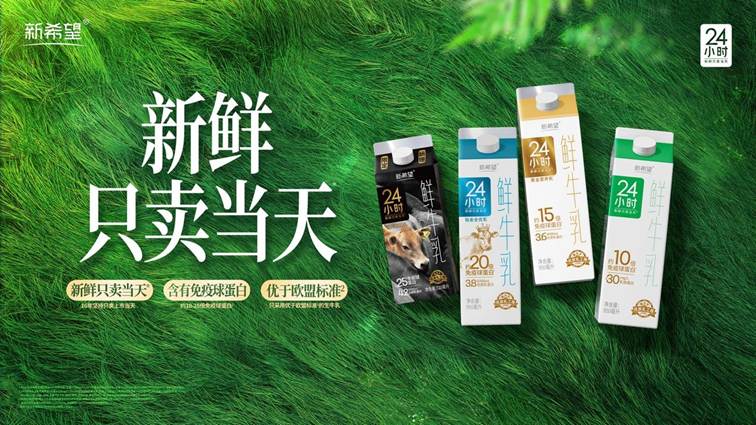
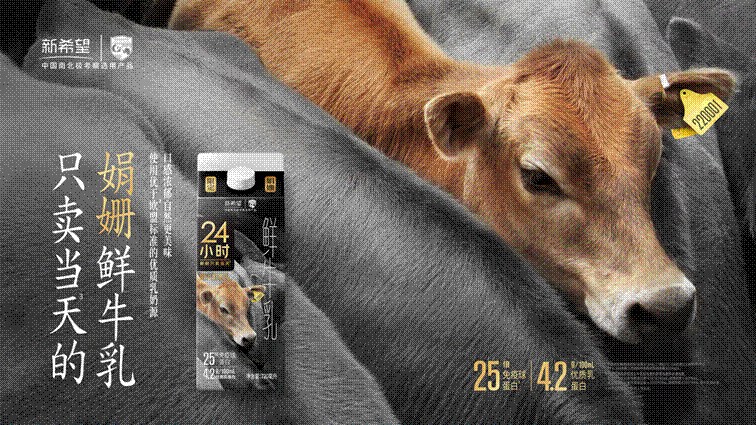
新乳业有多款明星产品,“24小时”鲜牛乳是全国首款只卖当天的鲜奶品牌,“活润”深耕益生菌酸奶领域。
由上可知,新乳业持续聚焦“鲜立方战略”,2026年前三季度实现业绩双增。在低温奶赛道具备扩容空间及政策指引的行业背景下,其低温品类增速领跑行业整体。基于此,新乳业打造“鲜酸双强”产品矩阵,并依托“八鲜”全链重构低温供给体系,其2026年前三季度低温品类保持双位数增长。
二、多元奶源强化成本把控,精益管理赋能供应链提效
《关于加快奶业纾困提升奶业高质量发展水平的通知》明确要求,乳品企业“稳步抓好节本提质增效”,并“落实稳定可控奶源要求”。此方面,新乳业自有和参股奶源供应占需求总量约六成,供应链“技术精进+成本挖潜+效能提升”三维协同。
2.1、自有和参股奶源供应占需求总量约六成,多元奶源结构增强成本把控
据中国奶业协会数据,十四五期间,国内奶业以供给侧结构性改革为主线,构建起更加稳固的产能保障体系。奶源自给率恢复至70%以上,扭转了2007年以来的下行趋势,实现了生产、消费、贸易的动态平衡。
且2026年5月,中国乳制品工业协会发布了《“十五五”乳制品行业高质量发展十大举措》,其中总体目标指出,到2030年,高附加值乳制品产值占比提升至40%以上,婴幼儿配方食品、特殊医学用途配方食品核心蛋白原料自给率达到70%,企业自主可控奶源比例超90%。
可见,“十四五”期间奶源自给率恢复到70%以上,“十五五”的目标进一步升级。
原奶是新乳业产品的主要原材料,含原奶的直接材料是新乳业主营业务成本的重要影响因素,原奶价格的波动对产品成本有较为直接的影响。而新乳业与现有主要合作牧场的合作时间长、供应关系稳定,有效地保证了其原料奶供应。
截至2026年6月末,新乳业通过持续加强自有牧场的建设,在全国范围内总共拥有12家规模化与标准化牧场,其中11家取得良好农业规范认证(GAP),12家取得学生饮用奶奶源基地认证,4家取得有机牧场认证,4家取得优质乳工程示范牧场认证,奶牛总存栏数超过5万头。
截至2026年9月,新乳业自有和参股奶源供应占其需求总量的六成左右,能够有效对冲周期波动。且新乳业通过自有、参股与长期协议相结合的多元奶源结构,形成更有效的成本把控。
且新乳业充分发挥自身优势,将“鲜”的理念具象化为全链路保障体系,全面落地“八鲜”运营体系,持续打造柔性、敏捷、新鲜的供应能力,把“新鲜”做成可复制的供应链能力。
2.2、结构升级与综合价格管理并进,净利率持续抬升验证效率
对于奶价温和回升带来的成本周期性波动,新乳业着力在结构上提升经营韧性。新乳业的价格调控不简单依赖终端提价,而是通过产品价格、产品结构升级、渠道结构调整等多种方式进行综合管理。
据东方财富Choice数据,2021-2025年及2026年1-9月,新乳业的销售净利率分别为3.81%、3.62%、3.98%、5.15%、6.72%、8.15%,销售净利率逐年抬升,三季报盈利能力增强。
2021-2025年,新乳业的销售费用分别为12.48亿元、13.57亿元、16.78亿元、16.59亿元、18.1亿元。2026年1-9月,新乳业的销售费用为12.91亿元,较上年同期减少4.11%。
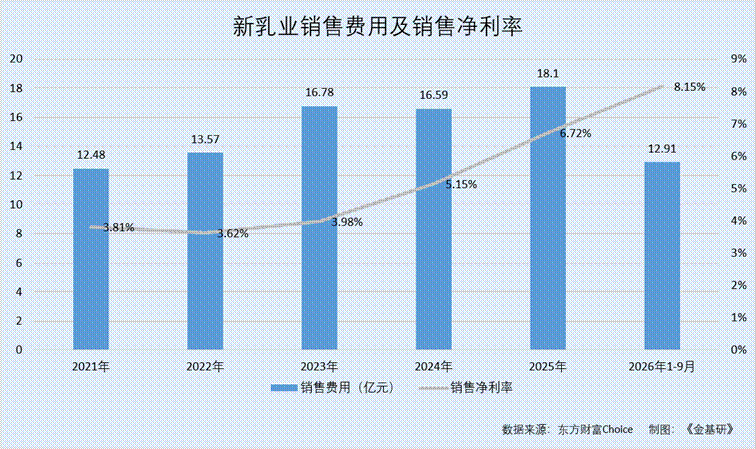
即新乳业面对奶价温和回升带来的成本周期性波动,不依赖终端提价,而是通过产品价格、产品结构升级、渠道结构调整等综合手段提升经营韧性。
2.3、生产精益管理向数智化迈进,三维协同下供应链效率提升
成熟的供应链管理可持续释放效率。2026年1-9月,新乳业的供应链效率提升。
具体而言,新乳业供应链体系持续推进“技术精进+成本挖潜+效能提升”三维协同,通过推进无菌灌装生产线的先进工艺,持续优化的管理闭环,深化精益管理体系WCM与数字化系统的高效结合,推动生产过程精益管理向数智化迈进等措施,实现人效、财效及生产可控成本的进一步优化,以及供应链整体效能持续跃升。
而费用端方面,2026年1-9月,新乳业的销售费用率为14.57%,较上年同期减少1.39个百分点;同期管理费用为2.79%,较上年同期减少0.32个百分点。
简言之,新乳业通过多元化的奶源结构有效增强了成本把控能力,结构升级与综合价格管理协同推进,推动净利率持续抬升。在生产与供应链端,新乳业精益管理加速向数智化迈进,在三维协同机制下进一步提升供应链整体效率。
三、加速研发转化发力高端跨界,新品收入双位数印证市场竞争力
消费需求的精细化与场景化正驱动行业加速创新,企业纷纷围绕“更鲜、更美、更多样”的需求,推出具有特定健康功能和情绪价值的产品。随着生物科技的长期投入逐渐进入兑现期,新乳业的“科技含量”正在转化为“收入含量”。
3.1、自有乳酸菌资源库已升至2,300株,科技优势转化为市场竞争优势
2026年9月14日,中国轻工业联合会在北京组织召开科技成果鉴定会,对中国食品院完成的《乳制品发酵剂菌种定向选育及产业化》项目开展科技成果鉴定。经鉴定委员会评审,项目整体技术达到国际领先水平,成果的先进性、成熟度及产业化应用前景获得一致肯定。
该科技成果意味着,国内菌种研发正从“资源收集”走向“定向选育与产业化”。
在生物科技领域,新乳业确立“国产菌株替代”战略目标,通过构建覆盖基础研究、技术转化与产业应用的全链路创新体系,系统推进产品差异化、品质高端化与核心原料自主化,持续将科技优势转化为市场竞争优势。
截至2026年二季度末,新乳业自有乳酸菌资源库已升至2,300株,多株功能菌株完成代谢解析与验证,牛奶活性保留、乳蛋白温和消化、益生菌肠道定植等技术的产品转化速度加快。
且新乳业继续稳步推进菌种研发及潜在产业化储备。新乳业以生物科技为核心引擎,通过微生物战略资源库建设与自主菌株研发,构建起“科技-产品-市场”的业务链,自研菌株在活润、初心等战略品牌中稳定应用,推动多款产品业绩表现优异。
3.2、研发成果显著,加快技术转化在产品及深加工的应用
近年来,新乳业不断提升的产品创新研发能力。
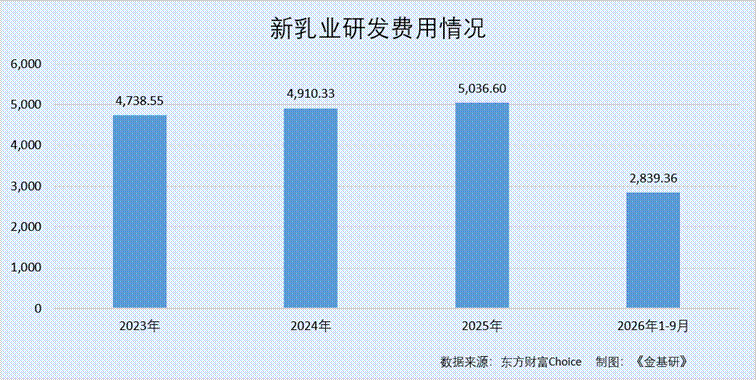
研发费用方面,2023-2025年及2026年1-9月,新乳业的研发费用分别为4,738.55万元、4,910.33万元、5,036.6万元、2,839.36万元。
在生物科技研发领域,据国家知识产权局数据,2026年前三季度,新乳业作为申请人申请了多项菌株领域相关的发明专利,包括“一种植物乳植杆菌P-1及包括其的微生物菌剂及应用”、“一种具有缓解慢性炎症性肠病症状能力的植物乳植杆菌P-9及其应用、产品”、“一株唾液链球菌嗜热亚种、发酵乳制品及制备方法”,以及“一种嗜热链球菌、乳制品、乳制品制备方法及应用”等发明专利申请。
研发成果转化方面,新乳业加速推进产品化应用。2026年10月23日,新希望华西乳业旗下活润品牌推出的低温益生菌酸奶新品“活润多维晶球135g”,特别添加了太空实验选用的GRX10菌株及HN-2菌株。
除了零售产品,新乳业的技术转化向深加工产业链延伸,拓宽了成果转化的价值边界。其中,新乳业通过部分子公司积极布局稀奶油产品,为茶饮、咖啡、烘焙行业提供创新乳品原料,并成功推出国内首家突破清洁标签研发的淡奶油产品。
概言之,近年来,新乳业注重研发投入,持续完善其研发能力,聚焦活性物质、益生菌功能挖掘等研究与技术开发,且加速创新成果转化。
3.3、新品收入占比保持双位数,高端矩阵与跨界新品拓宽乳品边界
产品不断创新,新品的成长带来盈利能力的提升。2026年前三季度,新乳业新品收入占比连续保持双位数。
其中,“活润”系列以“肠道+情绪”双场景保持增长,青瓜百香果等季节新品、初心系列的斐西斯希腊酸奶市场反馈,焦糖布丁等渠道合作产品增长稳定。
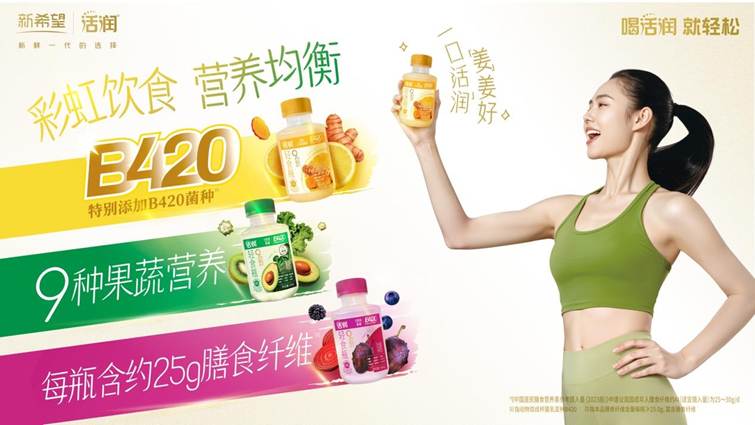
2026前三季度,新乳业不断推出新品,“新希望华西送奶入户首款清爽型果味酸奶”添加婴幼儿级别活性益生菌;“活润轻食瓶”特别添加姜黄,集齐9种果蔬营养组合;“佳爽乳酸菌”添加益生菌;“活润乳酸菌”上新的青提柠檬新风味添加德国进口益生菌HN-2与自主研发专利太空菌grx10等。且2026年9月,“新希望(华西)娟姗24小时鲜牛奶”获得授权跻身四川高端质量品牌矩阵。
除此以外,新乳业持续布局高端产品矩阵,提升市场竞争力。其中,朝日唯品以“牛乳+蔬菜”有机组合深耕高端,挪威红牛珍稀奶源巴氏鲜奶继续补齐高端矩阵,与阿华田合作的独创新品上市,有望自2027年起贡献更多增量,进一步拓宽乳饮新赛道。
随着创新能力得到持续验证,新品效率不断优化,2026年新乳业将科学规划新品发展路线,持续推出优异新品,助力其发展和业绩提升。
也就是说,新乳业正加速研发转化及高端跨界布局,其自有乳酸菌资源库已扩充至2,300株,将科技优势有效转化为市场竞争优势。在应用端,新乳业研发成果显著,技术转化正不断向产品及深加工领域渗透。在市场表现上,企业通过打造高端产品矩阵与跨界新品拓宽了乳品边界,新品收入占比持续保持双位数,展现其市场竞争力。
四、DTC与新兴渠道成增量引擎,社区订送与入户运营提升复购
DTC渠道是新乳业五年战略里的核心渠道,包括订奶入户、自主征订、形象店和部分电商渠道。随着消费升级,新乳业渠道端深化DTC模式变革,积极拥抱渠道焕新,在新兴渠道和新消费场景不断突破。
4.1、消费者趋向立体渠道购买乳制品,新乳业DTC与新兴渠道成为增量引擎
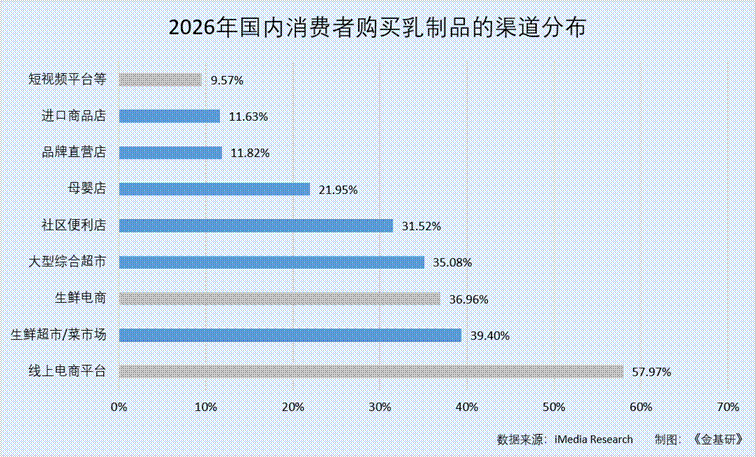
据iMedia Research(艾媒咨询)数据,2026年国内消费者购买乳制品的渠道呈现“线上主导、线下补充、场景分化”的特征。线上电商平台以57.97%的占比位居第一,紧随其后的是生鲜超市/菜市场,占比为39.4%。生鲜电商占比36.96%。在线下购买渠道中,大型综合超市(35.08%)、社区便利店(31.52%)、母婴店(21.95%)占据重要地位。此外,品牌直营店和进口商品店也拥有稳定的客群,分别占比11.82%和11.63%。短视频平台等新兴渠道开始渗透,占比9.57%。
据《新乳业2023-2027年战略规划》,新乳业将推动各子公司进行线上、线下渠道有机融合,将订奶入户、形象店、自主征订、电商等D2C业务作为渠道增长的第一引擎,推动2027年D2C业务规模占比达到30%。
在消费者乳制品购买行为形成立体渠道网络的趋势下,新乳业在渠道端以DTC模式为重要增长引擎,主动顺应渠道变革趋势,DTC与会员店、即时零售、零食量贩等新兴渠道成为增量重要引擎。
4.2、社区订送与入户运营提升复购,经营性净现金流企稳资产负债率下滑
新希望在成都、杭州等核心城市,新乳业推动“订送分离+限时送达入户”,数百个社区落地“鲜奶进社区”,新客续订率与老客复购率同步抬升。
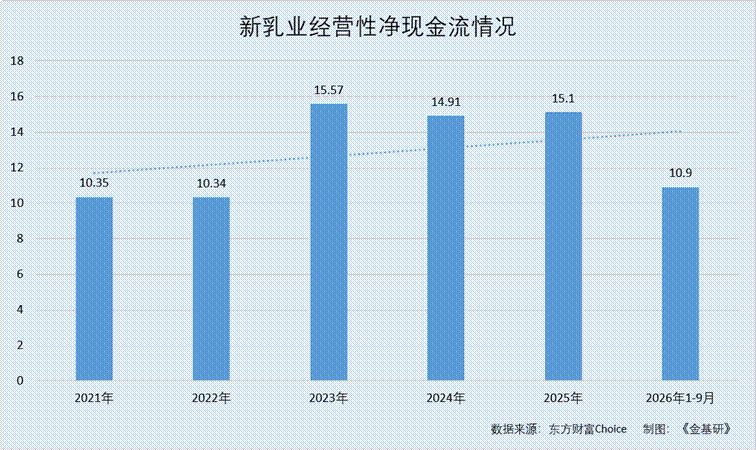
而订奶入户模式带来稳定现金流。据东方财富Choice数据,2021-2025年,新乳业经营活动产生的现金流量净额分别为10.35亿元、10.34亿元、15.57亿元、14.91亿元、15.1亿元。2026年1-9月,新乳业经营活动产生的现金流量净额为10.9亿元,同比增长1.77%。
且2026年前三季度,新乳业合同负债和其他流动负债减少,主要是报告期内其履行合同义务,向客户交付了产品。截至2026年三季度末,新乳业的合同负债为2.91亿元,较2025年末的较4.38亿元同比减少33.42%。
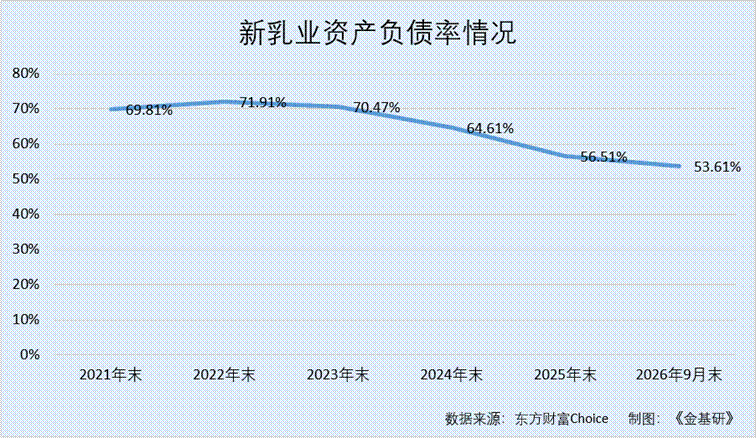
资产负债率方面,自2022年末起呈下滑趋势,2026年前三季度仍保持下降。2021-2025年及2026年9月末,新乳业的资产负债率分别为69.81%、71.91%、70.47%、64.61%、56.51%、53.61%。
4.3、零食量贩渠道持续拓展,新鲜零食赛道兴起时即切入
在拓宽产品销售渠道上,新乳业布局会员店、生鲜店、零食店等新兴零售业态。
2026年前三季度,新乳业零食量贩渠道保持良好增长。新乳业将顺应渠道发展趋势,积极拓展零食量贩渠道业务、提升渠道声量。零食量贩渠道冷链配套的完善,有利于低温品类在该渠道发展,其也将积极寻求深化合作机会。
且近年来零食折扣等新兴渠道不断涌现和发展。新乳业不断创新适宜新品,加强重客沟通,目前与主要零食折扣商家均有合作。2026年上半年,新乳业对以零食折扣为代表的新零售业务实现了快速布局和加速发展,推动了大盘业绩增长。2026年9月,“新希望华西x零食有鸣4.2纯牛奶”上新,零食有鸣门店独家发售。
不仅如此,新乳业产品在山姆渠道整体销售顺利。唯品有多款自有品牌产品在山姆渠道销售,后续将深化与山姆等渠道的沟通与合作。
此外,新乳业持续关注新鲜零食赛道的发展,并且实现了较早的布局响应,其在新鲜零食渠道兴起时,第一时间切入,成为其供应商。
不难看出,消费者购买乳制品正趋于立体化,新乳业将DTC及新兴渠道作为业绩增量引擎。在运营端,新乳业通过社区订送与入户运营有效提升了复购率,促使经营性现金流企稳、资产负债率下滑。同时,新乳业持续拓展零食量贩渠道,并做到在新鲜零食赛道兴起时及时切入。
五、体育营销与私域闭环驱动,品牌“破圈”推进区域矩阵管理
居民健康意识的持续提升为乳制品行业迎来了良好的发展机遇,市场对健康优质的乳制品的消费需求稳步上升,同时消费者对产品的品质提出更高要求,品牌认同更加分化,流行趋势不断变化。而新乳业借助体育大事件、用户场景、私域沟通的融合营销,新乳业在品牌侧把“鲜活”从心智标签做成了用户行动。
5.1、乳品消费从“认知驱动”转向“行动驱动,新乳业探索多样化营养新赛道
据《2026中国奶商指数报告》,2026年中国奶商指数得分为66.9分,国民日均饮奶量达273克,喝奶达标率升至38%,国民饮奶正从“认知驱动”迈向“行动落地”新阶段。且2026年中国奶商指数呈现从“知道”到“做到”的进化,规律饮奶习惯正从少数人的选择变成多数人的日常。
整体来看,该报告揭示了银龄人群、情绪悦己、小镇家庭的乳制品消费趋势,显示出半数以上小镇家庭选购的乳品种类越来越丰富,45.3%的家庭更看重品质,超三成家庭消费频次与产品档次出现升级。
在此背景下,新乳业主动拥抱年轻客群的高品质产品需求,结合自身供应链优势积极探索新赛道,通过创新产品逐渐打开乳品边界,更深入到用户的多样化营养需求。
5.2、私域性用户运营体系增近与用户的链接与互动,线下体验与直播转化形成品效闭环
值得一提的是,据《2026中国奶商指数报告》,37.8%的消费者希望乳制品能够提升免疫力,34.9%明确认可乳铁蛋白为核心成分;风味乳、含乳饮品则成为年轻人解压社交的新载体。
而新乳业以“科技营养食品企业”为发展定位,牢牢抓住低温乳品品类的发展趋势,在情感联结与用户运营上精准对标不同目标人群,构建了立体化的体验。比如,新乳业开学季订奶节双司联动,锁定家庭高频场景,验证“活动触达—企微沉淀—订奶转化”的社区私域增长模型。酸奶品牌“活润”推出的“开心芭”产品,聚焦情绪健康与肠道修复双需求,将产品从消暑饮品升级为年轻人的“社交硬通货”和情绪解压的“快乐搭子”,有效强化了“活润”品牌在体重管理与情绪消费赛道的认知。
除此之外,新乳业冠军的“极致新鲜”与24小时“只卖当天”形成价值对位,培养用户行动关联和情感关系,使品牌资产沉淀为可复购的用户资产。
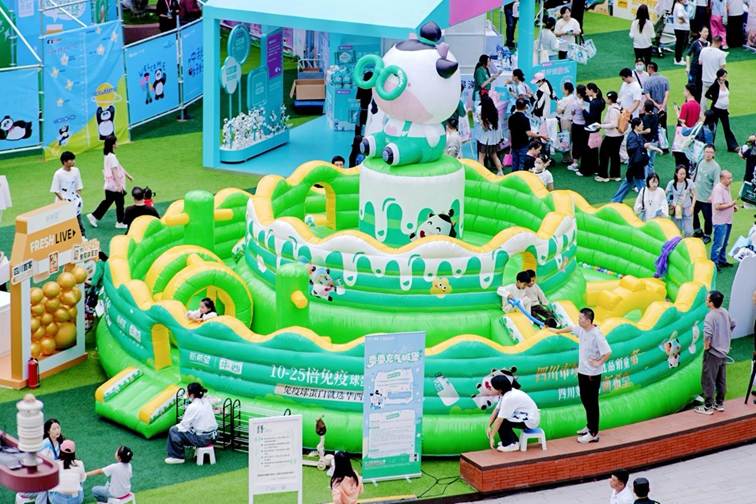
不仅如此,新乳业24小时鲜奶持续锚定“在地化新鲜锐度”,“悠享生活季”以冠军精神赋能线下体验,强化“领鲜”心智,跑通“线下体验+直播转化+征订锁客”的品效闭环。
5.3、体育大事件营销提高曝光品牌“破圈”,双层结构推进区域品牌矩阵管理
据2026年7月召开的中国奶业大会公开信息,中国奶业高质量发展的核心,在于将乳制品从基础农产品升级为精准化、个性化、场景化的健康解决方案,从“把产品卖出去”转向“为消费者创造价值”,从“行业的自我循环”转向“与国民健康同频共振”。
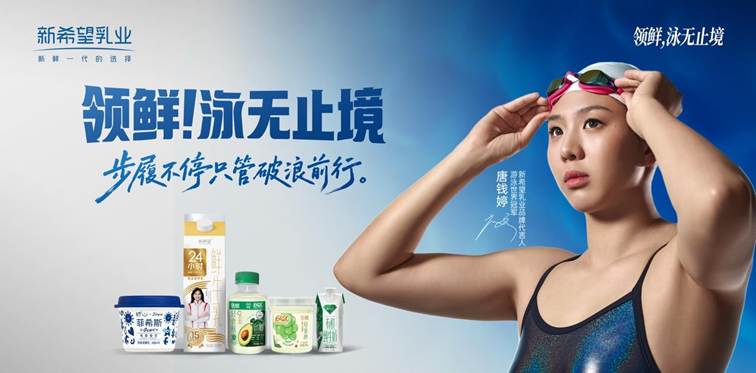
面对乳制品行业的场景化营销趋向多元化矩阵,2026年以来,新乳业围绕品牌代言人、游泳世界冠军唐钱婷,把“领鲜,泳无止境”的品牌精神从泳池延伸至日常。与此同时,亚运会期间线上发起#唐钱婷邀你一起备战#话题,带动全民跟练与UGC扩散,线下通过地标硬广与分众智能屏高频覆盖,赛会期间相关营销实现线上线下总曝光量6亿。
除此之外,新乳业系统性地拓展其他场景化营销。2026年以来,新乳业与阿华田达成战略合作,推出“浓醇麦芽可可风味低温乳饮料”,将消费场景延伸至通勤、办公、社交和休闲时段。
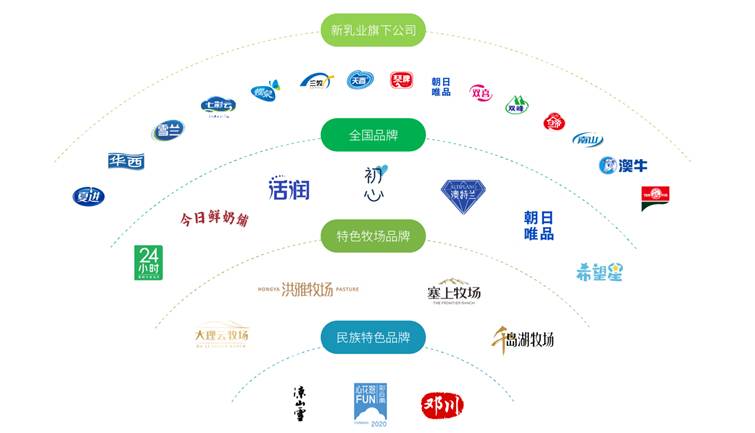
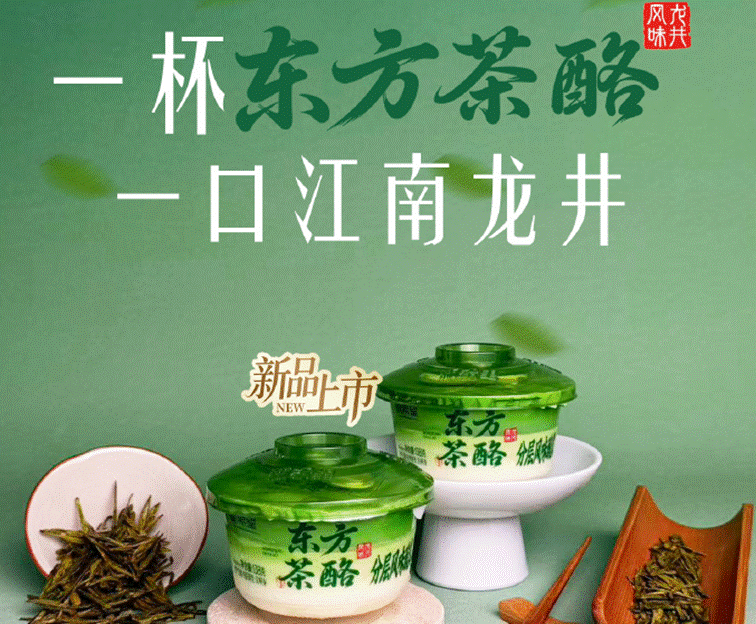
值得注意的是,新乳业通过成功的收购整合,拥有一批知名的区域特色品牌,包括华西、雪兰、夏进、双峰、白帝、琴牌、蝶泉、三牧、南山、双喜、天香及澳牛等。且其确立了“新希望+区域品牌”的双层结构来管理这些品牌,旨在持续推动整体品牌资产升级。其中,2026年8月,双峰品牌上新“东方茶酪”酸奶,甄选钱塘与越州双产区龙井原叶入料。
由上可知,2026年中国奶商指数为66.9分,饮奶从认知转向行动,银龄、情绪悦己、小镇家庭等趋势及免疫力、乳铁蛋白需求显现。新乳业定位科技营养食品企业,探索营养赛道,私域性用户运营体系增近与用户的链接与互动,线下体验与直播转化形成品效闭环,通过体育营销提升曝光,并且以“新希望+区域品牌”双层结构管理区域矩阵,构筑品牌竞争力。
六、结语
2026年前三季度,国内牛奶产能增长的另一面,乳制行业呈现“总量爬坡、结构向上”态势。而新乳业凭借“鲜立方战略”纵深发展的结构性能力,低温品类保持双位数增长,新品收入占比保持双位数,且“亮眼”的业绩验证了“新鲜乳业”穿越周期。
此外,新乳业从牧场的奶源管理,到生产的工艺控制,再到配送的冷链优化,最后到销售的市场洞察,生物科技与数字科技交织应用,共同保障了“鲜活”价值的实现。新乳业以低温鲜奶和特色酸奶为核心品类,主动拥抱年轻客群的高品质产品需求,结合自身供应链优势,积极探索风味饮料新赛道,持续发展DTC模式,深化渠道变革,优化渠道效率,精细化费用管控,发挥产品创新与科技赋能优势,利用体育营销与私域闭环驱动品牌“破圈”,扎实推进区域矩阵管理,实现高质量的长期增长。
发布评论
评论