
《金基研》 星黎/作者 杨起超 时风/编审
纺织行业正处在由规模扩张向价值提升转换的阶段,同时要素驱动转向创新驱动。值得一提的是,纺织行业出口呈现靠近材料端的中间品保持韧性的分项分化。但内需消费则在功能性产品等方向持续激活热点,发挥引擎与压舱石作用。与此同时,擦拭用品、汽车配套等产业用纺织品应用领域保持较高增速,以及AI芯片迭代为纺织行业打开了增量空间。
在这一进程中,以江苏聚杰微纤科技集团股份有限公司(以下简称“聚杰微纤”)为代表的超细纤维材料企业,凭借对细分赛道的长期专注与全产业链工艺积累,成为观察行业结构调整的微观样本。聚杰微纤积极参与标准修订,形成专利与标准的双重积累,并以持续高于行业均值的研发投入强度,承接行业由规模与价格竞争向技术与品牌竞争的转向。
一、专利与标准双轨沉淀,研发投入强度长期高于政策基准与同业均值
专利与标准的积累具有外部可验证性和长周期性,难以通过短期投入快速复制,因此在同质化竞争加剧的环境中,其完整度成为识别参与者层级的重要维度。当多数主体在专利与标准上处于空白时,少数具备完整布局者的相对位置便随之凸显。由此,标准制定权与企业专利积累共同构成观察主体层级分野的切入点。
1.1、科技与产业创新融合催生新质生产力,数智融合换新价值杠杆
从长周期看,国内纺织业研发投入呈现总量与强度同步抬升的趋势。
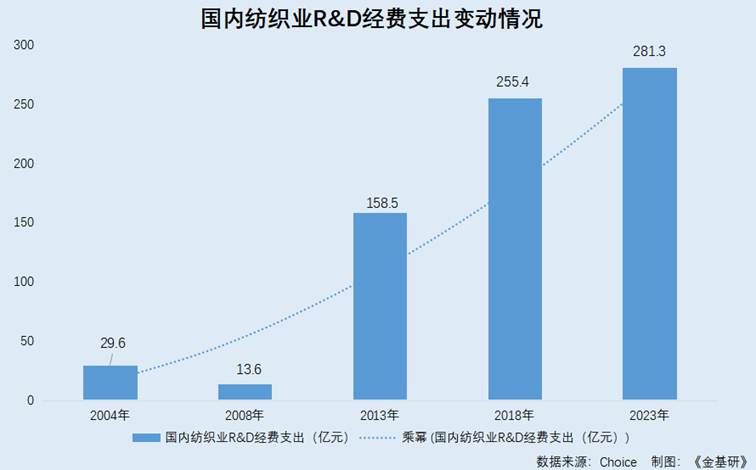
据东方财富Choice数据,2004年、2008年、2013年、2018年、2023年,国内纺织业R&D经费支出分别为29.6亿元、13.6亿元、158.5亿元、255.4亿元、281.3亿元。
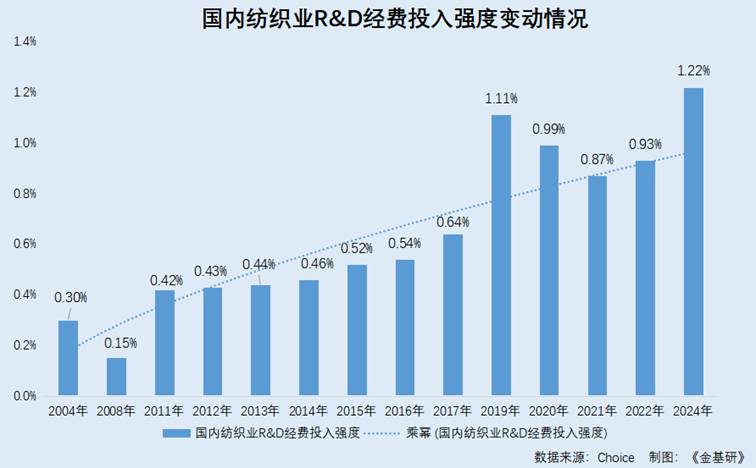
在2004年、2008年、2011年、2012年、2013年、2014年、2015年、2016年、2017年、2019年、2020年、2021年、2022年、2024年,国内纺织业R&D经费投入强度分别为0.3%、0.15%、0.42%、0.43%、0.44%、0.46%、0.52%、0.54%、0.64%、1.11%、0.99%、0.87%、0.93%、1.22%。
据中国纺织工业联合会数据,从要素驱动转向创新驱动。科技创新与产业创新深度融合,纺织新质生产力加快形成。2024年,行业规上企业R&D经费投入强度升至1.26%。纺织行业在新技术、新材料、新工艺、新设计的系统集成中,形成“科技、时尚、绿色、健康”的高质量发展属性。
并且,数智转型,轰然成势。全行业关键环节数字化率达到63.2%,高于全国制造业平均水平。
不难看出,数实融合,成为行业精益发展、焕新发展的价值杠杆。
1.2、锚定研发强度与数字化率,纺织业上市公司研发投入占比窄幅波动
政策目标为行业创新投入划定了量化底线,而上市公司的实际投入水平则提供了目标完成度的验证口径。
工业和信息化部等四部门在《纺织工业提质升级实施方案(2023—2025年)》中提出,到2025年规模以上纺织企业研发经费投入强度达到1.3%,70%的规模以上纺织企业基本实现数字化网络化。
据东方财富Choice数据,2023-2025年及2026年1-6月,证监会“纺织业”分类下48家上市公司的研发投入占营业收入比例的均值分别为3.41%、3.29%、3.27%、3.34%,而聚杰微纤的研发投入占比分别为5.48%、5.08%、5.12%、4.82%。
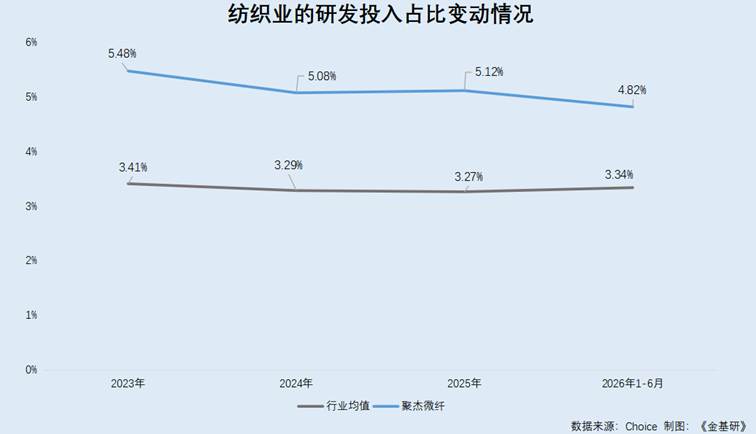
由此可知,2023-2025年及2026年1-6月,纺行业的研发投入占比整体呈小幅回落态势。但是,聚杰微纤的研发投入占比持续高于行业均值。
1.3、专利覆盖生产各个环节,标准制定权构成企业层级分野
标准与专利的积累具有外部可验证性和长周期性。
据江苏省服装协会2025年6月10日发布的公开信息,从受调查企业专利与标准申请情况看,江苏纺织服装行业在知识产权建设和标准制定方面已初步形成一定成果,但整体仍呈现出“点上突破、面上不足”的特点。一方面,部分头部企业表现出较强的专利布局能力。另一方面,大多数企业在专利数量、标准制定等方面仍属空白或数据缺失。
作为国内最早从事超细复合纤维材料加工、应用企业之一的聚杰微纤,截至2026年6月30日,其拥有62件有效专利,涵盖了从原材料处理到成品加工的各个环节,其中发明专利31件。
不仅如此,聚杰微纤还是工信部行业标准《超细涤锦纤维双面绒丝织物》(FZ/T43083-2016)的起草单位。2023年,聚杰微纤牵头修订了《海岛丝织物》(GB/T22862-2023)国家标准。
总的来看,纺织行业的竞争要素正在由规模、成本与交付条件,转向研发投入的持续性、专利布局的结构完整性以及标准制定的主导地位。
二、需求扩张与盈利修复共振,工艺同源打通电子级玻纤布切入路径
一条材料赛道是否值得进入,需同时回答三个问题:需求是否真实扩张、盈利是否具备吸引力、企业是否具备切入能力。而电子级玻纤布赛道恰好可以从这三个维度分别验证。
2.1、AI服务器重构PCB材料用量,结构性短缺推动电子布需求快速扩张
下游的规格变化与中端的产量,共同验证行业的景气程度。
据山东省国际投资促进中心2026年3月20日援引的公开信息,AI芯片迭代正从根本上改变PCB和封装基板的技术规格与材料用量,高端电子布需求增长迅速,出现持续缺货状态。
电子布与树脂结合形成的覆铜板,是印制电路板(PCB)的基材,而PCB则是所有电子元器件——从芯片到传感器——的物理载体和电气连接体。电子布价值量约占覆铜板成本的30%,是PCB成本结构中的关键变量。
根据中国电子材料行业协会覆铜板材料分会的数据,2015-2024年国内PCB覆铜板产量总体呈现上涨趋势,2022年产量为7.6亿平方米,同比下降5.6%,2023年产量约为8.0亿平方米,2024年约为9.7亿平方米,同比增长21.5%。
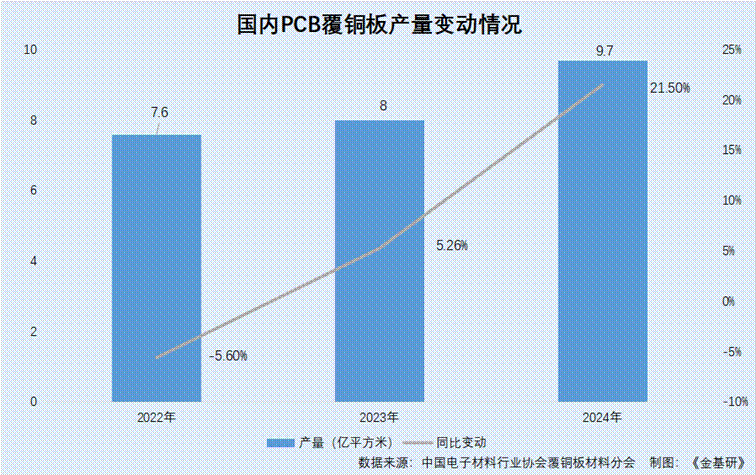
不难看出,AI芯片迭代正从根本上改变PCB和封装基板的技术规格与材料用量,高端电子布需求增长迅速并出现持续缺货状态,且结构性紧缺已由高端向普通产品蔓延,推动普通产品价格上行。
2.2、产业协同整合拓宽业务矩阵,技术同源性支撑向高端复合材料升级
企业向相邻材料赛道延伸的可行性,取决于原有能力的可迁移程度。
2026年2月,化纤织造及印染精加工企业聚杰微纤完成了对安徽省根银科技有限公司(以下简称“根银科技”),持股占比80%。此次收购,主要目的系依托根银科技在高性能纤维及复合材料的业务基础与工艺优化能力,将公司在纤维改性、纤维纺丝、精密织造及表面处理工艺等方面积累的技术底蕴与产业化经验实现复用,利用技术同源性实现产业延伸和协同整合,丰富公司新材料业务矩阵,推动公司向高端产业复合材料领域发展,为公司长期高质量发展注入强劲动能。
可以看出,聚杰微纤利用技术同源性实现产业延伸和协同整合,从而丰富新材料业务矩阵、推动向高端产业复合材料领域发展。
2.3、电子布价格加速上行带动盈利修复,玻纤行业盈利水平创阶段新高
需要说明的是,电子布是电子级玻纤布简称,属于玻璃纤维布中的高端品类。
在需求的刺激下,根据卓创资讯统计的电子布市场价格,2026年8月E玻纤电子布价格加速上涨,7628/2116/1080分别涨价1.5/1.9/1.95元/米,环比涨幅分别为17%/18%/17%此前的2026年7月分别上涨16%/15%/15%。
据东方财富Choice数据,2023-2025年及2026年1-6月,中证行业“玻璃纤维”分类下11家上市公司的毛利率均值分别为24.74%、22.59%、25.94%、30.14%,净利率均值分别为9.75%、6.68%、8.99%、13.22%。
可见,玻纤行业盈利水平创近年阶段新高。
在高端电子布领域,聚杰微纤陆续推进国内外主流覆铜板厂商高端产品验证,以确保未来产能放量后的多元化产品销售。聚杰微纤已进入国内主流覆铜板供应链体系,厚型、薄型等电子布产品已取得客户的采购订单或产品已进入试产/量产阶段。下游核心客户成为公司未来发展电子布业务的市场储备。
综合来看,在需求方面,AI芯片迭代改变PCB与封装基板的技术规格与材料用量,高端电子布持续缺货并向普通品类蔓延;在能力方面,聚杰微纤并购根银科技,使纤维改性、纤维纺丝、精密织造与表面处理等既有技术底蕴得以在电子布生产中复用,为产业高端化打下坚实的基础;在盈利方面,价格与盈利同向扩张印证了景气的需求驱动属性。在此情况下,化纤行业向电子布技术迁移的路径或得到验证。
三、纺织业跨应用场景多点卡位,需求结构持续重构打开增量空间
终端结构的多元化程度则影响供应商的抗周期能力。当应用场景集中于服装家纺时,竞争要素偏向成本、交期与花色;而当应用向擦拭洁净、汽车配套、消费电子等工业领域延伸时,客户结构的演变为化纤织造及印染精加工企业提供了增长动力。
3.1、擦拭应用场景稳步复苏,洁净生产环境要求抬高硬件准入门槛
需求扩张的速度,或影响市场容量的天花板。
据中国纺织工业联合会数据,2025年,国内产业用纺织品行业国内外市场需求稳步复苏。其中,擦拭用品等应用市场增速均超过10%,保持较高增长水平;环境保护、基础设施建设领域需求平稳;卫生材料加速向高端化、差异化方向发展。
而行业进入的门槛,或影响竞争格局的稳定性。
需要指出的是,聚杰微纤的超细纤维无尘洁净制品主要用于LED液晶等装备的清洁、擦拭等领域,产品包括擦拭布、擦拭纸。
据东方财富Choice数据,2021-2025年,聚杰微纤的超细纤维无尘洁净制品收入分别为2,527.18万元、2,623.15万元、1,893.3万元、2,131.91万元、3,120.61万元。
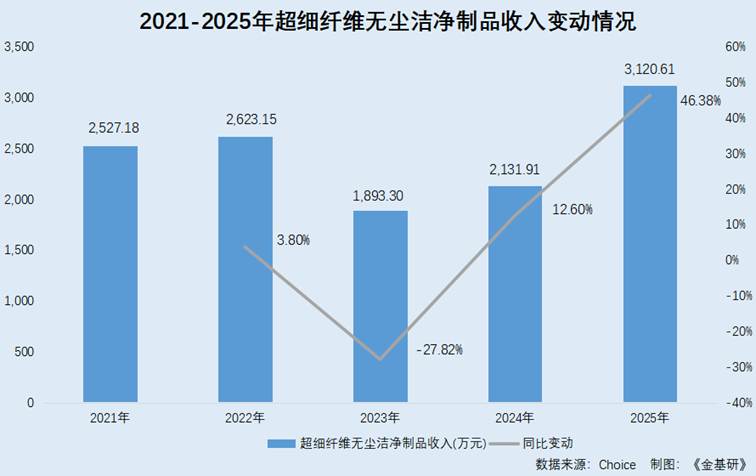
截至2026年9月21日,聚杰微纤的无尘洁净制品已进入显示面板、半导体行业头部企业供应链并实现规模化销售。
由此可见,产业用纺织品的应用,由消费擦拭向显示与半导体等工业场景延伸。
3.2、汽车销量与出口同步增长,配套应用成为产业用纺织品重要增量
除此之外,终端整车的产销规模与出口扩张节奏,影响配套材料的需求弹性。
据东方财富Choice数据,2020-2025年,国内汽车销量分别为2,531.11万辆、2,631.43万辆、2,686.37万辆、3,009.37万辆、3,143.62万辆、3,439.96万辆。
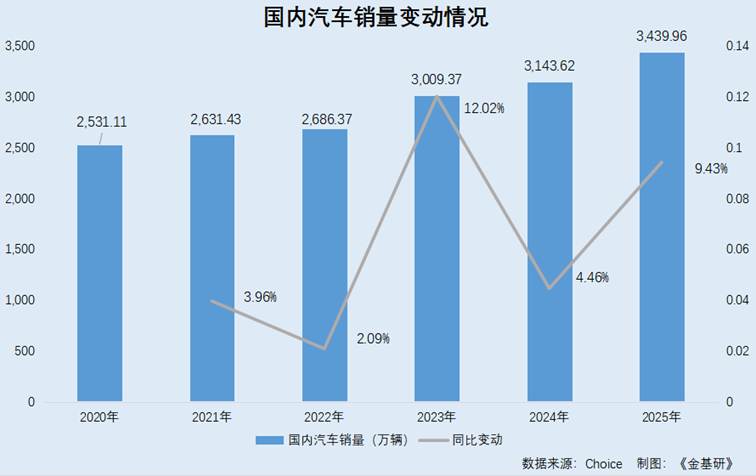
2020-2025年及2026年1-9月,全国汽车整车出口量分别为99.5万辆、201.5万辆、311.1万辆、491万辆、585.9万辆、709.8万辆、820.5万辆。
受益于汽车征程消费的增长,汽车配套应用市场同步增长。
据中国纺织工业联合会数据,2025年,国内产业用纺织品行业的汽车配套应用市场增速同样超过10%。
在汽车相关产业迅猛发展的情况下,聚杰微纤已经通过上汽乘用车、安徽大众、一汽大众、蔚来等国际知名品牌的严格认证,并与这些优质客户建立了长期稳定的合作关系。
可以看出,整车产业景气向配套纺织材料环节的逐级传导。
3.3、全球消费电子市场稳步扩容,多元终端需求推动客户结构优化
另一方面,消费电子终端市场的规模,影响配套材料的采购容量。
根据Statista数据,2025年全球消费电子市场规模已达到1.004万亿美元,展现出稳健的增长态势;随着技术创新的持续推进和新兴市场需求的释放,预计到2028年,全球消费电子市场规模或将攀升至1.094万亿美元。
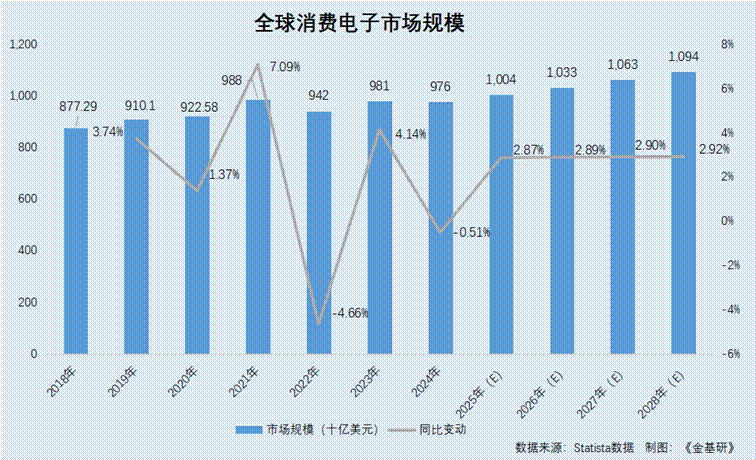
在此背景下,除了与服装客户深入合作,聚杰微纤等化纤织造及印染精加工企业的客户已覆盖消费电子、运动、服装家居、汽车、半导体等多个领域,客户结构持续优化。
可以发现,跨行业客户体系演进、应用场景的横向拓展,成为化纤织造及印染精加工企业收入结构变化的重要驱动因素,为行业发展打开了增量空间。
四、结语
纺织行业的创新投入正在向创新成果的纵向沉淀持续推进。在高质量的政策指引下,行业科技创新与产业创新深度融合,新质生产力加快形成。不仅如此,AI、6G、智能网联汽车等新兴领域,以及擦拭用品、汽车配套等成熟产业的高速发展,为纺织企业向相邻高端材料赛道提供了外溢发展的机会。
在这场由技术深化与应用拓展共同驱动的调整中,聚杰微纤的路径呈现了细分赛道参与者对行业趋势的承接方式。聚杰微纤以覆盖原材料处理到成品加工各环节的专利布局、行业标准起草与国家标准牵头修订,形成可外部验证的技术积累。
发布评论
评论