
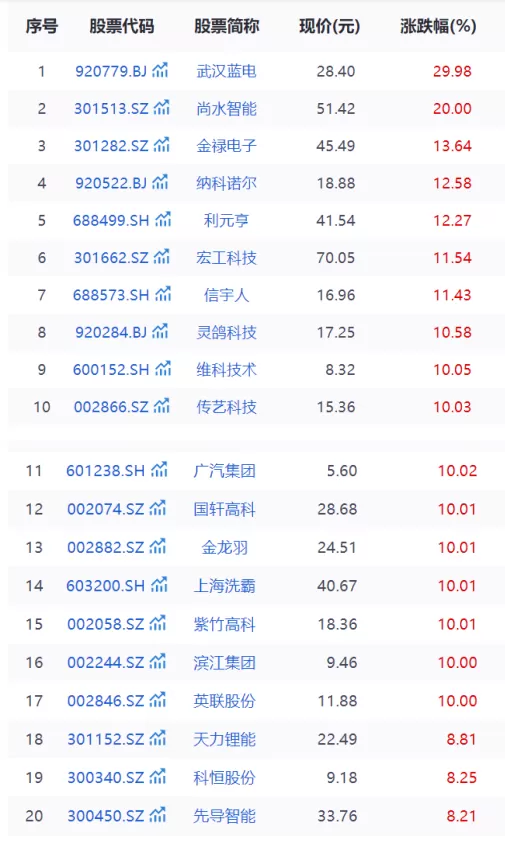
9月29日,A股固态电池概念走强。据上证报报道,武汉蓝电以30%涨幅涨停,尚水智能涨20%,上海洗霸、国轩高科、金龙羽相继涨停,利元亨、灵鸽科技、金银河跟涨。
缩量市场中的涨停潮,指向前一日落定的政策:工信部等七部门联合印发《新型电池产业发展“十五五”规划》,将2030年全固态电池初步实现规模化应用写入国家时间表。
政策给出时间表,成本卡住量产线
固态电池正从实验室走向产线。据德邦证券研报,2026年上半年,国内固态电池公开投资项目超过40个,全赛道规划总投资额超500亿元。预计2026年,半固态电池率先迈入商业化周期,2027年被视为全固态小批量量产关键节点。
规划的分量首先在于定调。据悉,这是我国新型电池领域首个国家级专项规划,全固态电池首次写入国家级规划时间表,意味着新型电池的定位已从零部件升级为多领域电动化与新型能源体系的底层基础。
规划围绕全链条创新、产业转型等五方面提出19项重点任务,并与今夏落地的税收杠杆接力。财政部、海关总署、税务总局明确,2026年9月1日至2028年12月31日对固态电池免征消费税。
产业叙事加速兑现。上汽MG4将半固态电池带入10万元级市场,上市一年产量突破20万辆;奔驰宣布优先测试辉能科技第四代固态电芯;四川大学发布能量密度突破400Wh/kg的超高镍全固态成果。
技术关口依旧存在,清华大学教授张跃钢直言,固态电池“卡在两个界面”,正极颗粒间与负极锂枝晶的纠缠,仍是安全与能量密度之间的天平。
规划的2030年节点与多数机构判断相近。据EVTank预测,全固态电池将于2027年进入小规模量产,到2030年全球固态电池(含半固态)出货量将达614.1GWh,其中全固态占比接近30%;另据Precedence Research,全球固态电池市场规模有望由2025年的16.3亿美元增至2035年的317.1亿美元。
年内诞生16只翻倍股,主线在设备与材料
投资视角下,产业链价值按设备、材料、电芯的次序释放。其中,设备环节有望最先受益;材料环节紧随其后,硫化物电解质与核心原料硫化锂构成关键增量;电芯环节壁垒最高。
市场的定价已部分写进股价。同花顺数据显示,截至9月29日收盘,A股共有299只固态电池概念股,合计总市值约6.73万亿元,年内上涨85只、下跌214只。
其中,16只个股年内涨幅翻倍,占比约5.4%。居前的有中船特气(+378.34%)、华正新材(+327.42%)、通鼎互联(+243.67%)、泰坦股份(+200.13%);市值居首的宁德时代年内下跌21.91%,仍以约1.36万亿元市值领跑。
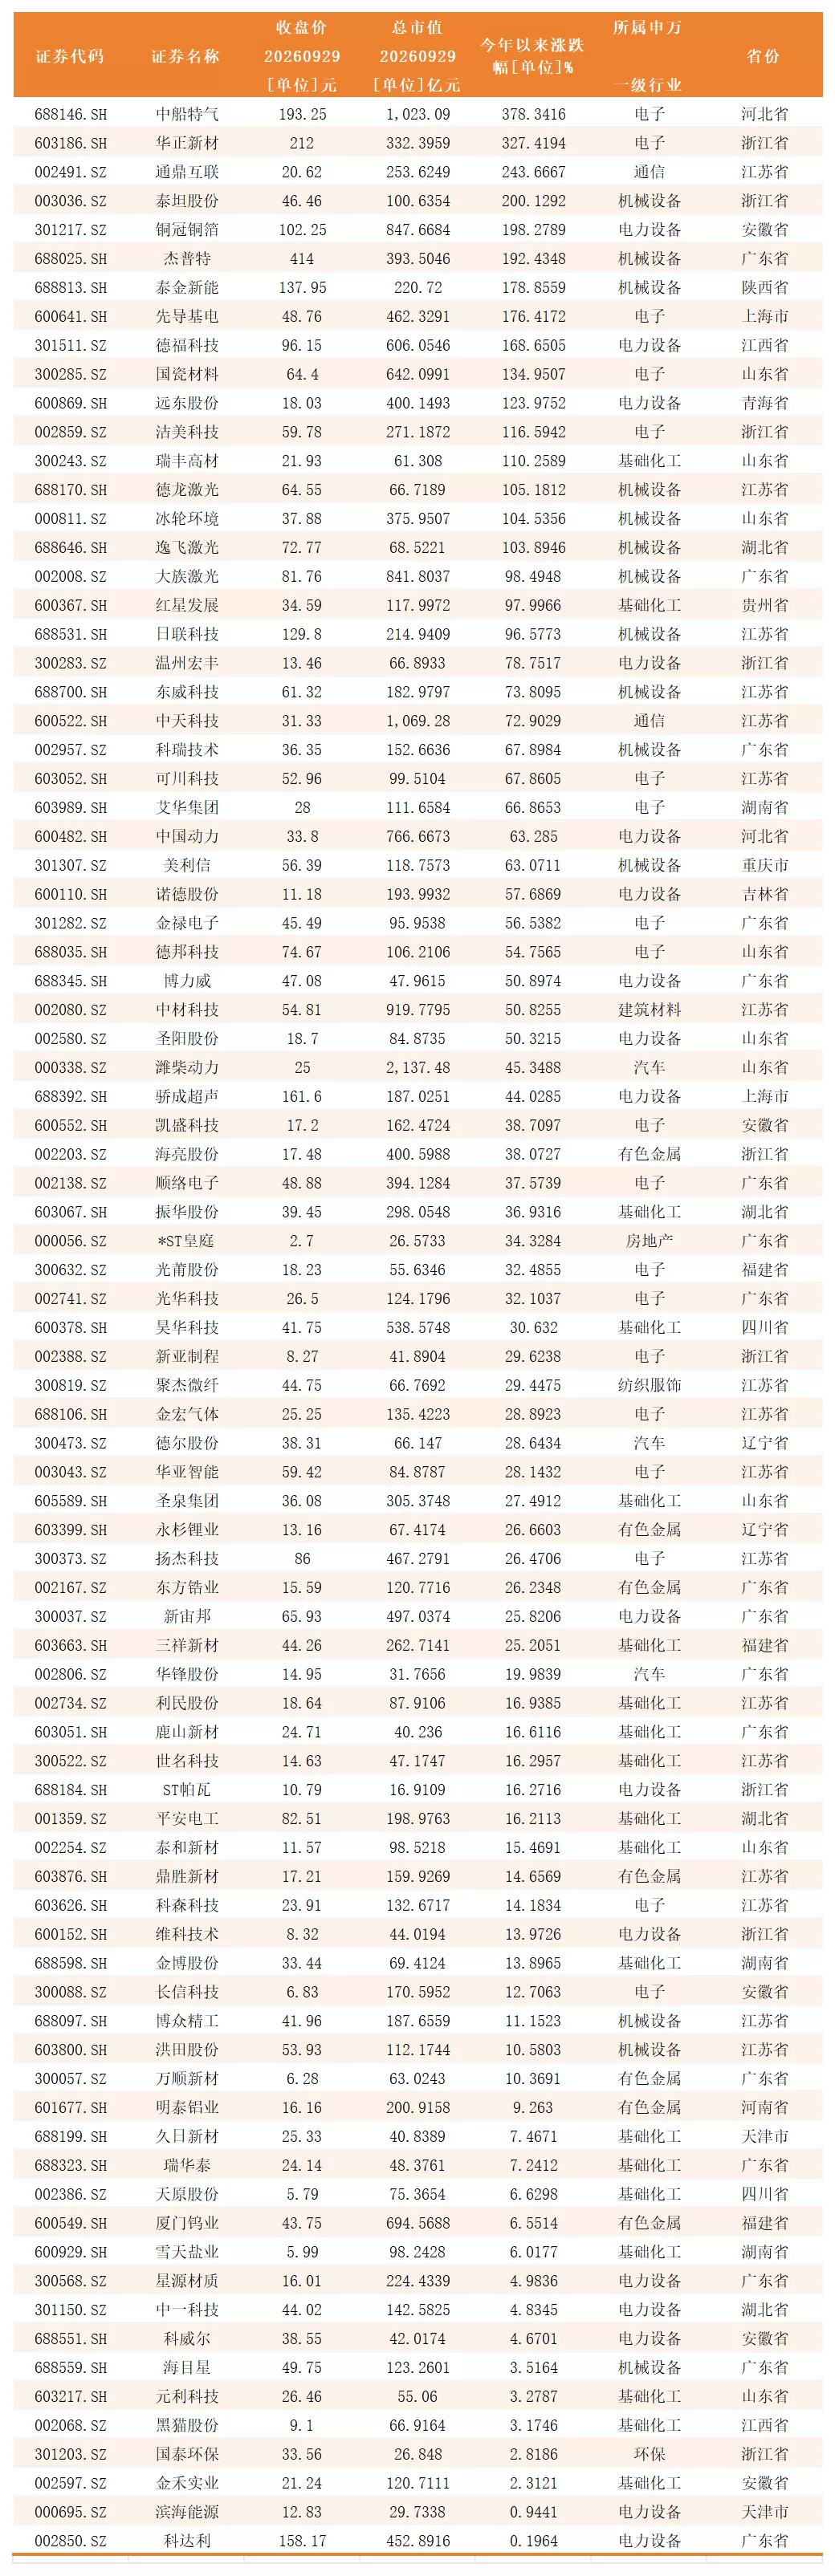
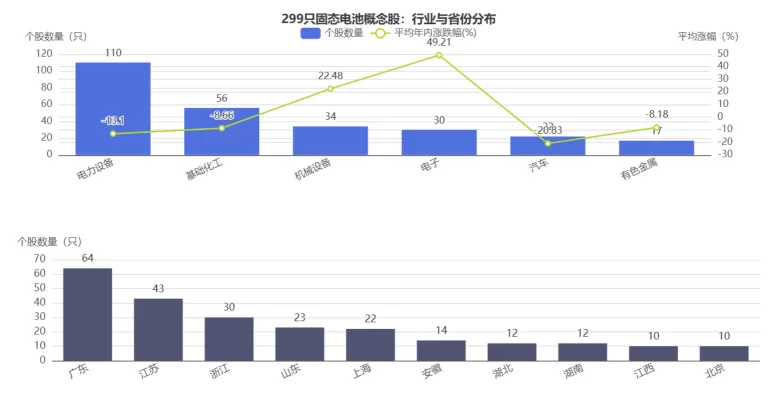
行业分布折射产业链纵深。电力设备110只、占比36.8%居首,基础化工56只、机械设备34只、电子30只紧随其后。
耐人寻味的是数量与涨幅的背离。电力设备平均年内下跌13.10%,电子、机械设备则分别平均上涨49.21%、22.48%,16只翻倍股中机械设备与电子合计占去11席,设备与材料正是资金以涨幅投票选出的主线。
地域上,广东64只、江苏43只、浙江30只、山东23只、上海22只,五地合计182只、占比超六成,与固态电池产业在长三角、珠三角的集聚相呼应。
规划落地,改变的是预期,而非物理规律。2030年的“初步规模化”,是一个有分寸的目标。
从硫化物电解质的空气稳定性、到固固界面的接触阻抗、到硫化锂的成本曲线,依然需要无数次的实验进行验证。
发布评论
评论