
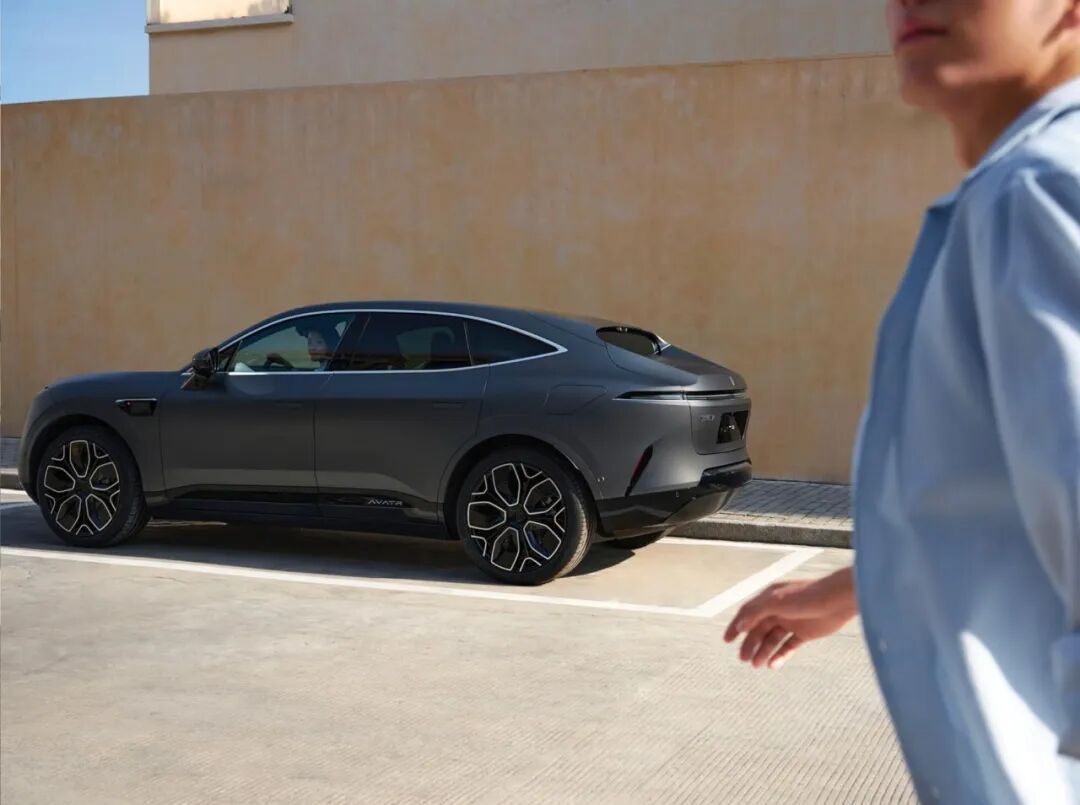
 ©阿维塔官网
11月12日晚间,上海联合产权交易所披露一则挂牌信息:长安汽车拟以31.828亿元底价转让阿维塔科技10%股权。交易完成后,长安汽车持股比例将从40.994%降至30.994%,仍为第一大股东。
此时,阿维塔二次递表港交所、尚待聆讯。
带“上市约束”的股权出让
据上海联合产权交易所挂牌公告,意向受让方须在资格确认后1个工作日内缴纳5亿元保证金,约占底价的15.7%;交易价款须一次性支付,并在《产权交易合同》签订之日起3个工作日内全额付清。
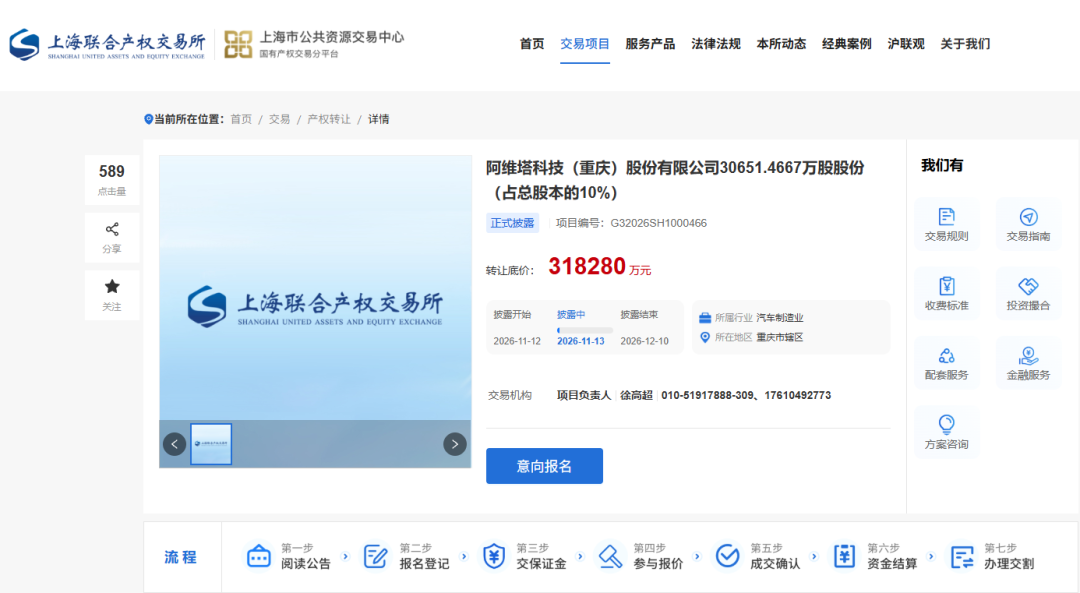
受让方资格条款要求:资金来源须合法合规,自身及关联方不得与阿维塔存在竞争关系,且必须书面承诺“不影响标的公司未来上市进程”。
项目接受联合体投资,但管理层明确不参与受让。这意味着,接盘者不仅要能在极短时间内调动约32亿元现金,还要在产业属性上“干净”、在上市节奏上“配合”。
从长安汽车的角度,财务回笼是首要驱动力。长安汽车2026年前三季度归母净利润仅0.59亿元,同比骤降98.06%;经营活动现金流净额为-113.78亿元。
在自身经营承压背景下,31.8亿元的一次性现金回笼,对修复资产负债表和流动性而言是立竿见影的。交易完成后长安持股降至30.994%,仍为第一大股东,控制权不受实质影响。
从阿维塔的角度,出让服务于上市前的治理合规。阿维塔的港股IPO进程中,控制权认定是一个绕不开的监管焦点。
据公开报道,2026年2月证监会曾对阿维塔境外上市提出“六连问”,其中核心矛盾在于:备案材料认定公司“无控股股东、实际控制人”,而招股书却披露上市后将由长安汽车、中国长安汽车集团、辰致汽车、中汇富通及常安创新构成“一组控股股东”,两种表述之间存在“重大差异”。
在这一背景下,适度降低长安汽车的单一持股集中度、引入新的产业投资方,客观上可以使股权结构在形式上更接近“多元化治理”的叙事,为回应监管关于控制权界定的追问提供更从容的空间。
阿维塔方面也明确,当前核心诉求已从资金支持转向“与产品序列、海外布局相匹配的产业资源协同”,新投资方被期望在高端渠道和海外拓展上提供增量价值。
然而,让人意外的是,阿维塔相关负责人在回应媒体问询时称,此次转让“与IPO无关”,目的是“进一步推进股权结构多元化和公司治理市场化”。
阿维塔的基本面
就在长安汽车挂牌转让阿维塔股权之际,阿维塔二次递表港交所、仍在等待聆讯。
现在让我们回到经营基本面,看阿维塔的真实处境。
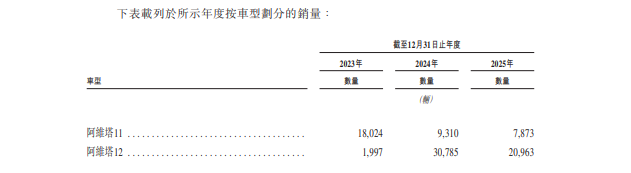
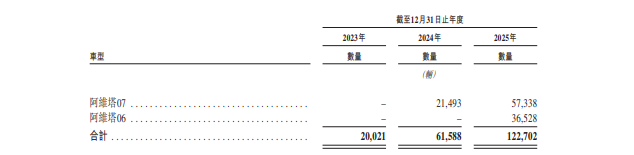
据招股书,2025年阿维塔全年交付122,702辆,较2024年的61,588辆增长约99.2%,月均上万辆,一度被视为新势力中增长最凌厉的选手之一。
进入2026年,增速骤然掉头。据公开报道及公司披露,上半年累计交付约27,619辆,同比下滑51.3%;其中1—5月累计20,160辆,月均仅约4,000辆,6月单月回升至7,459辆后,上半年月均才拉高至约4,600辆。10月交付7,056辆,同比下跌约47.7%。
对比之下,同期零跑单月已突破10万辆,小鹏、小米站上5万辆门槛,行业TOP10的月销门槛已抬到1.8万辆左右;而阿维塔5月销量7,336辆,在1—5月新势力累计销量排名中位列第14位。
2025年的高增长,很大程度上建立在低基数和新车型投放的脉冲效应上;当行业大盘在2026年进入更深度的淘汰赛阶段,阿维塔的产品节奏和渠道效率没有跟上竞争烈度的跃升。
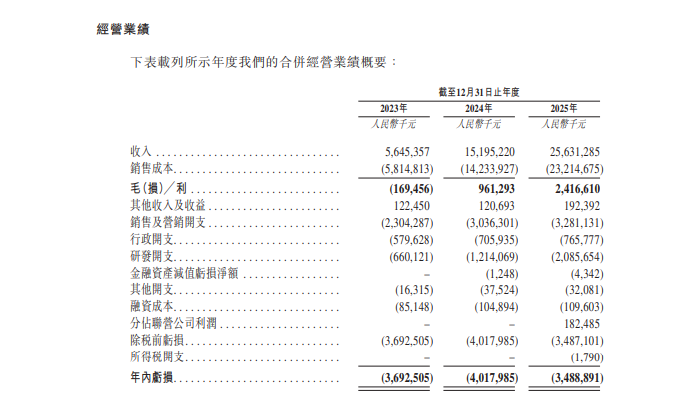
财务数据并非全是坏消息。据招股书,2025年阿维塔毛利率进一步修复至9.4%,毛利润24.17亿元,经营性现金流净额23.15亿元,连续两年为正。
净亏损从2024年的40.18亿元收窄至2025年的34.89亿元,显示规模效应和成本控制在边际上发挥作用。
但2023—2025年三年累计净亏损仍约112亿元,9.4%的毛利率在头部新势力中仍处低位,盈利能力尚不足以依靠自身经营现金流覆盖研发和渠道的持续投入。
更值得关注的是流动性。据招股书,2025年末资产负债率约80.26%,流动比率从2024年的1.3降至0.6,速动比率从1.1降至0.5;现金及现金等价物从2024年末的193.23亿元大幅降至2025年末的96.87亿元。
截至2026年4月末,流动负债净额虽从2025年末的-82.85亿元收窄至约-51.80亿元,但仍处于净负债状态;同期未动用银行融资约148.99亿元。
这些数据表明,阿维塔对IPO募资和外部融资的依赖是刚性的,港股上市是流动性链条上的关键一环。
华为“光环”的账单
阿维塔与华为的绑定,一直是其招股书中最核心的叙事。
在阿维塔二次递表版本中,据媒体统计,“华为”被提及66次,较首版的49次进一步增加。
2026年新上市的06T等车型,也搭载了华为乾崑ADS 4及896线图像级激光雷达系统。在技术层面,阿维塔享有华为智能化能力的优先供给。
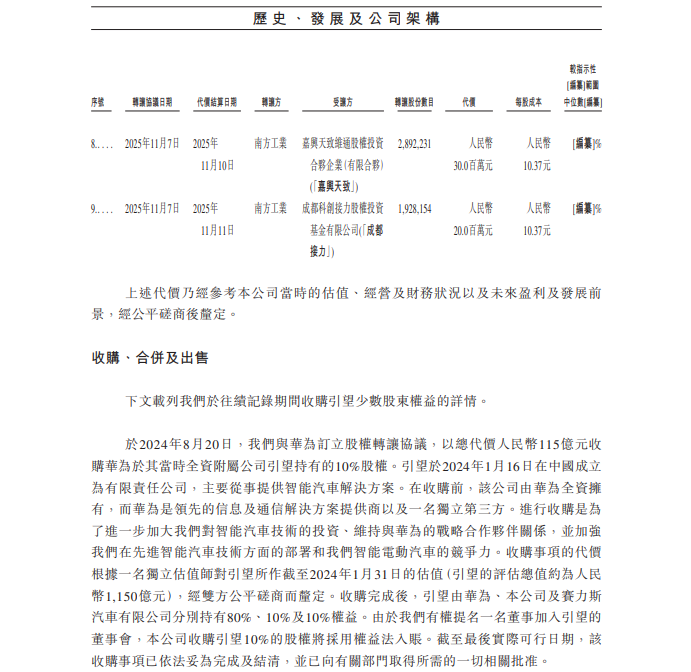
2024年8月,阿维塔与华为签署股权转让协议,以总对价115亿元收购引望10%股权。招股书显示,2024年支付首期23亿元,2025年支付剩余92亿元。
这笔支出直接体现在现金流上:2025年投资活动现金净流出106.89亿元,其中投资联营公司92亿元;现金及现金等价物从2024年末的193.23亿元骤降至2025年末的96.87亿元。
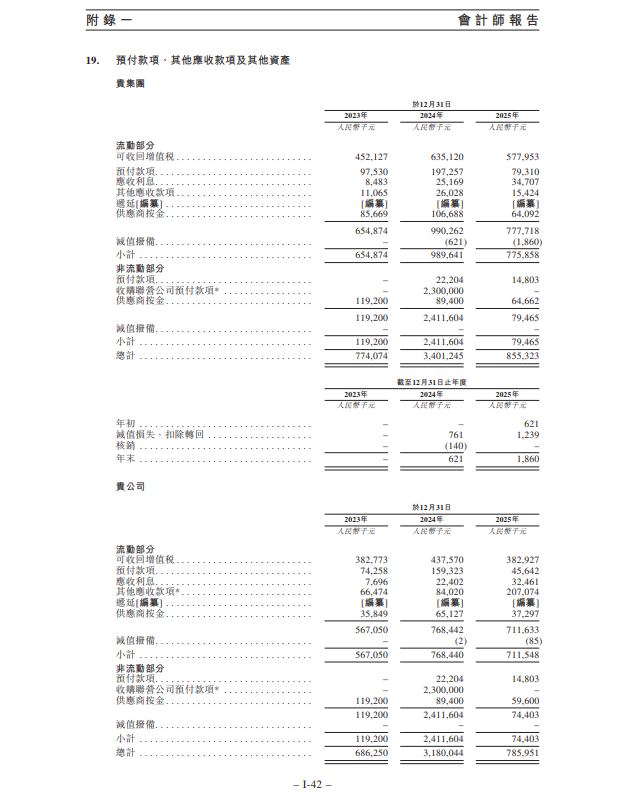
换句话说,阿维塔账上近一半的现金,换成了引望10%的股权。这笔投资的战略意图是在华为智能化生态中锁定更靠前的位置,换取联合共创、优先搭载新一代技术的资格。
华为系是阿维塔的核心供应商。2023年至2025年,阿维塔向华为技术有限公司本体的采购额分别为13.87亿元、23.70亿元、31.72亿元,占当年总采购额的17.9%、16.7%、13.8%,三年合计约69.29亿元。
与此同时,华为的智能汽车解决方案正在通过鸿蒙智行(问界、智界、享界、尊界等)以及越来越多的合作品牌广泛铺开。
当同一套ADS智驾系统和鸿蒙座舱出现在多个品牌上时,阿维塔原本试图建立的“华为技术独家感”会被稀释。当销量从月均万辆跌至不足五千辆,这笔账单的每一行,都会被资本市场重新计价。
华为的技术赋能,能否让阿维塔重新回到增长的轨道上?无论上市与否,一家车企最终需要用销量和产品来说话。
声 明
本文基于阿维塔科技(重庆)股份有限公司(简称“阿维塔”)、重庆长安汽车股份有限公司(简称“长安汽车”)、上海联合产权交易所、中国证券监督管理委员会、香港证券及期货事务监察委员会、香港联合交易所有限公司等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、产权交易挂牌公告、招股书申请版本及相关信息披露平台逐项核对。
需要特别说明的是,阿维塔港股招股书申请版本为草拟本,所载资料并不完整,亦可能作出重大变动,最终应以公司正式刊发的上市文件及监管机构正式文件为准;上海联合产权交易所挂牌信息所涉股权转让的最终受让方、成交价格及完成情况,亦存在不确定性。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对阿维塔、长安汽车、其控股股东、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。阿维塔相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;阿维塔港股IPO进程、本次股权转让结果、未来经营业绩、估值及(如上市后)股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论