
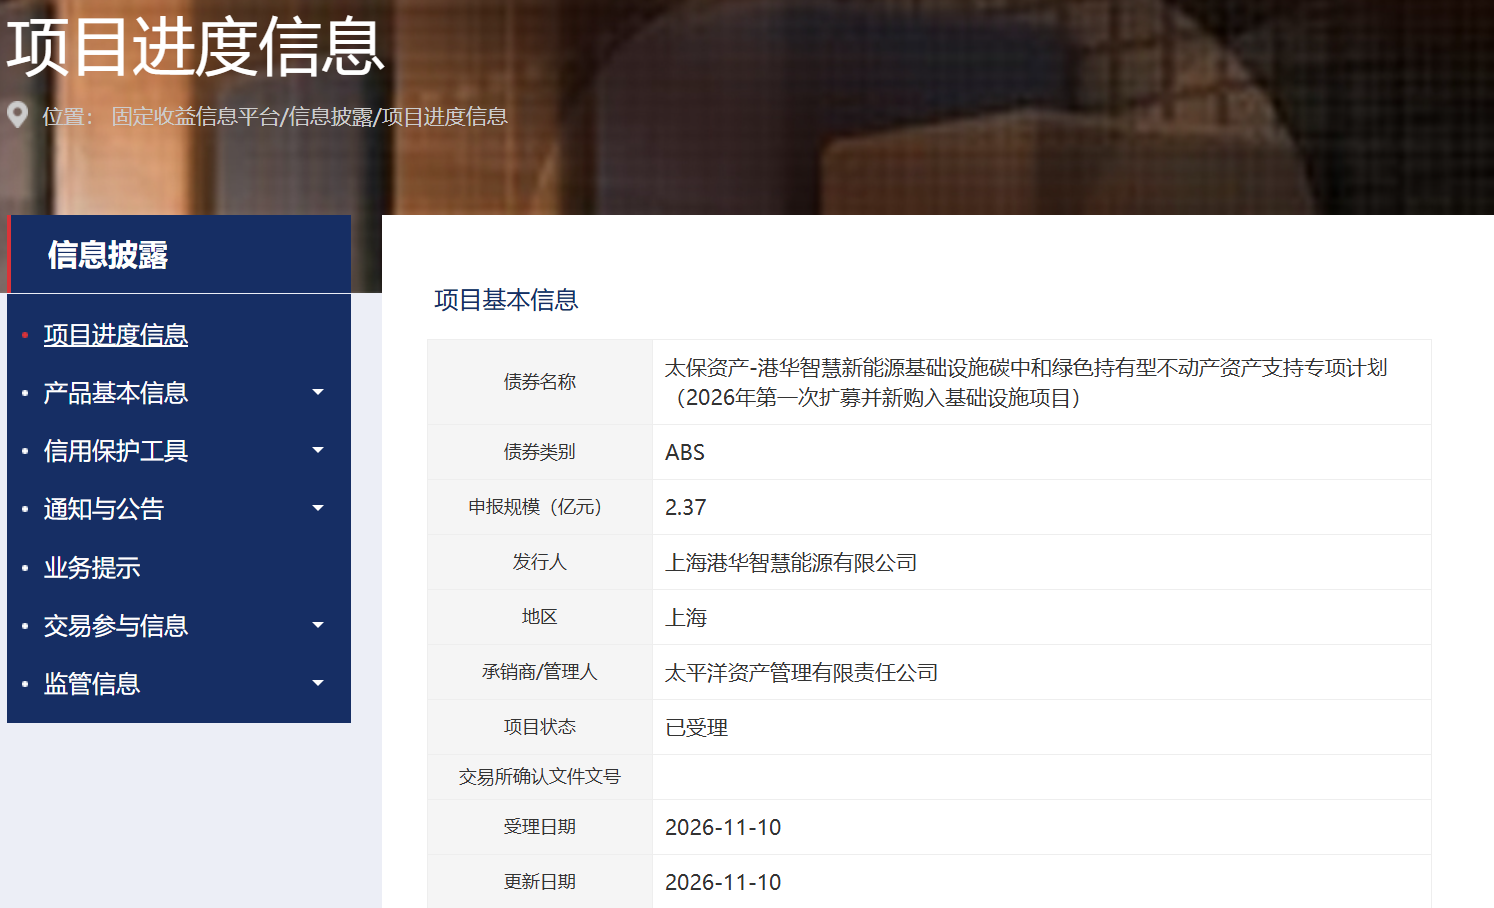
11月10日,深交所固定收益信息平台显示,太保资产-港华智慧新能源基础设施碳中和绿色持有型不动产资产支持专项计划(2026年第一次扩募并新购入基础设施项目)获受理,申报规模2.37亿元。发行人是上海港华智慧能源有限公司,计划管理人为太平洋资产管理有限责任公司。
这是该专项计划今年3月首发之后的第一次扩募。放在全市场看,Wind数据显示,截至11月初,机构间REITs已发行76只、发行总额1255.1亿元,港华这单是沪深交易所机构间REIT扩募的第11单,也是深交所继碧澄能发之后的第二单。
首发3.05亿,扩募已是第11单
今年3月18日,这单机构间REITs在深交所发行,证券发行规模3.05亿元,对应的基础资产组规模5.07亿元。底层是14座工商业分布式光伏电站,分布在江苏、浙江、广东、山东、河北五省,全部采用自发自用、余电上网的模式,用电方以制造业企业为主。
和集中式电站不同,这些光伏板大多装在企业厂房屋顶,发的电就近卖给厂区,用不完的部分再并入电网。专项计划的还款来源,就是这些电站的发电收入。太保资产同时担任管理人和基石投资人。
据太保资产披露,这批电站每年节能约4.1万吨标准煤,减排二氧化碳约9.3万吨。项目在5月8日正式挂牌。
这次扩募公告口径为新购入基础设施项目,申报2.37亿元,截至受理当日公开材料未披露新项目具体名称和位置。
这单扩募并不是孤立的个案。机构间REITs扩募在全市场铺开,是从2025年8月建信住房租赁首单6亿元开始的。一年多来,扩募覆盖租赁住房、高速公路、消费商业、数据中心、工业厂房、产业园区、新能源、水务等类别,建信住房租赁第二至N次扩募一次达50亿元,九永高速、世纪乌兰数据中心都在23亿元上下。
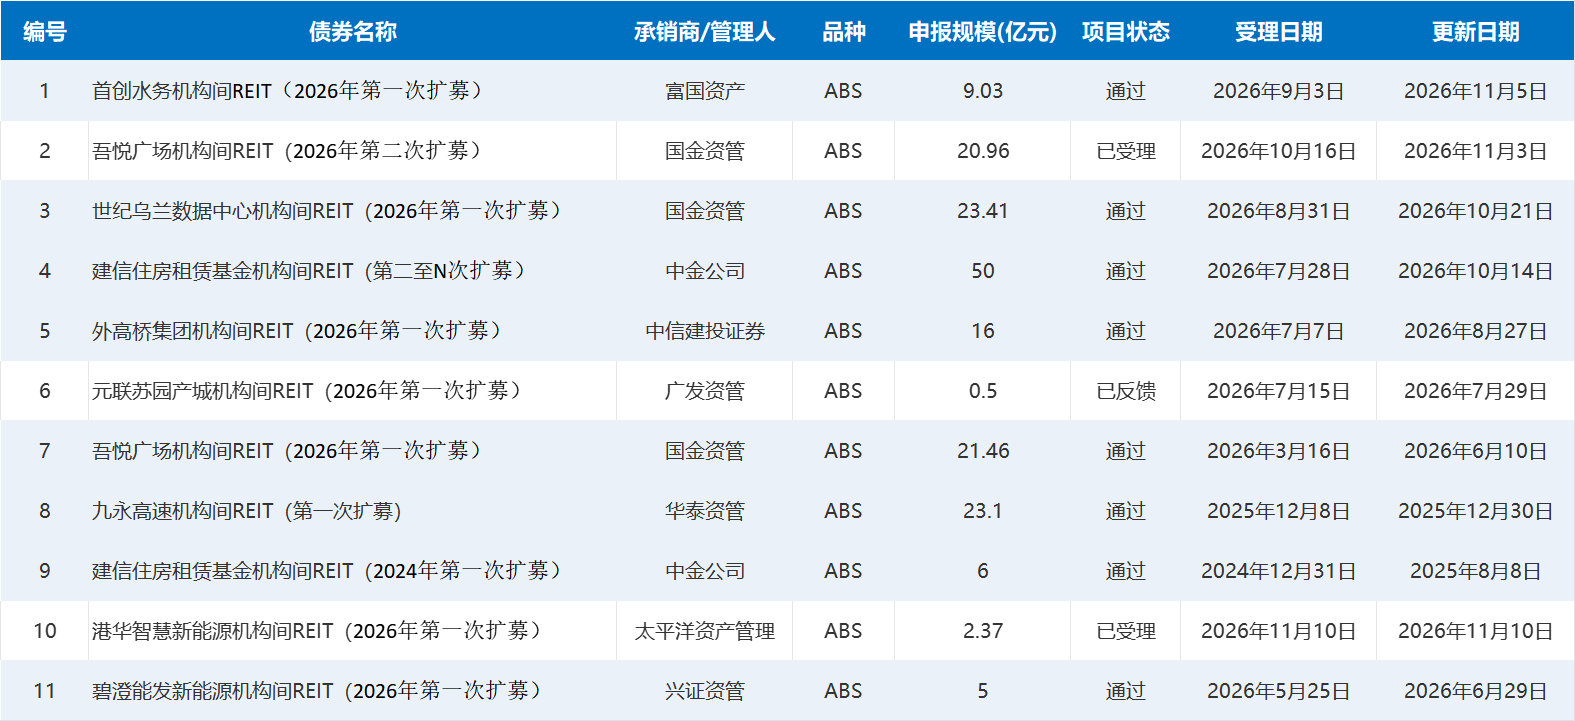
也有企业在公募REITs扩募受阻后转道机构间。首创环保的公募水务REITs扩募在反馈环节停滞三年,今年1月主动终止,新扩募落在机构间REIT上,9月受理、11月过会,推进明显更快。
管理人太保资产是首批取得交易所资产证券化业务资格的五家保险资管之一,还做了户用光伏的天合富家、保障房的新黄浦。这类产品把缺乏流动性的重资产变成可在交易所转让的标准化证券,让原始权益人盘活存量、回收资金,也给保险资金、银行理财提供稳定现金流标的。
卖股权、留管理,AuM模式怎么转
港华智慧能源是香港中华煤气集团的成员,港股代码01083,前身是港华燃气,2022年改名。公司2021年明确了燃气业务和再生能源双轮驱动的方向,城市燃气是基本盘,可再生能源被当作新的增长业务,改名本身也反映了这个转向。
一家做城市燃气的公司,为什么要反复把光伏电站拿去做证券化,要看它的AuM模式。
AuM即管理资产规模。按照公司2025年报的解释,具体做法是和外部投资者合作,把光伏、储能资产50%以上的股权卖出去,资产仍然由港华管理,公司收取管理费,卖出股权收回的现金,再拿去投建新的电站。
这样一来,电站没有从公司的业务版图里消失,运营和维护还是原班人马,但前期投入的资本金先回笼了。对一个需要不断新建电站、前期投入大、回收周期长的业务来说,这比单纯靠借债扩张更能减轻资金压力。
这套模式已经形成规模。2026年中报显示,公司AuM管理装机达到1.5GW,同比增加0.66GW,这些资产的股权已转让给外部投资者,运营仍由港华负责。
支撑这套循环的,是两类产品。一类是类REITs,全市场首单工商业分布式光储碳中和类REITs就出自港华,总储架50亿元,前三期累计发行约18亿元,2026年上半年又发行零碳智慧4期。另一类就是太保资产管理的这单机构间REITs,底层资产5亿元、发行3亿元。
融资规模持续滚动,截至2026年中报港华累计AuM融资达到55亿元。
除了REITs,港华还在搭基金。2025年,它和深圳市资本运营集团、欣旺达等共同发起设立远致港欣智慧能源基金,规划规模6亿元,是深圳储能基金落地的首个工商业储能基金,投向工商业储能。公司把光储一体化、独立储能、绿电直连列为三个主要方向。
从公司年报的表述看,这类证券化帮助降低了融资成本,募集资金继续投向光伏和储能电站。出表之后,相关资产不再占用同等规模的自有资金,资产负债表上的压力也随之减轻。
公司的信用资质支撑了这种发行。穆迪维持Baa1、标普维持BBB+、中诚信国际维持AAA,展望均为稳定。截至6月底,公司未动用的银行及母公司信贷额度约122.14亿港元,中期票据计划未发行额度约129.62亿港元,备用融资渠道仍然充裕。
装机到3GW,利润为什么少了一半
这套模式能不能持续,最终还是要看电站本身赚不赚钱。
中报数据显示,截至2026年6月30日,港华工商业分布式光伏累计装机达到3GW,半年新增0.2GW,光伏售电量同比增长12%至13.2亿度,电力交易销量翻倍至72.3亿度。工商业储能累计并网850兆瓦时。公司已在24个省级地区落地128个零碳智慧工业园区。
装机和电量都在涨,可再生能源板块的利润却在往下走。华泰证券的统计显示,2026年上半年可再生能源分部业绩同比下降53.1%,为0.80亿港元,利润率10.5%。
拖累整体的主要是这块新业务,燃气基本盘仍然稳定。上半年公司天然气销售量约85.35亿立方米,同比小幅下降,城市燃气平均价差提升至0.59元/立方米,燃气业务利润保持增长。
利润下滑核心压力来自电价,分布式光伏集中午间发电,装机越多午间电价反而被压得越低,电量增长没能补上电价下行缺口。
自发自用模式还有一层风险。电站的电费来自屋顶所在的制造业企业,企业经营稳定,电费才有保障;一旦企业减产或停产,用电量和电费都会受到影响。这部分资产的现金流质量,实际上和下游制造业的景气度绑在一起。
这也意味着,AuM虽然把资产出表、把现金收回,但公司继续管理这些资产,管理费和后续收益仍然和电站的实际发电、电价绑定,并没有把市场风险完全转移出去。
公司在2026年中报里给出了自己的判断。随着午间谷价政策2025年上半年陆续落地,公司预计2026年下半年电价下行压力明显缓解,度电盈利可以逐步回升,并把下半年新增光伏并网目标定在0.8GW,高于上半年的0.2GW。这一预期能否兑现,还要看后续电力市场的实际成交。
发布评论
评论