
 ©文轩图库
市场开始回归真实的模样。
11月9日盘中,泡泡玛特股价报143.6港元,市值约1912亿港元,市盈率约12.5倍。
就在一年前,这家公司还在享受Labubu带来的全球疯抢。如今,2026年第三季度营收同比下降45%—50%,美洲市场暴跌70%—75%。
从“一娃难求”到“单季腰斩”,泡泡玛特只用了四个季度。
中国降30%、海外跌70%
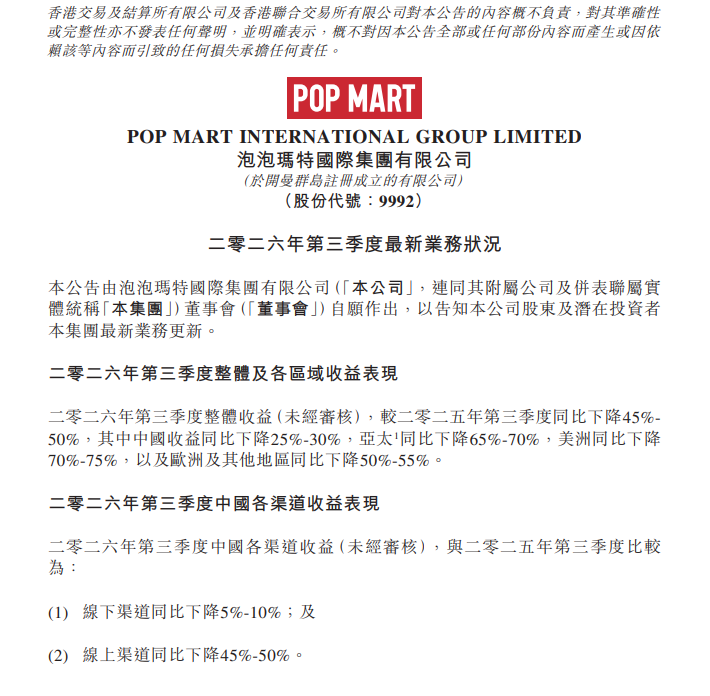
据泡泡玛特2026年第三季度业绩数据:其整体收益同比下降45%—50%,其中中国下降25%—30%,亚太下降65%—70%,美洲下降70%—75%,欧洲及其他地区下降50%—55%。中国线下渠道下降5%—10%,线上渠道下降45%—50%。
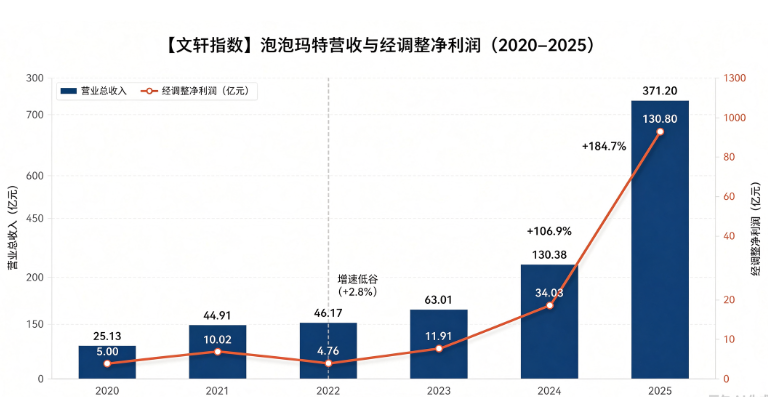
而一年前的同一个三季度,整体收益同比增速是245%—250%,美洲增速更达到1265%—1270%。把2025年报和2026年中报连起来看,你会发现,泡泡玛特在过去十二个月里走完了一个“爆红—见顶—退潮”周期。
海外跌幅远超中国,表面看是2025年Q3海外基数过高,实则是海外市场缺乏国内市场由门店网络、会员体系和复购习惯构成的“缓冲垫”。
分析泡泡玛特2026年中报,征兆早已显露:上半年美洲收入同比下降16.5%,亚太下降9.7%,而中国仍增长47.3%;当时管理层将海外压力归因于“流量下降给线上销售带来压力”。
到了Q3,线上渠道收缩进一步加速:中国线上下降45%—50%,海外线上渠道在2026年上半年已出现更大幅度下滑。亚太线上-39.8%、美洲线上-45.6%、欧洲线上-59.0%。
行业分析师判断,LABUBU在海外销售占比超过一半,没有它,其他IP很难在短时间内拿到认知和销量。
泡泡玛特首席运营官司德也承认,三季度在美洲、欧洲市场的IP接棒尚未完成。换句话说,海外市场的下跌,本质上是一个超级IP退潮后、替代IP尚未在海外站稳的真空期。
Labubu的降温早已开始。2025年全年,THE MONSTERS收入141.61亿元,同比增长365.7%,是泡泡玛特第一个“百亿IP”。
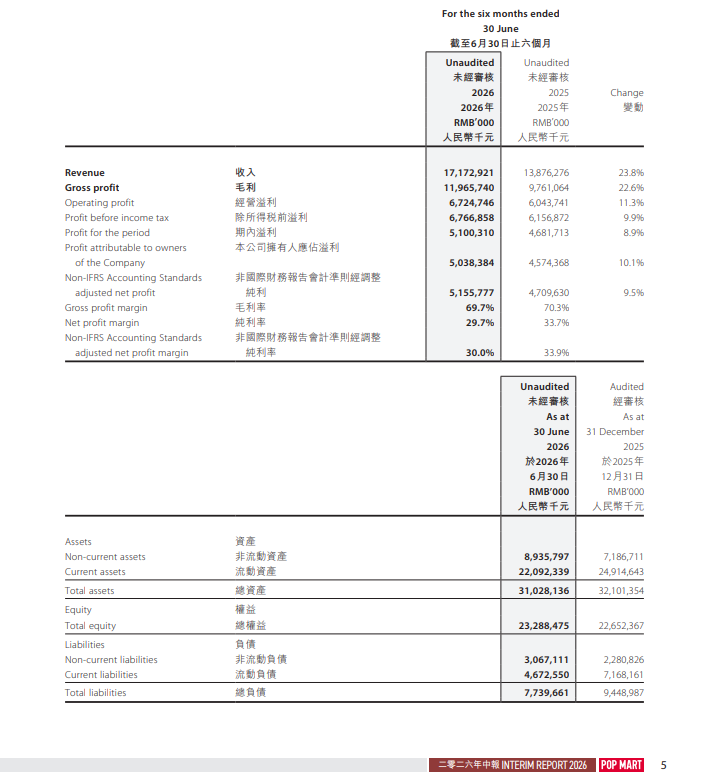
2026年上半年,THE MONSTERS收入44.54亿元,同比下滑7.5%,营收占比从上年同期的34.7%回落至26%,这是Labubu爆火以来首次出现同比负增长。
二手市场价格也在同步回落:原价99元的隐藏款曾被炒至近4900元,到2026年,多款Labubu实际成交价已跌破官方发售价。
接棒的是星星人。2026年上半年星星人收入26.50亿元,同比增长580.6%,占比升至15.4%,成为第二大IP。
星星人的增长几乎完全由中国市场驱动,海外市场对Labubu的依赖度仍然很高。这就解释了为什么中国Q3只跌25%—30%,而美洲跌70%以上:国内有星星人顶上,海外没有。
股价回撤近六成、PE仅12.5倍
资本市场的反应比业绩更早、更剧烈。
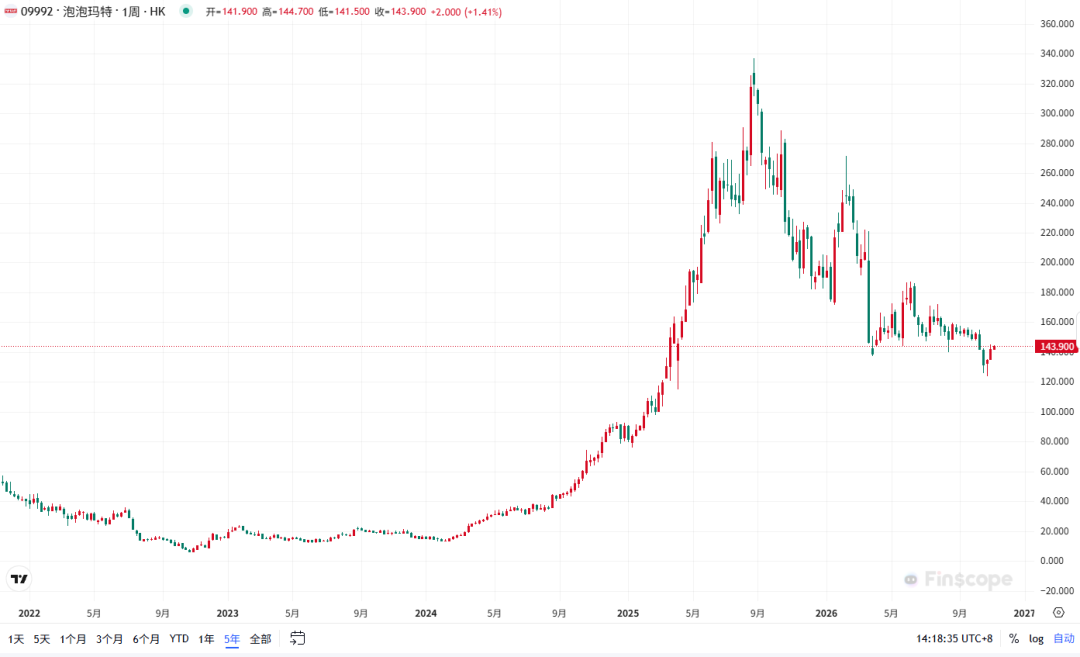
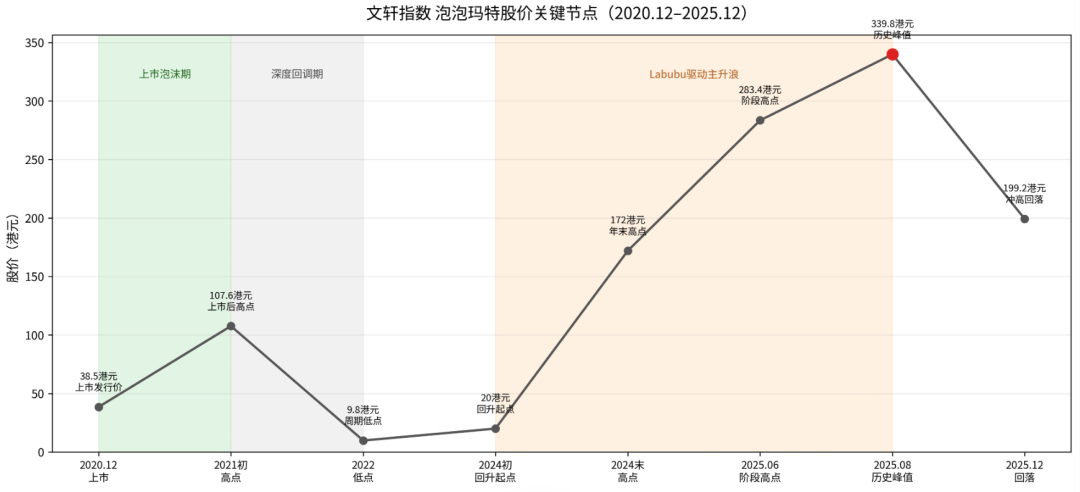
泡泡玛特股价从2025年8月高峰期的339.8港元,跌至2026年10月底的128.7港元,一度回撤逾六成。
截至11月9日盘中,股价报143.6港元,较峰值仍回撤近六成;总市值约1912亿港元,市盈率(TTM)约12.5倍,市净率7.2倍。
52周高点约271.5港元(部分行情源显示269.4港元,数据源略有差异)、低点为123.8港元,当前价距离52周低点仅反弹约16%,换手率0.16%、量比0.47,市场情绪明显偏观望。
机构预期的修正集中在两个判断上:海外增长引擎正在降温,单一爆款IP的周期波动正在被重新定价。
摩根士丹利在2026年3月已将目标价从323港元下调至278港元,指出2025年Q4销售表现和2026年指引削弱了多头信心;
花旗将盈利预测下调13%—15%,目标价从415港元削至350港元;
富瑞降幅更大,目标价下调41%至227.6港元,但维持“买入”,理由是其认为短期波动“更多反映情绪而非基本面崩坏”。
Q3业绩公告后,大行目标价已进一步下修,花旗看至162港元,富瑞降至132港元并将评级下调至“持有”,摩通目标价看至100港元。
一个值得注意的细节是,知名投资者段永平在2026年5月前后持续加仓,通过H&H International Investment持股比例升至8.01%,成为第二大股东,持仓成本估算约150港元。
按10月底128.7港元的低点测算,其账面浮亏一度超过20亿港元;按11月9日143.6港元计算,浮亏收窄至约7—8亿港元。但段永平公开表态“10年内大概率不会卖”。
下一个Labubu
泡泡玛特由河南人王宁于2010年创立。2018年,公司以盲盒形式推出Labubu系列,定价59元,产品一经上市便迅速走红。
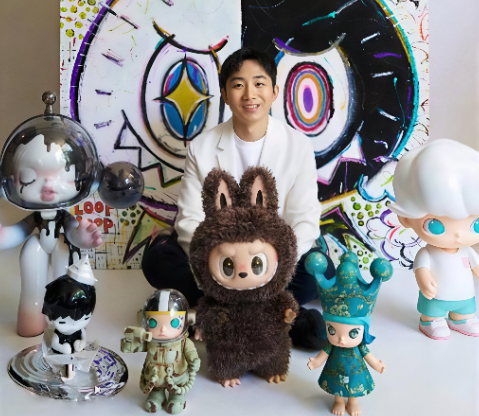
Labubu的成功,很大程度上建立在盲盒机制制造的稀缺感上。
研究人士指出,其部分款式极难入手,粉丝为了抽中心仪款式反复购买,这种“未获得的心理张力”推高了热潮。2025年的产能瓶颈和补货节奏,恰好放大了这种稀缺性。
但稀缺性是一台方向可以反转的引擎。当产能放量、补货持续,而需求侧的社交热度同步退去时,二手价格回落会迅速向一手市场传导。
2026年上半年存货周转天数从2025年的123天拉长到201天,管理层在Q3电话会上表示库存从8月起才开始下降,且“暂时不会考虑开展大规模促销”。
泡泡玛特选择了保护品牌价格体系,这个选择在财务上会拉长收入下滑的持续时间,但在IP资产层面是更理性的取舍。
盲盒的另一面是,它降低了单次消费的门槛,却未必能自动沉淀为长期顾客忠诚度。投资者从2025年开始就在追问:泡泡玛特的全球成功,到底是一次病毒式传播现象,还是一个可持续的消费品牌?
第三季度的财务数据说明:在海外市场,病毒式传播的特征仍然强于品牌忠诚度的特征。
在泡泡玛特2025年业绩发布会上,王宁把2026年定义为“进到维修站、加加油换换轮胎”的一年。从Q3结果看,维修站里的时间可能比预想的更长。
管理层目前的口径是:中国市场全年仍有望实现正增长,海外已实现“平稳发展”,Q4销售旺季仍有线下顾客热情支撑。中国线下渠道Q3仅下降5%—10%,确实比线上和海外稳健得多。
但这距离市场曾经定价的“全球化线性增长”叙事,已经有了本质区别。
不过,泡泡玛特仍然是中国少数具备全球IP输出能力的消费公司,星星人在国内的接棒、线下门店的韧性、以及接近零借款的资产负债表,都是真实的底色。
Q3的业绩下滑说明:Labubu把泡泡玛特推到了一个它尚未用组织能力和IP矩阵准备好的高度。
下一个Labubu会不会出现、什么时候出现、出现在哪个市场,这三个问题,将决定泡泡玛特是回到一家“不错的IP公司”的估值,还是重新证明自己配得上“平台型公司”的定价。
我们拭目以待。
声 明
本文基于泡泡玛特国际集团有限公司(简称“泡泡玛特”,股票代码:09992.HK)及其子公司、董事及高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司公告、定期报告、相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对泡泡玛特、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。泡泡玛特相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准;泡泡玛特未来经营业绩及股价表现仍存在不确定性。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论