
©文轩图库
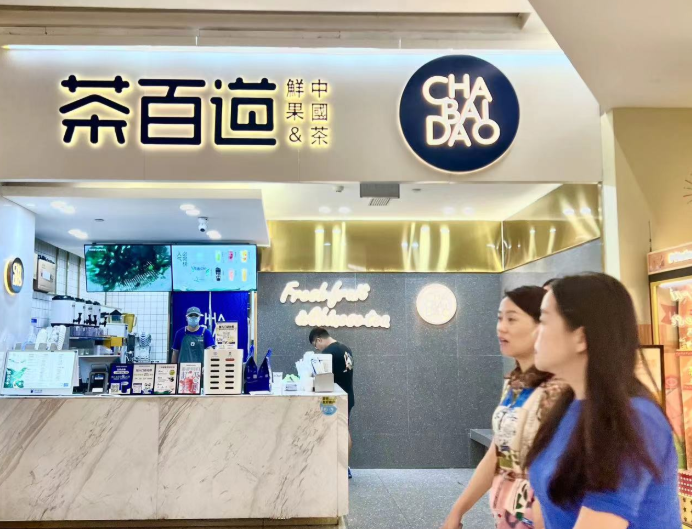
10月13日上午9时,茶百道(02555.HK)在港交所主板停牌。
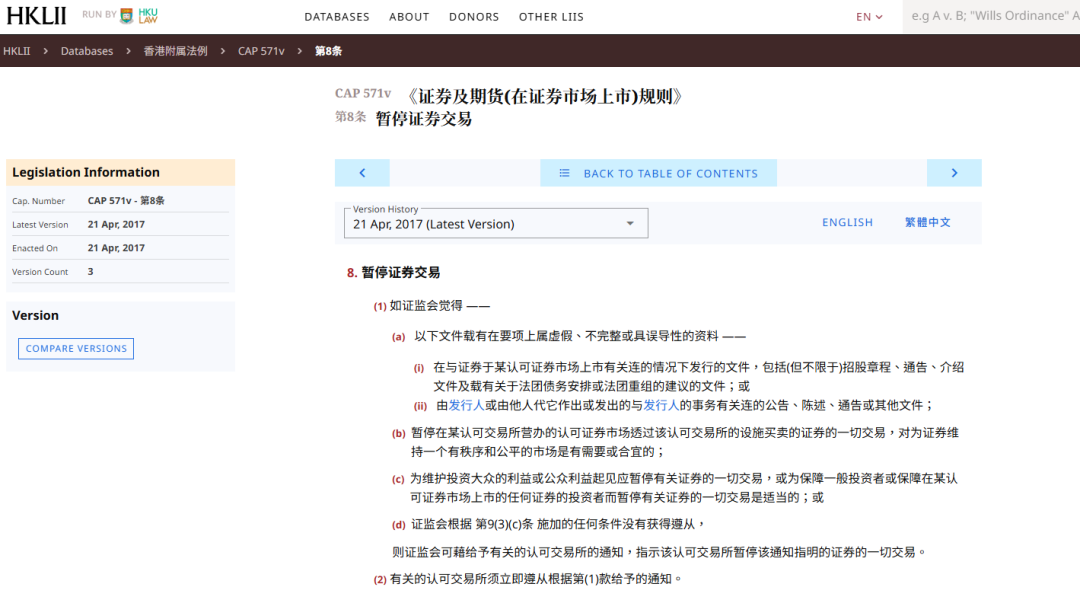
港交所通告显示,此次停牌依据《证券及期货(在证券市场上市)规则》第8(1)条,由港交所应香港证监会指令执行,公告未披露具体原因。
作为“加盟制茶饮第一股”,茶百道停牌一事迅速受到市场关注。
停牌事实:依据第8(1)条,原因未明
10月13日,港交所发布通告称,应证券及期货事务监察委员会指令,于当日上午9时正起停止茶百道股份买卖。
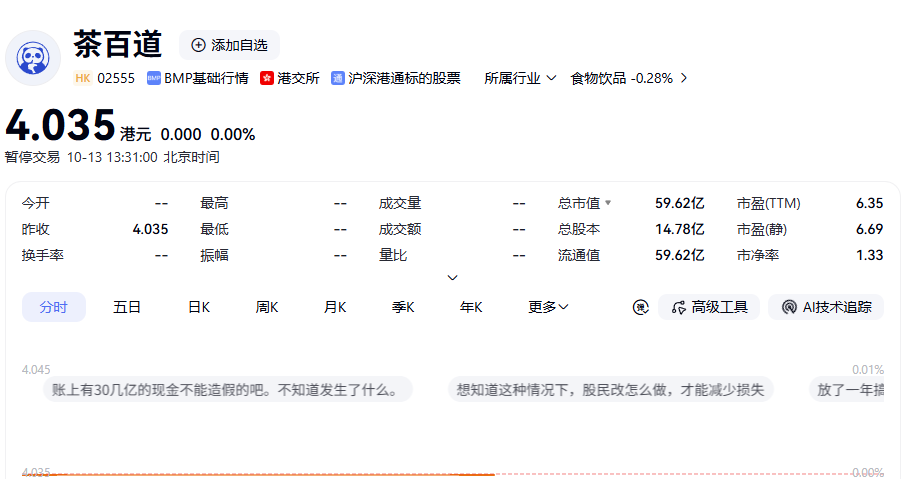
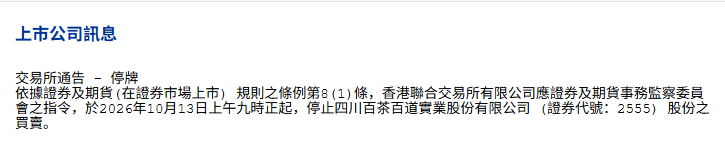
截至发稿,茶百道方面未披露被停牌的具体原因,公告亦未说明后续复牌安排。停牌前一交易日(10月12日),茶百道收报每股4.035港元,总市值约59.6亿港元。
根据《证券及期货(在证券市场上市)规则》第8(1)条,证监会指示股份停牌主要基于四类情形:
第一,发行人所披露的上市文件或公告在要项上载有虚假、不完整或具误导性的资料;
第二,暂停交易对于维持该证券公平有序的市场属必需或合宜;
第三,为维护投资大众利益或保障一般投资者而暂停交易属适当;
第四,证监会根据第9(3)(c)条施加的任何条件未获遵从。
自新规实施以来,这一条款已成为香港证监会最为干脆的强制停牌手段之一,无需等待公司自愿回应。
茶百道并非近期唯一被这一条款“点名”的港股公司。2026年9月10日,拨康视云-B因IPO涉嫌被人为操纵,被香港证监会依据同一规则暂停交易,上市仅14个月股价蒸发约88%;
9月25日,银建国际控股集团同样因第8(1)条被勒令停牌,原因涉及年报及贷款公告载有重大失实、不完整或误导资料。
这一系列密集的执法动作,或许意味着香港证监会正在加大对上市公司信息披露质量的审查力度。
业绩成色:低基数反弹之后,增速迅速回落
让我们来看看茶百道的经营基本面。
2025年全年,茶百道实现营业收入53.95亿元,同比增长9.7%;归母净利润8.05亿元,同比大幅攀升70.46%。毛利率从31.2%回升至32.5%,经调整净利润率从13.1%提升至15.4%。
这组增长数据需要结合2024年的低基数来解读。2024年,茶百道营收同比下滑13.8%至49.18亿元,归母净利润同比减少58.55%至4.72亿元,创下近五年最差纪录。
新茶饮行业价格战白热化,公司对加盟商实施大规模货品补贴与让利,分销及销售费用同比暴增超200%,利润端被双重挤压。
以2023年数据为基准:当年营收57.04亿元、净利润11.39亿元。2025年的53.95亿元营收和8.05亿元净利润,分别仅恢复至2023年水平的94.6%和70.7%。
换言之,70%的利润增幅中,绝大部分来自低基数修复的数学效应,而非门店效率提升或市场份额扩大。
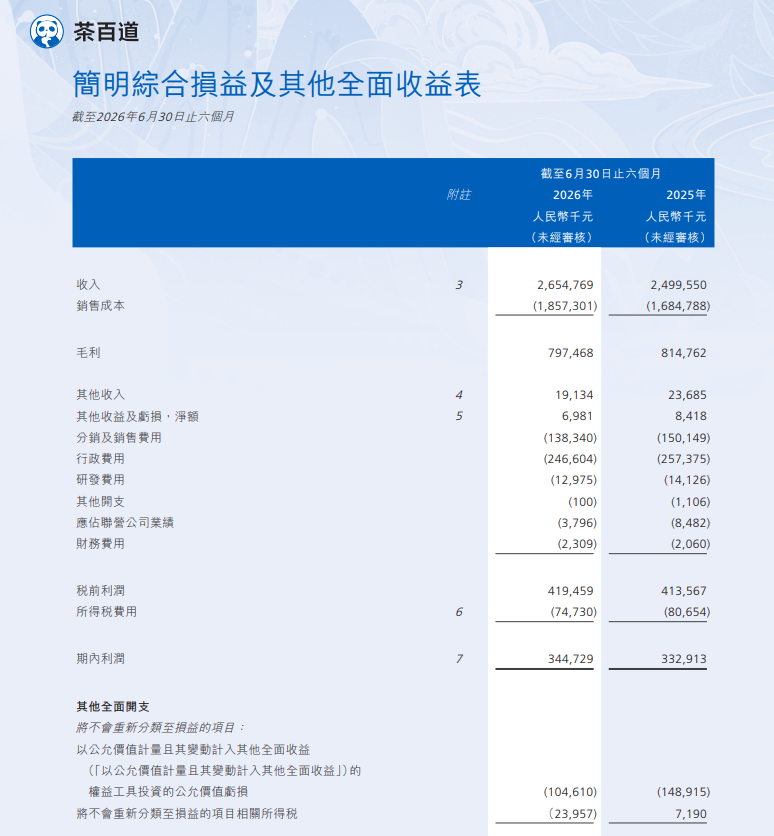
进入2026年,增长动能进一步减弱。2026年上半年,茶百道营收26.55亿元,同比增长仅6.2%;归母净利润3.36亿元,同比增长3.2%。毛利率由上年同期的32.6%下降2.6个百分点至30.0%。
对于毛利率的下滑,茶百道解释称“因大力发展现制咖啡业务,向加盟商让利所致”。
截至2026年上半年,现磨咖啡机已覆盖超2700家门店,覆盖约30%的内地门店。但咖啡业务的扩张是以牺牲盈利能力为代价的。
值得警惕的是,茶百道的特许权使用费及加盟费收入在2026年上半年同比大幅下降19.5%,从2025年同期的1.01亿元降至8101.6万元。
其中,不可退还的前期初始费用从4631.9万元降至3154.1万元,是下降的主要来源,进一步印证加盟商新增意愿减弱。
这部分收入直接反映加盟商对品牌价值的认可程度,其持续下滑意味着加盟商正在“用脚投票”。
经营风险:加盟商流失、食安频发与股价背离
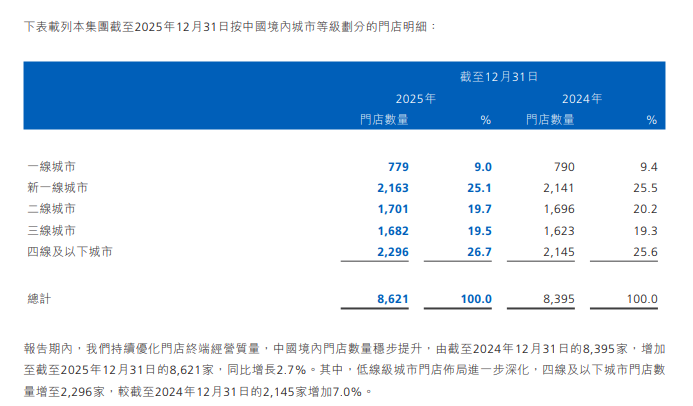
茶百道的商业模式高度依赖加盟体系。截至2025年底,境内8621家门店中,加盟店占绝对多数,直营店仅有13家。
总部的主要收入来自向加盟商销售货品及设备,这部分业务在2025年贡献了51.21亿元,占总营收的94.9%。
本质上,茶百道是一家向加盟商卖原料和设备的B2B供应链公司,而非直接面向消费者的品牌运营商。
这套模式的核心逻辑是:门店越多,采购量越大,总部收入越高。扩张本身变成了盈利的发动机。
只是,加盟商流失正呈加剧趋势。2023年至2025年,茶百道加盟店闭店数分别为220家、890家、933家,连年攀升。2025年全年,虽新增加盟店1159家,但同期终止合作的加盟商数量高达1218家,门店净增仅226家,扩张明显乏力。2026年上半年,加盟商终止合作497家,加盟店终止499家,流失速度并未放缓。
加盟商群体的持续流失,直接侵蚀着总部的特许权使用费收入。该模式在食品安全管控上存在天然的结构性张力。总部希望门店越多越好,而门店在经营压力下,压缩成本就成了本能选择。
消费者层面,茶百道在食品安全方面同样呈现出投诉高企、异物频发、违规成本低廉等问题。
黑猫投诉平台上,关于茶百道的投诉长期居高不下,食品安全与服务类投诉占据显著多数。2024年,北京市场监管部门多次检查发现茶百道加盟门店后厨卫生不达标,12315平台当年该品牌相关消费者投诉累计1299起,食品安全类投诉达700起。
从2025年初的10.3港元到停牌前的4.035港元,茶百道股价在不到两年间跌去逾六成。上市以来累计跌幅已超过70%,市值蒸发约179亿港元。
待解之谜:停牌指向招股书、公告还是经营数据?
业绩在增长,股价却持续下滑,这种“背离”本身就构成了一种市场判断:投资者并不相信这份增长的成色。而香港证监会此次依据第8(1)条发出的停牌指令,或许正是对这种“不信任”的监管回应。
要理解停牌可能指向什么,先看近期两起同类案例。
9月10日,拨康视云-B因IPO涉嫌被人为操纵被停牌,证监会关注的是招股过程中的虚假需求假象;9月25日,银建国际因2021年至2025年年报、中期报告及两份贷款公告“载有重大失实、不完整或误导资料”被停牌,调查指向约20亿港元无抵押贷款间接流向主要股东及关联方。
两案的共同点在于:停牌并非针对公司“未披露”某件事,而是针对公司已经披露的内容真实性、完整性或准确性被证监会认为存疑。
证监会明确表示,当定价所需关键信息的可信性存疑时,允许股份继续交易“只会把问题转嫁给下一位毫不知情的买家”。
以此投射到茶百道,问题或许同样出在“已经说出去的话”上。前文所述的业绩成色、加盟商流失与食安投诉,本身是经营层面的现实;但第
8(1条)要审视的,是公司在招股书、年报、ESG报告中,是否在要项上构成了虚假、不完整或具误导性的陈述。
值得追问的是,招股书描绘高速扩张,首份年报却意外“变脸”,下滑趋势上市前已形成,招股书是否充分揭示,值得追问。
后续披露亦有类似问题:年报中加盟商总数增长,难掩闭店攀升、流失率居六小龙首位的现实;ESG食安内控表述与外部检查记录存在落差。
茶百道究竟在哪个环节触碰了红线。在官方公布调查结论之前,尚无定论。文轩财经将对后续发展持续关注。
声 明
本文基于四川百茶百道实业股份有限公司(以下简称“茶百道”,股票代码:02555.HK)、王霄鲲先生及相关董事、高级管理人员,以及香港联合交易所有限公司、香港证券及期货事务监察委员会、香港交易所等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公告、年报及中期报告、港交所通告及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对茶百道、王霄鲲先生、其关联方、董事、管理层及任何相关人士的任何投资建议、交易指导或法律意见。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论