
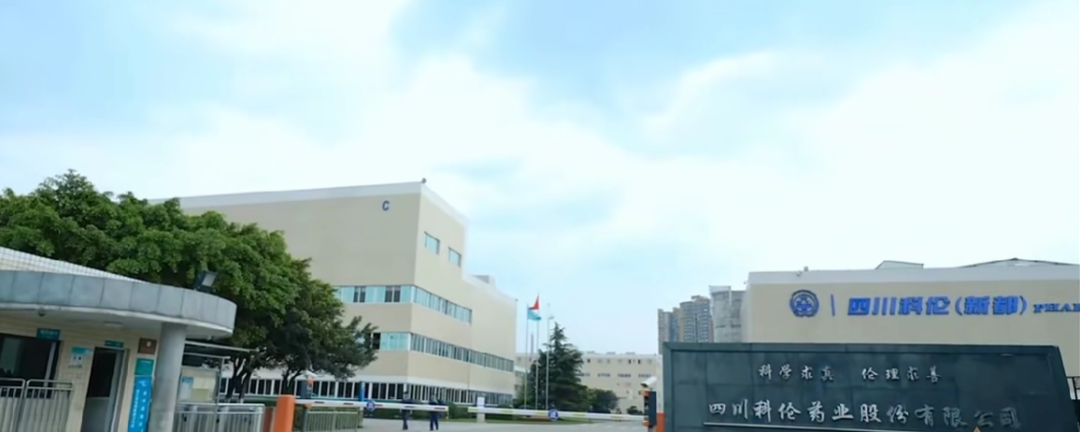
©四川科伦官网
三十周年节点,科伦药业迎来代际换帅。
11月18日,科伦药业与科伦博泰同步公告董事长变更,创始人刘革新卸任,其子刘思川接任。
在传统业务承压、创新药刚进入兑现期的当口,这家四川药企的权力结构变化会带来什么。
父子交接落定
刘革新辞任后,继续担任公司董事、董事会战略委员会主任委员,并保留部分子公司董事长或董事职务;按章程,法定代表人职务同步卸任。
同日召开的第八届董事会第十七次会议,以9票同意、0票反对、0票弃权,选举董事刘思川为第八届董事会董事长,任期自本次董事会审议通过之日起至第八届董事会任期届满之日止。
刘思川同步出任法定代表人,并继续兼任总经理。公告附件明确,除董事刘革新为其父亲外,刘思川与其他董事、高管及持股5%以上股东不存在关联关系。
当晚,创新药平台科伦博泰(6990.HK)同步公告,刘革新辞任董事会主席,留任非执行董事,退出提名委员会并获委任为薪酬委员会成员;刘思川获选为董事会主席,并出任提名委员会主席。
母子公司同日完成代际交接,在投资者看来,这是科伦体系决策层整体完成代际过渡的标志。
事实上,刘思川在科伦体系内已任职十九年,总经理岗位在任超过十年,此次接棒更接近制度性的顺位承接。
 创始人新退居战略位
就在刘革新辞任前不到一个月,10月28日的第八届董事会第十六次会议仍由他主持,审议了2026年三季报,以及全年公益捐赠额度预计,公司及下属子公司2026年度公益性捐赠额度上限为1.63亿元。
近期公开报道中,刘革新留给外界的另一个印象是高度自律。
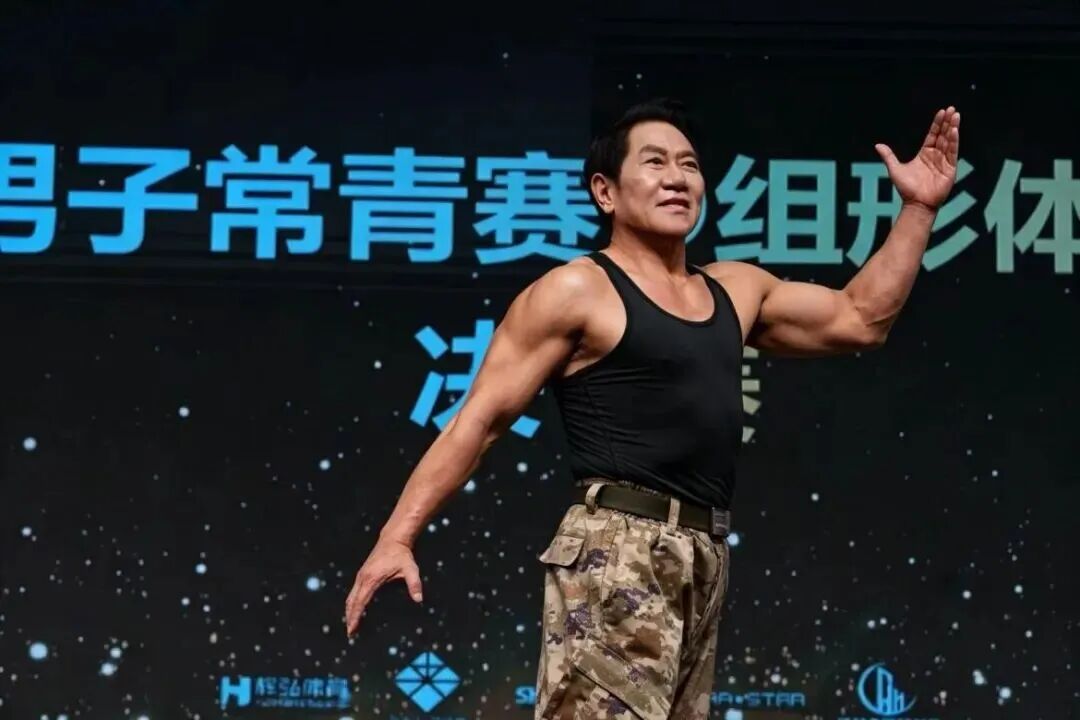
刘革新©网络
9月21日,2026“科伦永年杯”健身健美常青赛在扬州举行,75岁的他参加男子常青组俯卧撑、箭步蹲、跳绳、仰卧起坐四项比拼,获得组别冠军。
赛事由科伦大健康板块的科伦永年冠名,也被外界视为公司第四次创业、布局大健康领域的一个侧面。
不过,市场首先关心控制权。
据2026年三季报,刘革新直接持有公司23.83%股份,与刘思川、王欢同为实际控制人及一致行动人,本次人事变更未改变控制格局。
笔者按注册资本约15.91亿元折算,23.83%对应约3.79亿股,与其2023年初披露的3.79亿股基本一致,持股数量未变,比例下降源于总股本扩大。
刘革新退的是董事长和法定代表人职务,不是股权,也不是战略话语权。辞任后他保留战略委员会主任委员身份,不介入日常经营,但仍参与中长期战略方向的把关。
权责划分,兼顾传承与新的决策节奏。
刘思川从内部走向前台
刘思川出生于1984年,硕士研究生学历,高级经济师,中国国籍,无境外居留权。
2007年出任董事长助理,2009年6月当选董事,2012年7月升任副总经理,2015年9月起担任总经理。
据公开报道,其间他曾受命负责湖南科伦一线经营;目前还兼任四川科伦实业集团有限公司董事,并曾任川宁生物董事。

刘思川©网络
公告附件显示,历任湖南省第十二届、第十三届人大代表,政协四川省第十二届、第十三届委员会常务委员,全国工商联执行委员;2014年获湖南省五一劳动奖章,2018年获湖南省优秀企业家称号,2020年获全国抗击新冠肺炎疫情先进个人等。
股权上,刘思川直接持有科伦药业834.63万股;通过通怡梧桐10号、13号及20号私募证券投资基金间接持有2265.06万股,两者合计约3099.69万股,按现总股本折算约占总股本1.95%。
公告同时说明,他未受到监管行政处罚或纪律处分,不存在被立案调查、失信被执行等情形。
本次变更后,刘思川形成董事长兼总经理的经营核心。两职合一意味着决策链条更短,但也对其统筹成熟业务与创新管线的能力提出更高要求。
利润回暖,主业仍面临压力
交棒时点,恰逢公司经营换挡窗口。
2025年,科伦药业营业收入185.13亿元,同比下降15.13%;归母净利润17.02亿元,同比下降42.03%。
其中输液收入74.84亿元,同比下滑16.02%,销量39.86亿瓶/袋,同比下降8.31%;抗生素中间体及原料药收入44.97亿元,同比下降23.20%;全年研发投入约22亿元,占销售收入11.91%。
进入2026年,三季报显示修复迹象。
前三季度营收131.13亿元,同比下降1.24%;归母净利润14.67亿元,同比上升22.18%;扣非归母净利润10.61亿元,同比下降7.48%;经营活动现金流净额27.37亿元,同比增长62.46%。
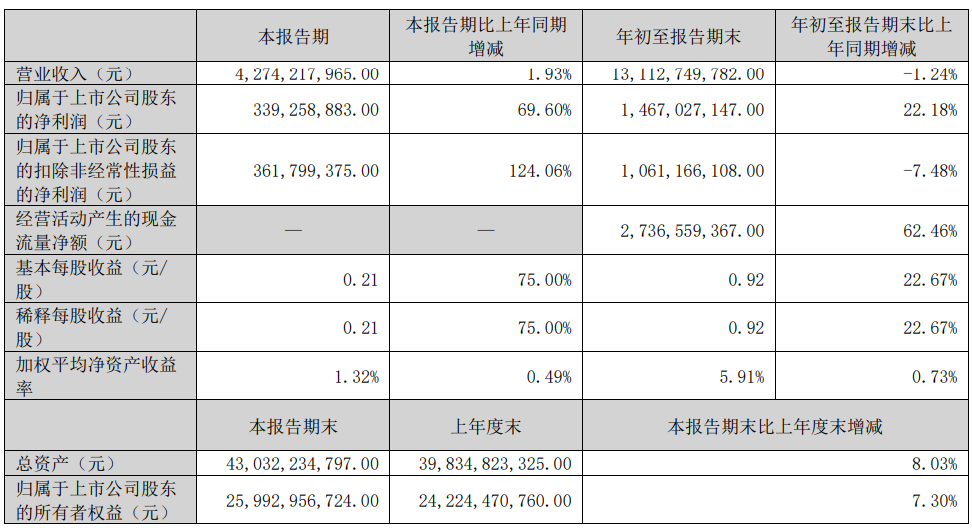
第三季度单季营收42.74亿元,同比增长1.93%;归母净利润3.39亿元,同比增长69.60%;扣非净利润3.62亿元,同比增长124.06%。
据券商研报测算,前三季度非经常性损益合计4.06亿元,部分来自和解款项;所得税费用同比下降49.40%,公司披露主要是子公司收到退税;经营现金流改善也部分来自和解金及票据贴现增加。
归母净利润增速明显快于扣非增速,主业盈利尚未完全回到正轨,这也是扣非口径前三季度仍为负增长的原因。
当前传统业务压力较大。控股子公司川宁生物前三季度营收28.83亿元,同比下降16.10%;归母净利润3.32亿元,同比下降45.63%;第三季度单季营收7.85亿元、净利0.55亿元,降幅较上半年扩大。
6-APA、硫红、7-ACA等产品需求和价格处于较低水平,券商观点普遍认为行业产能仍在出清,能否在冬季旺季企稳仍需观察。另一头,川宁生物合成生物学基地上半年收入7175.99万元,同比增长221.38%,但对集团利润的贡献还在逐步兑现阶段。
利润回暖背后,传统盘与创新管线的拉扯仍在持续。
随着本次代际交接落定,市场关注点已从人事变动转向经营实绩。成熟业务的抗周期韧性、ADC 管线的商业化兑现节奏,将共同决定科伦药业下一阶段的估值逻辑。
声 明
本文基于科伦药业2025年年报、2026年三季报、科伦药业2026 年10月28日董事会会议公告、科伦博泰2026半年报、川宁生物定期报告、公开经营信息、上市公司公告披露等相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司定期报告、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对科伦药业、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。科伦药业相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论