
©新荷花官网
10月25日,港交所披露成都药企新荷花通过上市委员会聆讯,IPO进入最后阶段。
作为中国第一家中药饮片GMP企业,公司2025年营收13.35亿元;按2025年中药饮片收入计排名中国第2,市场份额0.4%,前五大合计2.7%。
行业高度分散之下,其GMP先发资历、医院覆盖与集采中标进展,成为冲刺港股的重要看点。
 十五年上市长跑迎来关键节点
据新荷花官网介绍,公司成立于2001年,总部位于四川成都,是中国第一家中药饮片GMP工厂和全国中药饮片标准化生产开创者。
作为全国最大中药饮片企业之一,公司以毒性饮片、川产道地饮片见长,产品销往全国中医院、中医诊所、连锁药店及中成药工厂;品牌与产品质量获业内认可,曾获“中国质量诚信企业”称号,并于2026年荣膺国家科技进步奖二等奖。
新荷花的资本市场之路历经十五年,先后经历两次A股撤回、一次辅导终止,最终转道港股。
据港交所聆讯后资料集披露,公司于2011年3月提交深交所创业板上市申请,2012年8月自愿撤回;2020年1月重新提交创业板申请,2021年4月再次撤回;2023年10月启动深交所主板上市辅导备案,2024年4月终止辅导,随后转道港交所。
2026年4月30日递交港股申请,至10月25日披露聆讯后资料集,十五年上市长跑走到聆讯放行这一步。
中国证监会备案通知书显示,公司拟发行不超过7,494,850股H股,同时40名股东拟将合计58,655,441股境内未上市股份转为境外上市股份,实现“全流通”,两项安排共同构成其港股上市与股份全流通的方案。
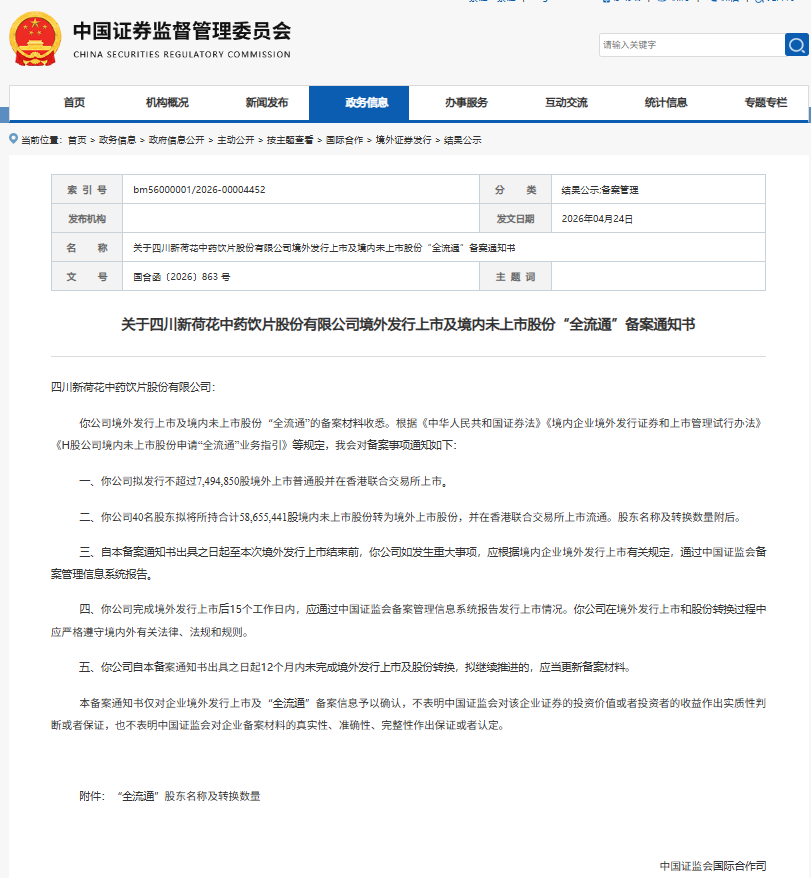
备案通知书同时提示,该通知书仅对备案信息予以确认,不表明证监会对企业证券的投资价值或投资者收益作出实质性判断或保证。
聆讯后资料集亦明确,该文件为草拟本,所载信息不完整且可能重大变动,不构成最终上市文件或投资要约。
排名第2、份额0.4%:770种饮片的头部样本
新荷花的核心卖点,是行业排名。
按2025年中药饮片产品收入计算,公司在中国排名第2位,市场份额0.4%;前五大市场参与者合计持有2.7%。公司同时称,其在中国非国有企业中排名第一。
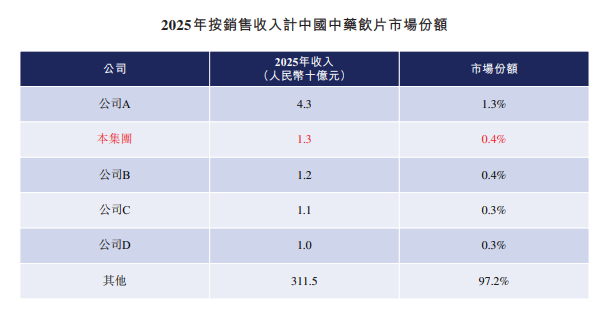
2025年,中国有生产许可证的中药饮片公司总数达2,337家,行业高度分散,大多数参与者经营规模相对较小、产能有限。
这组数据反映出两大问题:一方面,公司在标准化、产品质量和医院覆盖上的相对领先;公司提供超过770种、4,900个品规的中药饮片,覆盖中医药行业使用的主要药材,并是毒性饮片的知名供应商。
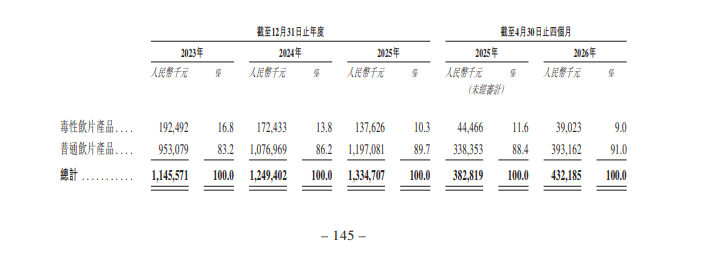
《医疗用毒性药品管理办法》收录28种毒性饮片品种,公司生产其中主要的10种。按2025年收入计,公司在毒性饮片市场排名第2,市场份额1.3%,收入1.376亿元。
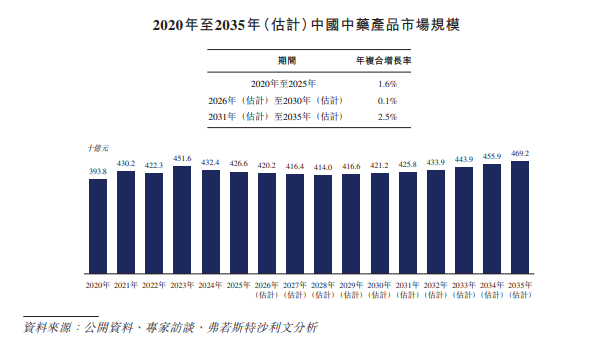
另一方面,0.4%的份额说明所谓“龙头”并未形成寡头式的定价权和规模壁垒。行业前五合计仅2.7%,意味着市场仍处于极度分散状态,单一企业的收入体量相对于3,205亿元的中药饮片市场而言仍然很小。
新荷花2025年收入13.35亿元,在行业中的份额仅为0.4%,这既是整合空间,也是竞争压力的来源。
新荷花在风险因素中亦直言:中药行业高度分散、竞争激烈,多数参与者规模较小,公司无法保证维持或增加现有市场份额。
 前4个月利润增63.35%,改善势头延续
从财务数据看,新荷花近三年收入稳步增长,2025年利润重回亿元台阶,2026年前4个月增势进一步延续。
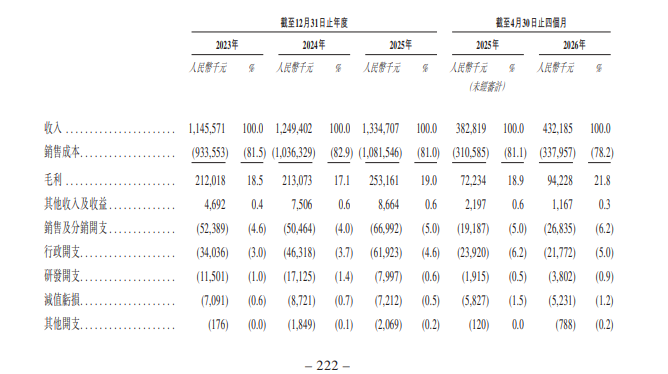
2023年至2025年,公司收入分别为11.46亿元、12.49亿元和13.35亿元,2024年、2025年同比增速分别为9.1%和6.8%。
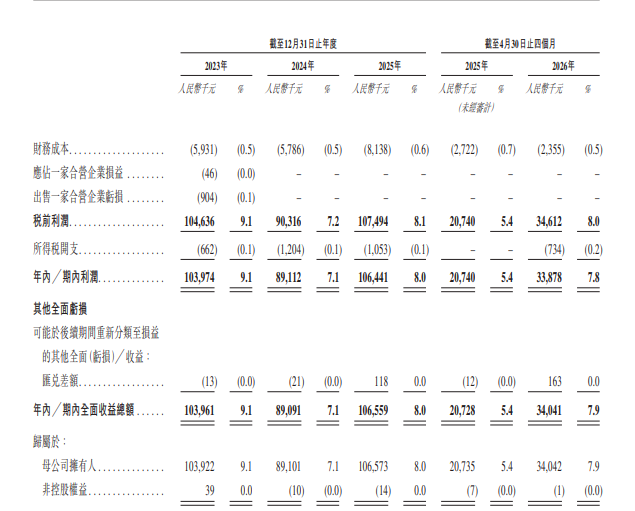
利润端则出现波动:2023年净利润1.04亿元,2024年降至0.89亿元,2025年回升至1.06亿元。
毛利率同步呈现“18.5%—17.1%—19.0%”的V型走势。2024年利润下滑,主要受原材料成本上升及上市开支增加影响;2025年回升,则得益于黄连、川贝母、法半夏等主要产品原材料成本下降。
进入2026年,改善势头延续。截至2026年4月30日止四个月,公司收入4.32亿元,同比增长12.9%;期内利润3,388万元,较上年同期的2,074万元增长63.35%;毛利率升至21.8%,高于上年同期的18.9%。
新荷花解释称,收入增长主要来自对医院和医疗贸易公司的销售增加,毛利率提升则主要因川贝母、法半夏等主要产品原材料成本下降。
但利润改善的背后,也有需要关注的结构性变化。2026年前4个月,公司经营现金流净流出2,700万元,主要由于贸易应收款回收较慢、第一季度支付年终奖以及贸易应付款项减少。
贸易应收款周转天数从2023年的146天升至2024年的157天、2025年的162天,2026年前4个月进一步升至174天。新荷花解释,这与来自医院客户的应收款比例上升有关,公立医院信贷期通常更长。
对于一家收入规模13亿元、毛利率不足20%的中药饮片企业而言,应收款周转拉长对营运资金的占用不容忽视。
控制权稳定,治理机制同步升级
据聆讯后资料集,公司拟将募资用于扩大中药饮片产能、升级数字化智能生产系统,新建普通饮片和毒性饮片数字化自动化生产线,预计新增约6,000吨产能,总产能超过16,000吨。
同时用于销售及营销活动、面向消费者业务、越南及马来西亚海外销售渠道、战略投资及潜在收购,以及营运资金和一般公司用途。
结合第一轮集采已有1,302家公立医院选择公司产品、其中1,217家为新客户,以及第二轮集采40个品种、79种规格中标,产能扩张与医院覆盖扩张形成配套。
积极来看,这是把集采中标转化为实际销量的必要投入;需要跟踪的是,新增产能的消化节奏、资本开支回报,以及产能利用率能否在2025年82.6%的基础上保持稳定。
最大的风险变量是,原材料成本占收入比重2025年为74.6%、2026年前4个月为71.3%,中药材价格受气候、种植模式、供需失衡等因素影响,价格波动会直接影响毛利率。
前五大产品2025年合计占收入18.4%,较2023年的29.1%已明显下降,产品结构在优化;药店渠道受医保外配处方管理收紧影响持续下滑,但医院及医疗贸易公司渠道形成对冲。
集采中标价格下降是行业趋势,公司正以量换价扩大医院覆盖;金方草堂、金方云、金色荷花仍处早期,2025年金方草堂收入约占总收入0.8%,新业务需要时间培育。
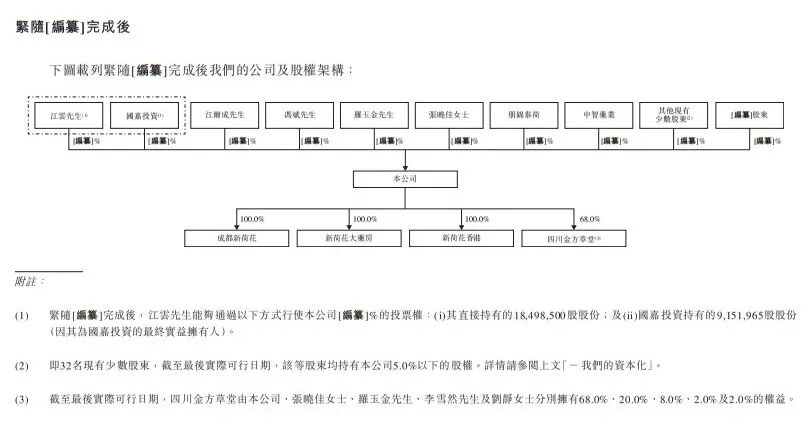
股权结构上,截至最后实际可行日期,江云先生直接持有18,498,500股,占31.5%;其控制的国嘉投资持有9,151,965股,占15.6%;江云之子江尔成先生持有10,645,170股,占18.1%。江云先生及国嘉投资为控股股东。
稳定的控制权有利于十五年长跑后的战略连续性,尤其在产能扩张和集采放量阶段;同时,公司也提示控股股东对重大公司行动具有重大影响力,上市后需通过独立董事、审计委员会及关连交易机制,持续保护少数股东利益。
新荷花通过港交所聆讯,意味着其十四年上市长跑走到最后阶段。
我们期待这家川字号老牌中药饮片企业上市后有更优秀的表现。
声 明
本文基于四川新荷花中药饮片股份有限公司(简称“新荷花”)、其董事、高级管理人员,以及香港联合交易所有限公司、中国证券监督管理委员会等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、港交所聆讯后资料集(草拟本)、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对新荷花、其关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。新荷花相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。新荷花港交所聆讯后资料集为草拟本,所载信息不完整且可能重大变动,不构成最终上市文件或投资要约。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论