
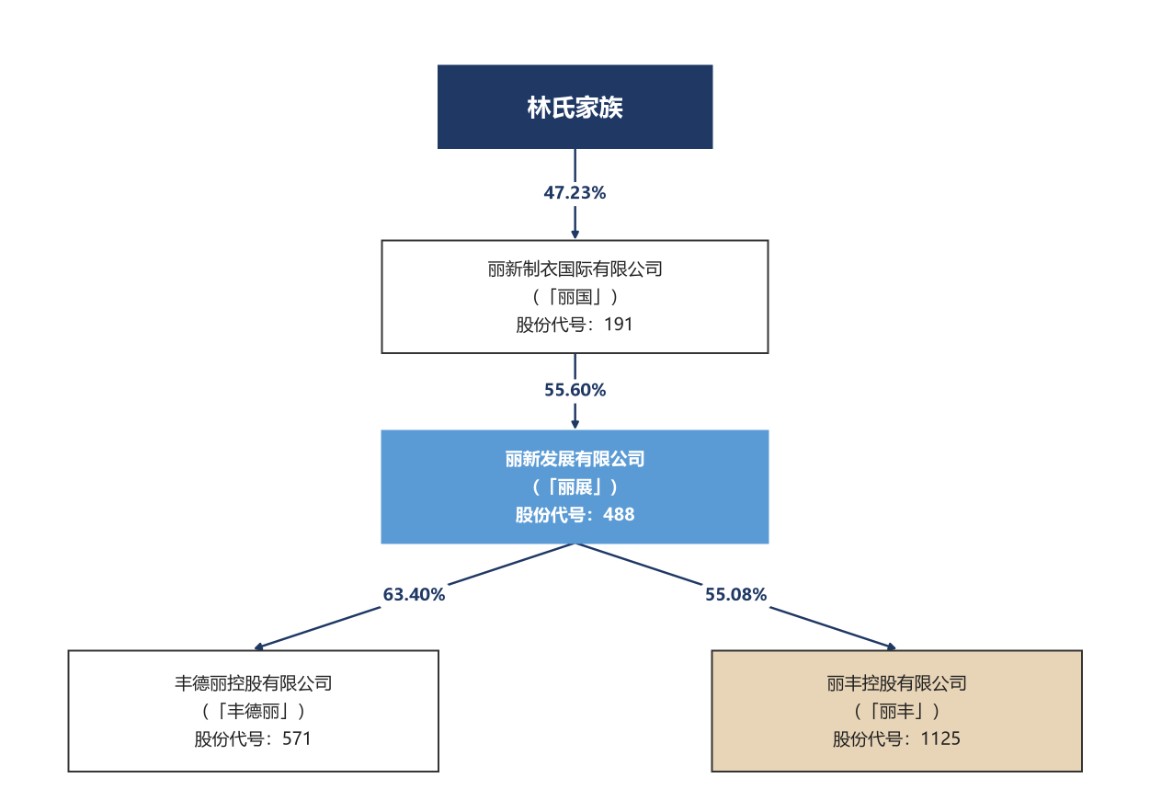
11月17日,丽新制衣国际、丽新发展、丽丰控股三家公司同时挂出一份联合公告。丽丰要把它在上海最核心的收租资产,上海香港广场的商场和办公楼,打包成公募REITs,到上交所独立上市。
丽丰公司拥有人应占资产净值124.92亿港元。可就在公告当天,它在港股市场的总市值只有1.67亿港元,收盘价0.505港元。
一百多亿的家底,资本市场给出的标价不到两个亿。这中间的裂口,是理解这单分拆的入口。
债在2027年3月到期
先看这栋楼。
上海香港广场在黄浦区淮海中路282和283号,黄陂南路地铁站上盖,往北走几步是新天地。1992年,丽丰通过政府土地出让拿下这块地,是上海中心城区第一批土地批租和旧城改造项目,1998年开业。南北两幢楼用空中连廊接起来,北楼的服务公寓2010年交给雅诗阁管理,剩下的商场和办公楼,就是这次要分拆的部分。
要装进REITs的,是广场里除雅诗阁服务公寓之外的资产,总建筑面积83万平方呎出头,其中商场约46.8万平方呎、办公楼约36.2万平方呎,由丽丰通过上海丽兴房地产间接全资持有。
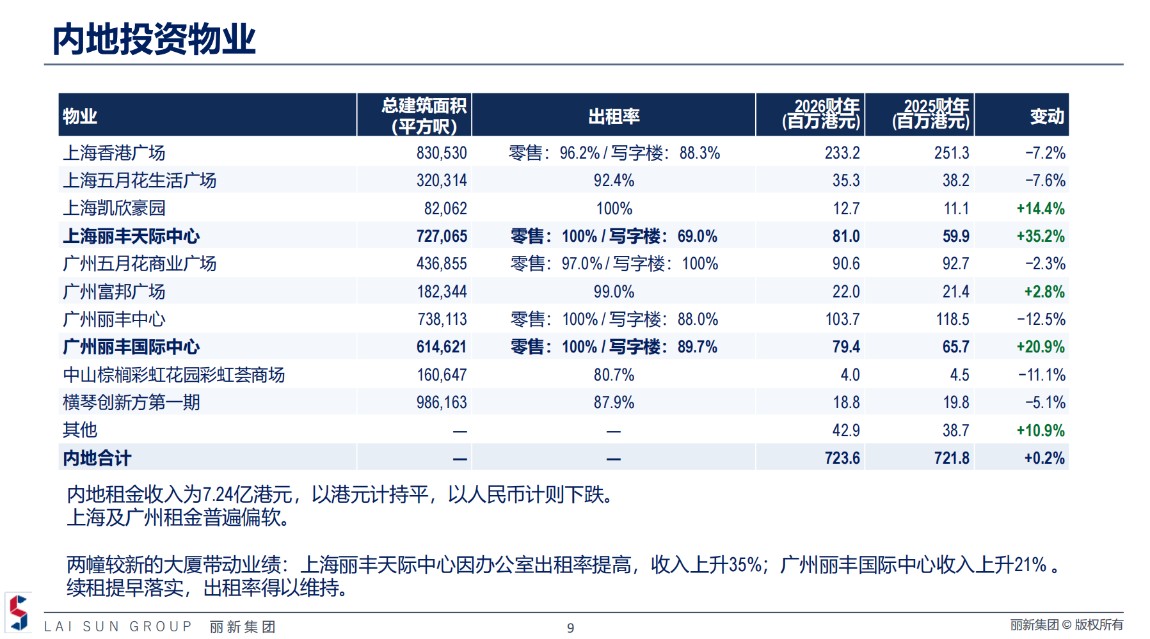
楼不算新,位置却硬。截至今年7月31日的财年,商场出租率96.2%,办公楼88.3%,比上一年还分别高出1.4和3.2个百分点。Apple、Massimo Dutti、Genesis Motor、Tasaki、Swarovski这些牌子都在里面。
但出租率往上走,租金收入却在往下掉。这一年香港广场贡献租金2.33亿港元,同比少了7.2%,按人民币算跌得更多,达10.5%。铺子基本都租出去了,可每一平方米能收到的钱,比一年前便宜。
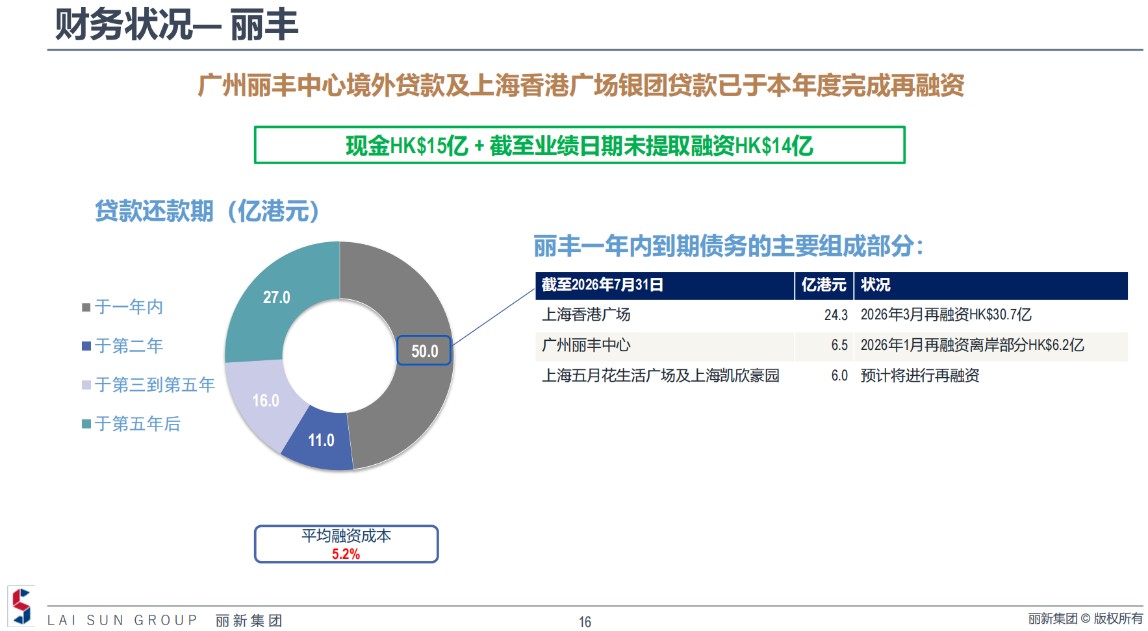
压在这栋楼上的,是一笔24.67亿港元的离岸银团贷款,2027年3月到期,以广场作抵押。它和一笔在岸贷款绑在同一份债权人协议里。
这笔贷款2026年3月刚再融资过一次,一年后又到期。
公告把丽丰能想到的还款路径逐一摆出来,又一条条否定。整售,眼下没有买家,商业地产需求疲弱,愿意整幢收购的机构很少,在贷款到期前完成双边出售的可能性极低。再融资,按可接受的商业条款拿到全额长期贷款,商业上不可行。增发股票,股价这么低,股权融资对股东谈不上增值。控股股东丽新制衣和丽新发展,除了现有的内部借款,也没有余力持续拿出全额还款的钱。
这不是公司在措辞上的保守。看它自己的资产负债表,借款总额104.57亿港元,一年内要还的就有50.30亿,而流动负债已经比流动资产多出13.26亿。99%的借款是浮动利率,平均融资成本5.2%,净负债占股东权益的72%。214.43亿港元的投资物业摆在账上,能腾挪的现金却很紧。
它的直接母公司丽新发展同样在收缩。这一年丽新发展的借贷压到230亿港元,负债比率89%,靠推进80亿港元的资产出售计划自救,已经卖出76亿,才把上一年45亿的净流动负债,扭转为今年35亿的流动资产净值。母公司自己刚从流动性的紧张里缓过来,没有余力再为丽丰填这笔到期的债。
四条路都堵着,REITs分拆成了公告里写明的唯一商业上可行及可用的方案。公告预期分拆所得足以全数偿还这笔贷款;万一不足,丽丰得结合内部资源和外部融资凑齐,分拆才会往下走。
同一栋楼,两个市场两张价签
要理解丽丰为什么非得走REITs这道门,得看两个市场对同一类资产的不同定价。
一边是港股。丽丰的股价不是最近才跌的。公告里给了一个更极端的参照:7月31日收盘价0.72港元,当天每股应占资产净值是37.74港元,折让约98.1%。到11月17日,股价又回到0.505港元。一家还在正常收租、净资产超过124亿的公司,市值长期趴在一两亿港元,港股投资者几乎不再为它的重资产付费。
港交所这道放行,其实是网开一面。按香港上市规则,分拆后母公司剩下的资产和业务,得撑得起独立上市的门槛。丽丰把香港广场抽走后,剩下的盘子在港股市值够不上这条线,全靠专门豁免才留得住。它手里还握着上海、广州、中山、横琴的一整套物业,收益和现金流测试都过得关,唯独市值不达标。最值钱的那栋楼被抽走后,丽丰的上市地位,只能靠这张豁免书撑着。
另一边是公募REITs市场。今年6月18日,首批商业不动产REITs在上交所鸣锣,4只产品上市,这条通道正式打开。三季报显示,这批产品底层物业出租率普遍在95%以上,租金收缴率接近100%;按首发募资规模加权,平均年化现金流分派率约6.5%。只要资产能产生稳定可预期的租金,公募市场仍然愿意给一个对应的价格。
试点给的门槛也和过去不一样。租赁型资产未来两年的净现金流分派率,原则上不低于评估基准日10年期国债收益率上浮150个基点,跟着无风险利率浮动,不再卡一条固定的线。
落差就在这里。同一栋核心地段的楼、同一笔租金,在港股市场相对净资产折让约98%,在公募REITs市场还能参照首批同类产品约6.5%的加权分派水平来定价。分拆,是把在一边卖不出价的资产,搬到另一边去变现,再拿这笔钱去还2027年到期的贷款。
土地续期的路径也已经明确。上海今年7月底出台工商业项目土地使用权续期政策,确立以续期为常态、不续期为例外,续期价格不低于基准地价的70%。香港广场1992年拿地,土地年限同样在缩短,这条政策让它的剩余年限有了可预期的安排。
丽丰不是第一家。9月19日,新世界发展分拆上海香港新世界大厦的申请获上交所受理,10月下旬进入反馈阶段,是这条通道里首单港资项目。那单底层是K11 Art Mall和K11 ATELIER,预期发行规模约38.18亿元,把续期的账算得很明白:地块1994年取得,评估时剩余年限18.67年,补缴约10亿元、续期20年,底层资产评估值做到45.68亿元,比账面21.68亿元增值约110%。
内地房企也在走同一条路。在港股上市的新城发展是内地公司,旗下广发新城吾悦商业REIT已于11月4日生效,底层是常州、南通两座吾悦广场,募集约15.53亿元,是民营房企首单。
这些公司面对的是同一个现实:商业地产的估值逻辑变了。靠持有物业收租、等待资产升值的模式,在港股不再被认可,公募REITs提供了一个能把重资产标准化、提前回笼现金的出口。
锁五年的那20%
钱能拿回来,风险并没有跟着消失,只是换了持有人。
按照REITs的发售安排,丽丰自己或通过子公司要认购至少20%的份额,从上市起锁60个月,锁定期内不能向股东转让或分派;认购超过20%的,超出部分也要锁36个月。
即便资产上市,丽丰也没有真正全身而退,未来五年这栋楼经营得好不好,它仍要担着五分之一的份额。
对现有股东,公告讲得很直白:REITs分战略配售、网下配售、公众发售三部分,没有任何一部分能给现有股东保证配额。内地法规对谁能买这类基金有资质要求,公司无法确认所有股东都符合条件,也无法保证合格股东一定能获配。
真正承接这栋楼未来收益和风险的,是公募市场上的机构和公众投资者。他们拿到的,是一个出租率不低、但租金正在下行的资产。
大环境处在高位调整。高力国际的三季度报告显示,上海甲级写字楼存量1841万平方米,空置率21.9%。这个数字各家口径不一,戴德梁行、仲量联行、世邦魏理仕的三季度数据分别是20.92%、22.4%和24.4%,其中多数机构观察到空置率环比小幅回落,净吸纳量在改善。租金还在跌,高力口径平均租金5.5元/平方米/天,同比降7.9%,但降幅已经连续四个季度收窄。香港广场的核心地段和96%的零售出租率,是它维持租金的底气,可全市仍有超过五分之一的甲级办公面积空着。
公募市场的热情也在退潮。首批4只商业不动产REITs上市首日全线收涨,到三季度末,只有砂之船一只维持正收益,其余三只都跌破了发行价。紧随其后的第二批4只,网下认购倍数只有1.00到2.31倍,华夏保利商业REIT仅1.00倍、定价压到询价区间下限。这批产品9月起陆续上市,在深交所挂牌的创金合信北京国资公司REIT首日盘中跌逾20%,华夏保利商业REIT上市首日同样破发。
港交所已经确认可以分拆。内地这边,申请材料还没有递交证监会和上交所。
发布评论
评论