
 ©文轩图库
摘帽一周后,绝味食品交出成绩单。
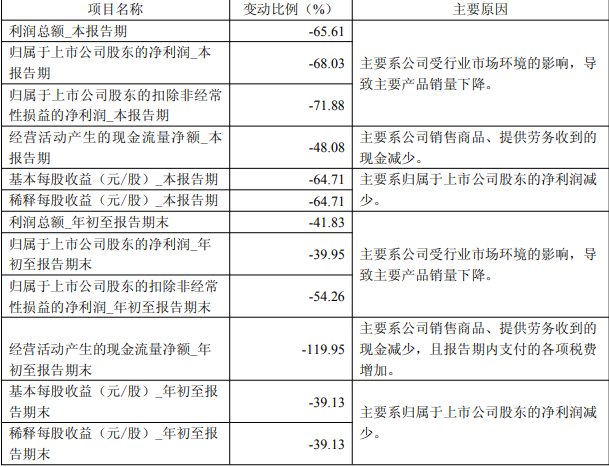
这是公司10月20日撤销其他风险警示后的首份定期报告。2026年第三季度营收13.43亿元,同比下降6.79%;归母净利润3353.12万元,同比下降68.03%;前三季度归母净利润1.68亿元,同比下降39.95%。
单季:营收收窄,利润大降
从单季度看,绝味食品2026Q3营收13.43亿元,同比下降6.79%,降幅较前三季度整体9.46%有所收窄,收入端并未继续加速下滑。
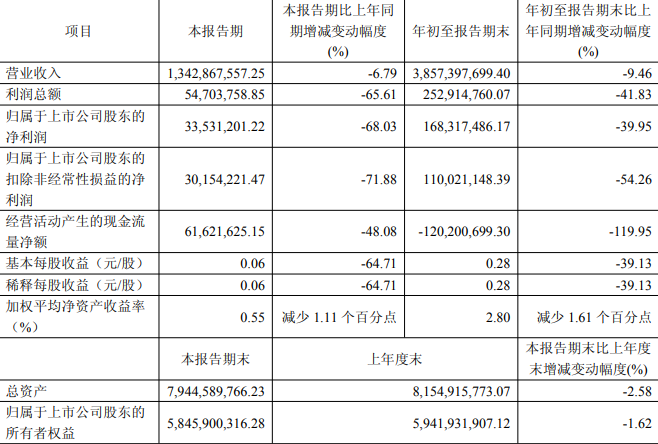
利润端压力更大:Q3归母净利润3353万元,同比下降68.03%;扣非净利润3015万元,同比下降71.88%;利润总额5470万元,同比下降65.61%。
按单季营收粗略计算,Q3归母净利率约2.5%,扣非净利率约2.25%,处于极低水平。
前三季度归母净利润1.68亿元,同比下降39.95%;扣非净利润1.10亿元,同比下降54.26%。扣非降幅明显大于归母降幅,非经常性损益对利润形成了一定支撑。
前三季度非经常性损益合计5829.63万元,其中金融资产公允价值变动及处置损益7444.61万元、政府补助651.15万元,其他营业外收支为-2330.54万元。剔除金融资产等非经常性收益后,主营盈利的下滑幅度更大。
绝味食品解释称,业绩下滑主要受行业市场环境影响,主要产品销量下降;经营活动现金流减少,主要由于销售商品、提供劳务收到的现金减少,以及报告期内支付的各项税费增加。
 利润表:毛利承压
前三季度,公司营业成本28.82亿元,按营收38.57亿元计算,毛利率约25.3%,较2025年全年约29.7%明显下降,也低于2024年约30.5%的水平。
毛利率下滑意味着,即使收入降幅收窄,单位收入的盈利空间仍在收缩。对卤味连锁而言,毛利率受原材料价格、产品结构、促销力度和产能利用率共同影响;在销量下降、门店调改推进的阶段,固定成本摊薄不足会进一步放大利润压力。
费用端,公司明显压缩了销售投入。前三季度销售费用3.30亿元,较上年同期下降约21.6%,降幅大于营收降幅;管理费用3.55亿元,较上年同期仅下降约2.2%;研发费用0.395亿元,较上年同期增长约8.2%;财务费用0.133亿元,较上年同期下降约15.5%。
销售费用压缩短期内对利润形成一定支撑,但也可能影响品牌曝光和门店引流。管理费用相对刚性,说明组织与后台成本尚未随收入同步收缩。
整体看,收入下滑、毛利率承压以及税费相关支出增加,共同构成利润端的主要拖累。
前三季度营业外支出2223.52万元,较上年同期824.10万元明显增加;所得税费用9548.71万元,同比下降43.2%,与利润总额下降方向一致。费用压缩未能完全对冲毛利率下滑和收入下降的影响。
现金流:转负与补税
比利润更值得关注的是现金流。前三季度经营活动产生的现金流量净额为-1.20亿元,同比下降119.95%,由上年同期的净流入转为净流出。
其中,销售商品、提供劳务收到的现金42.60亿元,同比下降约13.75%;支付的各项税费5.55亿元,同比增长约35.5%。收入下降与税费支出增加双向挤压,导致经营现金流承压。
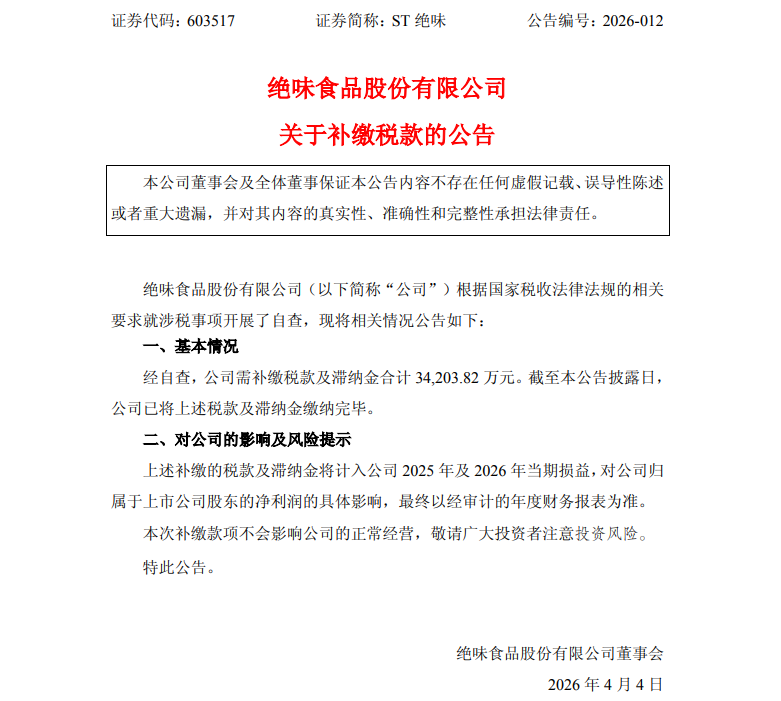
这与公司此前的补税事项直接相关。2026年4月初,绝味食品公告称,经自查需补缴税款及滞纳金合计约3.42亿元,截至公告披露日已缴纳完毕,相关补缴税款及滞纳金计入2025年及2026年当期损益。
其中,2025年补缴税款及滞纳金约2.97亿元,已超过公司2024年全年归母净利润2.27亿元。2025年营业外支出中“补缴税款及滞纳金”达2.97亿元,是当年出现上市以来首次年度亏损的重要原因之一。
补税事项对2026年的影响仍在延续。前三季度支付的各项税费明显增加,经营现金流由正转负,说明税费支出对现金流的挤压尚未完全消退。
截至2026年9月末,公司货币资金8.01亿元,短期借款5.42亿元,长期借款0.90亿元,流动性尚可,但经营现金流转负意味着内生造血能力阶段性减弱,后续需关注Q4回款和税费支出节奏。
 门店:收缩未止
2023年末,绝味食品披露的门店规模曾接近1.6万家。据第三方平台窄门餐眼统计,截至2026年10月12日,绝味鸭脖门店数量为8982家,而2025年9月时仍超过万家。
门店数量收缩,既反映公司主动调整低效门店、优化单店模型的策略,也反映传统卤味连锁面临的经营环境变化。
随着零食量贩、社区零售及即时零售等渠道发展,消费者购买休闲食品的选择更加多元。卤味行业竞争从“跑马圈地”转向“存量优化”,同质化竞争、产能过剩和渠道重塑并存。
绝味在2026年半年报中指出,卤味行业短期经营压力与不确定性依然存在,但健康卤味、佐餐预制品类、下沉市场及新兴渠道等方向仍存在增长空间。
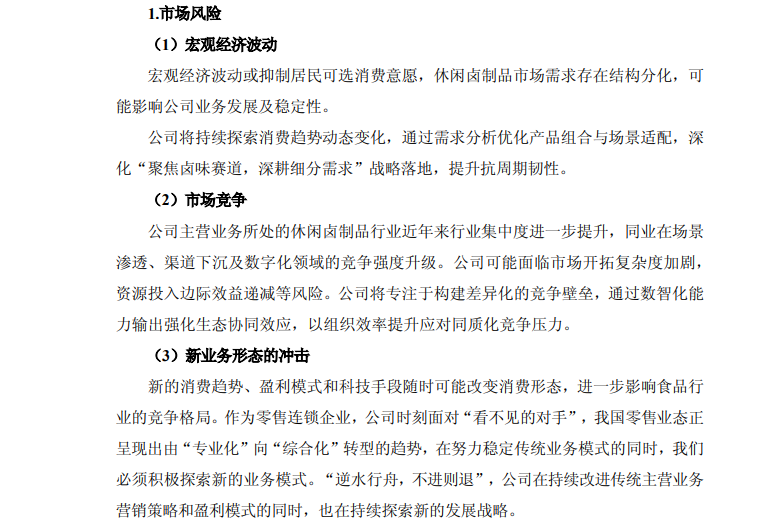
公司把门店调改作为经营调整的重要方向,提出提升单店运营效率与综合盈利能力,新增主食与佐餐卤味,拓展全时段、多品类消费场景。
从业务结构看,2026年前三季度卤制食品销售收入占比近八成,供应链物流收入占比约15%,加盟商管理收入仅占1%。公司收入仍高度依赖卤制食品销售,门店端销量和单店产出是决定业绩的关键变量。
转型:增量待验
绝味食品管理层在半年报业绩说明会上表示,公司仍处于转型调整的关键阶段,将持续推进门店调改、渠道融合与供应链优化三大核心任务。
除传统卤味门店外,公司已探索热卤业态、新鲜零食业态、供应链对外服务等,热卤门店已初有成效,绝味新鲜零食独立门店已开启全国扩张。
行业研报认为,绝味多业态协同有望形成新增量,提升单店效益、打开中长期空间。
但单从三季报看,转型仍处于投入和验证期。前三季度扣非净利润1.10亿元,同比下降54.26%,说明新业态尚未形成足以对冲传统业务下滑的利润贡献。
门店调改、品类扩张和渠道融合需要时间,也会带来额外的组织和供应链成本。短期内,业绩仍将取决于传统卤味门店的销量恢复和单店效率提升。
撤销其他风险警示,对绝味食品是合规层面的阶段性利好,解决了此前的风险约束;但三季报经营数据表明,公司主业尚未回到健康增长轨道,基本面修复仍未完成。
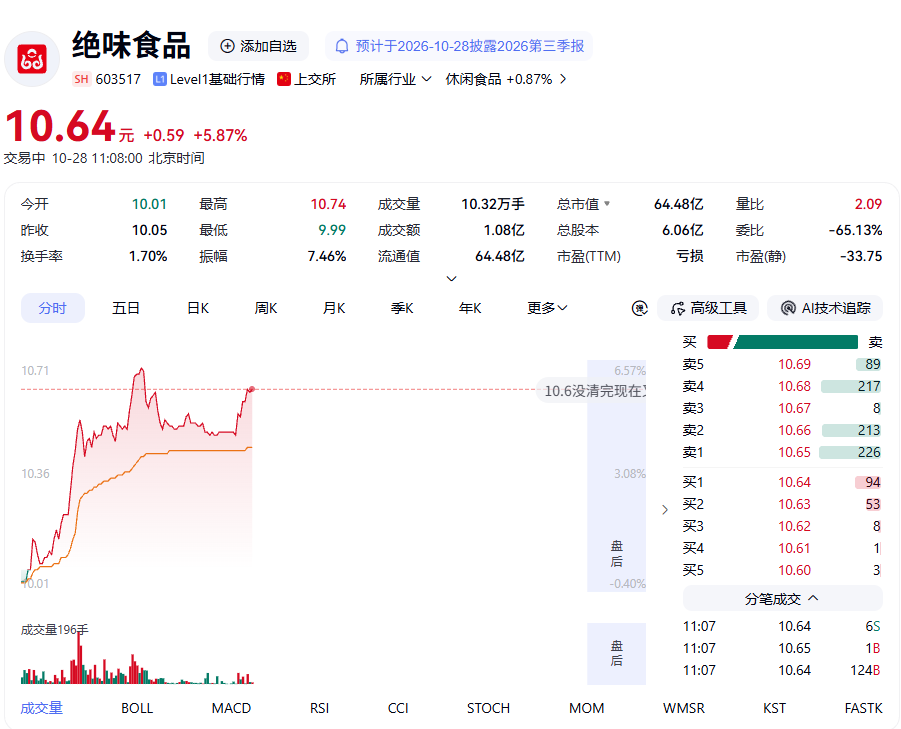
截至10月28日上午11:08,绝味食品报10.64元/股,上涨5.87%,总市值64.48亿元;当日成交额1.08亿元,换手率1.70%,市盈率(TTM)仍显示亏损。股价短期走强,是市场对摘帽和季报披露的即时反应。
文轩指数认为,后续可关注三个验证点:一是Q4及2027年一季度单店营收与加盟商信心能否回升、门店数量能否企稳;二是扣非净利润能否在低基数下恢复增长、毛利率能否修复;三是经营现金流能否转正、内生造血能力能否恢复。
声 明
本文基于绝味食品股份有限公司(绝味食品,603517.SH)及其子公司、董事及高级管理人员,以及上海证券交易所、中国证券监督管理委员会及湖南证监局等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、监管备案文件、公司定期报告、监管机构通告及相关信息披露平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对绝味食品、其子公司、关联方、董事、高级管理人员及任何相关人士的任何投资建议、交易指导或法律意见。绝味食品相关事实的最终认定,应以公司正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论