
 ©文轩图库
10月12日晚,LVMH发布2026年三季度财报:集团营收185.04亿欧元,有机增长仅1%,较二季度3%明显放缓,核心时装与皮具部门单季有机收入下滑5%,远超分析师预期的约1.8%降幅,为该部门自2025年以来持续下行趋势中的又一次大幅转负。
LVMH将原因归于中国市场转弱,以及消费者对一场商标官司的强烈舆论。
财报:利润引擎失速,中国市场成最大变量
10月12日,LVMH发布2026年第三季度财报。集团整体营收185.04亿欧元,有机增长仅1%,较二季度的3%明显回落,也低于分析师此前约1.3%的预期;前三季度累计营收571.48亿欧元,有机增长2%,报表端同比下滑2%,主要受汇率和合并范围变化拖累。
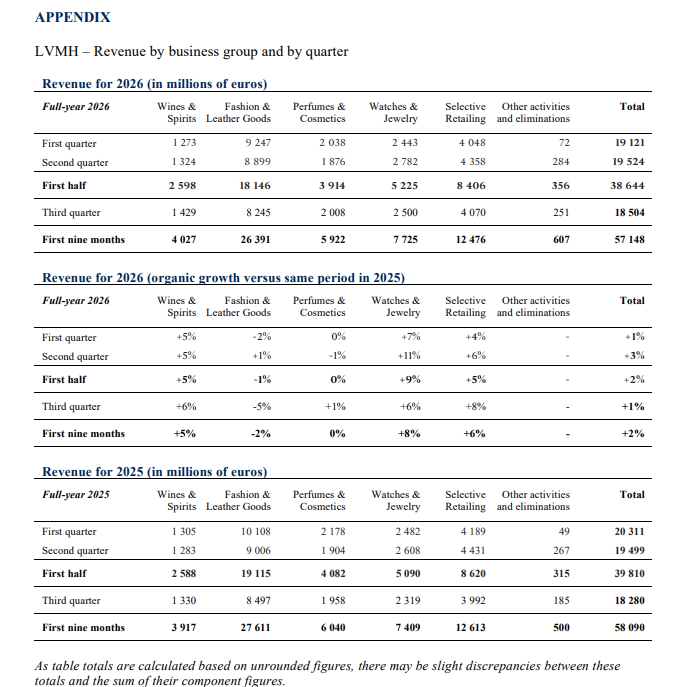
真正引发市场震动的,是集团核心引擎:时装与皮具部门。三季度该部门收入82.45亿欧元,有机下滑5%,远逊于分析师预期的约1.8%降幅,实际跌幅接近预期的三倍;
前三季度累计有机降幅扩大至2%,营收由上年同期的276.11亿欧元降至263.91亿欧元。该部门由此成为集团五大业务板块中唯一负增长的部门。2026年二季度,该部门曾短暂转正,有机增长1%,但三季度再度大幅转负,市场此前刚萌生的复苏预期随之被打断。
分区域看,三季度美国市场有机增长5%,欧洲增长4%,日本增长6%。而剔除日本的亚洲市场有机收入下降5%,是期内唯一录得下滑的地区。
据财报电话会披露,整个LVMH集团的中国客群需求下降了15%,其中境外消费出现中个位数下滑,境内消费则出现双位数下滑。
LVMH集团首席财务官塞西尔·卡巴尼斯在电话会上将当前中国大陆市场的需求走弱定性为“周期性现象,而非结构性转变”,但市场对此判断存在分歧。
从亚洲市场(除日本)的季度轨迹看,逐季走弱的态势清晰可见:一季度曾录得7%的增长,二季度放缓至4%,三季度转为下跌5%,前三季度整体仅增长3%。
与时装皮具的低迷形成对照,其他业务板块表现相对稳健。三季度,腕表与珠宝部门有机增长6%,葡萄酒与烈酒增长6%,精品零售增长8%;前三季度,腕表与珠宝累计增长8%,葡萄酒与烈酒增长5%,精品零售增长6%。丝芙兰以及Tiffany、Bvlgari的珠宝业务,成为集团在核心业务下滑时的重要“缓冲垫”。
这种严重的板块分化说明,LVMH当前面临的问题并非全品类消费降级,而是高度集中于高端时尚与皮具品类。集团整体增长虽未失速,但最核心、最具象征意义的部门已连续承压。
官司:从司法胜诉到消费反噬
LVMH将三季度时装与皮具部门的下滑归因于两方面:中国市场环境转弱,以及消费者对一场商标官司的强烈舆论反弹。

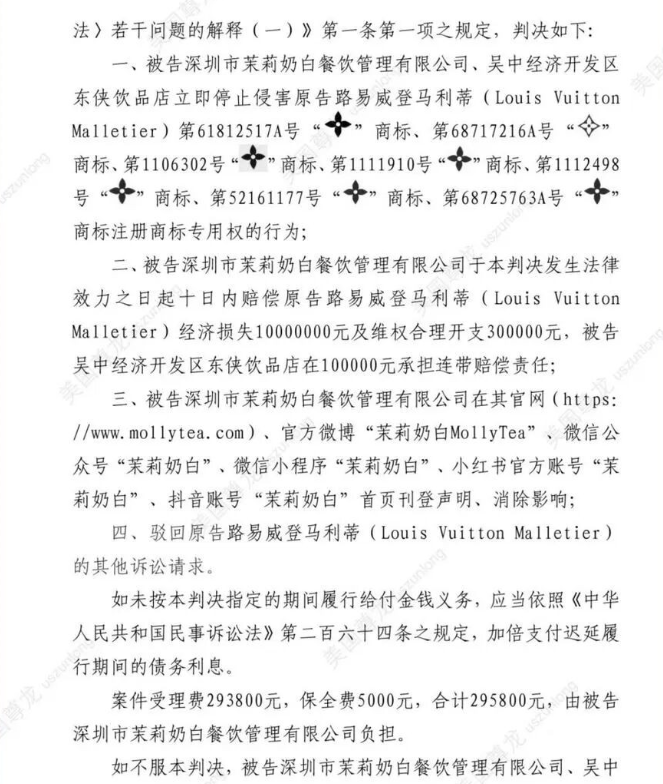
6月29日,江苏省苏州市中级人民法院就LV起诉茉莉奶白商标侵权案作出一审判决,认定茉莉奶白使用的四叶花卉图形侵害路易威登7件图形注册商标专用权,判令其赔偿经济损失1000万元及维权合理开支30万元,合计1030万元。
茉莉奶白还需在官网、微博、微信、小程序、小红书、抖音等平台刊登声明,消除不良影响。茉莉奶白创始人张伯丞随后回应将提起上诉,一审判决尚未生效。
判决结果在中国社交平台引发大规模消费者反弹。茉莉奶白方面回应称,“四叶星”Logo灵感取自唐代宝相花与古柿蒂纹,属于扎根东方美学的原创设计,并已于2024年10月完成著作权登记。
不少网民溯源LV经典老花图案与中国唐代宝相花的渊源,质疑一家全球奢侈品巨头将源自东方传统的纹样注册为商标后,反过来起诉中国本土品牌“胜之不武”。
微博相关话题阅读量达到4亿,茉莉奶白多家门店出现爆单,消费者以实际消费行动力挺被告方。茉莉奶白短视频账号三天内涨粉超10万,多地门店排队爆单,舆论同情直接转化为了商业流量。
更值得关注的是LV维权行为的规模。企查查数据显示,以“路易威登马利蒂”“侵害商标权”为关键词检索,2021年至2025年相关风险信息共计1691条,其中2021年144条、2022年194条、2023年144条、2024年207条、2025年170条,2026年上半年又新增56条,几乎每天都有一起商标维权案件。
这种高密度的诉讼策略,虽然在法律层面维护了品牌的知识产权,但在舆论场上积累的负面情绪,最终在茉莉奶白案中集中爆发。
有评论指出,一个真正从容的品牌不需要如此频繁地诉诸法律,高频维权让品牌显得攻击性强,反而破坏了奢侈品应有的从容与矜贵感。
在7月27日的二季度财报会上,LVMH首席财务官塞西尔·卡巴尼斯还坚称“知识产权是集团绝对的核心资产”,回避了诉讼与业绩的关联。但在三季度财报会上,她首次松口承认:“很难精确量化其影响。但总体而言,可以说至少在季度初,该事件确实产生了负面影响。”不过她同时强调,LVMH不会因此停止对中国市场的投入,并明确表示降价等短期举措并不可取。
市场研究机构JL Warren Capital的估算,7月一审判决出炉后,LV中国市场当月销售额同比大跌约30%,8月持续下跌20%至25%,9月降幅或进一步收窄至13%。
相较未卷入风波的同行,LV的跌幅多出了约10个百分点。据市场消息,2026年第二季度,LV中国门店客流量已同比下降超过40%,有消费者反映部分旗舰店“导购比顾客还多”,判决后上海等多地LV门店客流明显减少,相关商品二手市场价格亦出现“跳水”。
市场:股价与预期的双重压力
财报发布后,LVMH美股ADR盘中一度跌逾3%。
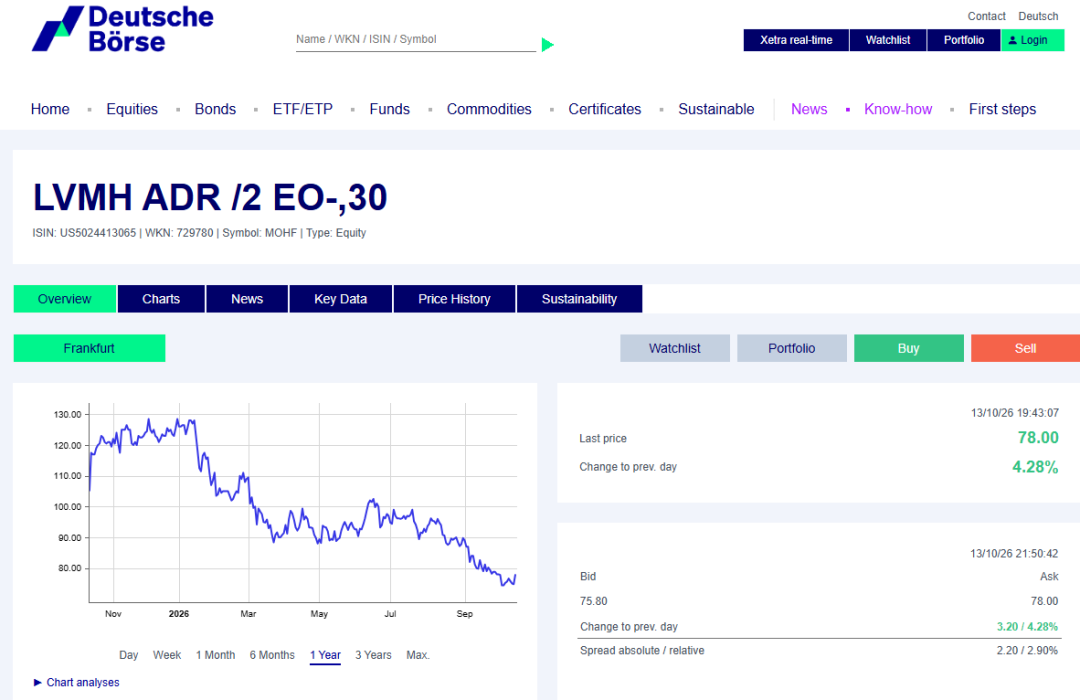
截至10月初,LVMH在巴黎市场的股价今年已累计下跌超过40%,市值跌至2000亿欧元以下,巴黎交易所市值最高的宝座被欧莱雅取代。集团主席阿尔诺也超过九年来首次跌出全球十大富豪排行榜。
分析师的反应同样迅速而悲观。财报发布后,四家卖方机构将LVMH目标价平均下调了9%。摩根大通分析师在给客户的报告中写道:“尽管近期股价疲软,但我们预计整个板块将面临进一步压力,因为有消息证实中国板块似乎已经出现了实质性的下跌。”
RBC分析师在一份报告中表示:“这证实,今年早些时候,LVMH本已脆弱的复苏势头已经停滞不前。”一年前,LVMH曾报告中国市场需求略有好转,引发奢侈品行业急剧反弹。但如今,复苏的叙事已被更长期、更严重的下滑迹象所取代。
LVMH管理层在财报会上将中国需求下滑定性为“周期性现象,而非结构性转变”,并透露三季度末、四季度初中国客群表现已有所好转。但市场的判断更为审慎。
从宏观视角来看,LVMH的困境并非孤例。贝恩公司预计2026年个人高端消费品市场增速仅为2%至4%,远低于过去十年超过6%的水平。中国消费者信心修复缓慢、高端消费趋于谨慎、财富效应减弱,以及监管和税务环境变化,都在影响奢侈品消费的节奏。
面对困境,LVMH在财报中表示,将继续聚焦“持续提升品牌吸引力的战略”,并“在2026年再度强化其在全球奢侈品行业的领导地位”。但要在核心业务持续下滑和中国市场信任重建之间找到平衡,这家奢侈品帝国面前的挑战,远比财报上的百分比更为复杂。
LVMH商标案给所有企业最大的启示是:不要试图用法律的大棒去压制批评者或弱势群体。在当前的商业环境中,法律是底线,民心是战场。任何试图“让弱者屈服”的霸权行径,都将自食其果,并最终转化为对品牌的实质性惩罚。
声 明
本文基于LVMH Moët Hennessy Louis Vuitton SE(路威酩轩集团,以下简称“LVMH”或“集团”,巴黎泛欧交易所代码:MC,美国存托凭证代码:LVMUY)、其董事、高级管理人员,以及法国金融市场管理局(AMF)、泛欧交易所(Euronext Paris)、美国证券交易委员会(SEC)等机构相关公开信息撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公告、年报及中期报告、监管机构通告及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对LVMH、其关联方、董事、管理层及任何相关人士的任何投资建议、交易指导或法律意见。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论