
©网络
10月12日,九阳股份(002242.SZ)开盘再度涨停,股价报16.64元/股,总市值突破127亿元。自9月28日起,该股已连续斩获六个涨停板,累计涨幅77.21%。
反观财报表现,2026 年半年报数据显示,公司上半年营收 34.89 亿元,同比下降12.49%;归母净利润7177.32万元,同比大跌 41.52%。这份已披露一个多月的成绩单,与当下股价走势形成反差,成为这家“豆浆机第一股”最受关注的焦点。
热门概念先后发酵
公司两度发公告澄清误读
据悉,九阳股份本轮上涨的起点,可以追溯到9月24日。当日股价还徘徊在9.39元附近,随后在9月28日首次放量涨停,成交额从前一日的约1.5亿元骤然放大至3.2亿元。
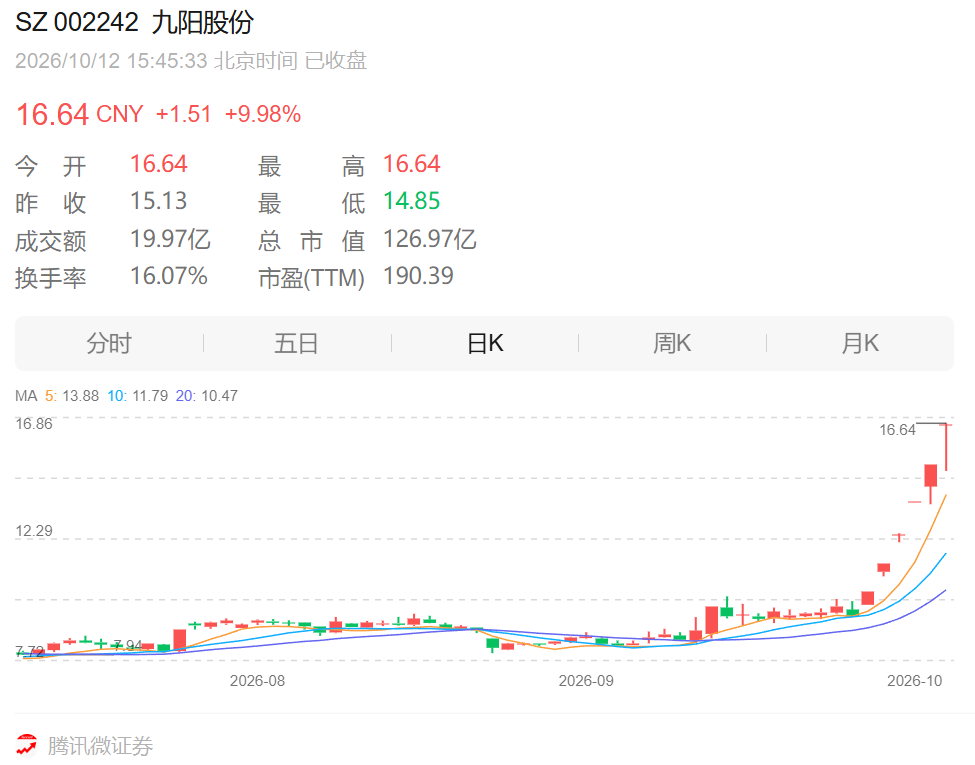
连续涨停期间,市场先后为九阳股份贴上多个热门概念标签。
最先被炒作的是“哈基米”概念。“哈基米南北绿豆浆”在9月下旬因网络传播走红,其出品方杭州九阳豆业因名称中含有“九阳”二字,被市场误认为与上市公司存在关联。
九阳股份随即发布澄清公告,明确公司及下属子公司不涉及“哈基米”相关产品及食品饮料业务,相关产品系无股权关系的杭州九阳豆业出品,不纳入合并报表范围。
紧接着是“华为概念”。有投资者发现,九阳股份参股的深思考人工智能机器人科技公司,背后有华为旗下哈勃投资的身影,市场由此传出双方“战略合作”的消息。
九阳股份公告明确“公司与华为不存在市场传闻所称的战略合作关系”,双方唯一的关联仅仅是共同持有深思考股权,公司持有深思考7.92%股权,华为旗下投资主体持有其部分股权。
在这两条线索之外,真正的叙事核心其实是人工智能与机器人。九阳股份通过全资子公司参股享刻智能技术(北京)有限公司,属于财务性投资,相关业务尚处于早期阶段。公司强调,这些投资“不会对公司当期营业收入及利润产生重大影响”。
此外,9月下旬中美宣布对约300亿美元商品实施对等降税的消息带动小家电板块情绪升温,也构成了板块层面的短期催化。
值得一提的是,九阳股份2026年员工持股计划已于4月21日至6月30日期间完成建仓,通过二级市场集中竞价买入1071.02万股,占总股本的1.40%,增持均价为8.4046元/股,成交总金额约9001万元。
截至10月12日16.64元的股价,该持股计划账面浮盈接近翻倍。建仓区间恰好对应公司一季度业绩披露后的股价低位区域,员工持股计划在阶段性低位完成布局,如今市场概念炒作带来的股价上涨,使其账面收益迅速扩大。
 股价走强
核心品类收入下滑
股价持续走强之际,九阳股份的经营数据并未呈现同向支撑。
2025年年报显示,公司实现营业收入82.1亿元,同比下降7.23%;归母净利润1.18亿元,同比下降3.85%。
拉长时间看,2021年至2025年,九阳股份营业收入与归母净利润已连续五年下滑。
2026年第一季度,公司实现营业收入18.12亿元,同比下降9.41%;归母净利润8284.82万元,同比下降18.37%。
到上半年结束,降幅进一步扩大,归母净利润同比减少41.52%,扣非净利润更是大幅下滑60.21%,经营活动现金流由上年同期的净流入3.32亿元转为净流出5292.22万元。
分品类来看,九阳两大主力业务均明显承压。营养煲系列收入12.83亿元,同比下降18.84%;食品加工机系列收入11.91亿元,同比下降18.57%。仅有西式电器系列实现了3.27%的正增长。
半年报显示,产品端毛利率存在显著的结构性差异,食品加工机系列毛利率为32.02%,而营养煲系列毛利率仅为17.95%。两大主力品类收入同步大幅下滑,对公司整体盈利能力形成了双重挤压。
 产品渠道齐调整
三季报成色待考
面对主业承压,九阳股份在产品和渠道层面的调整并非没有动作。
2026年3月的AWE展会上,九阳发布了太空旗舰豆浆机不用手洗养生2代K7Pro、太空旗舰破壁机变频不用手洗智能3代Y8、太空旗舰电饭煲双驱0涂层1代等多款新品。
这些产品延续了九阳“太空科技民用化”的产品策略,公司研发的太空厨房设备曾应用于中国空间站相关项目,并将部分太空同源技术应用于加热净水器、零涂层电饭煲、低嘌呤豆浆机等产品。
2026年以来,九阳股份聚焦变频轻音、智能温控、营养萃取、0涂层安全、AI智联五大技术领域,持续推进产品结构升级。
公司也在推进AIoT全屋智能布局,智能电饭煲等产品搭载AI自学习、远程智控功能,尝试从“智能控制”向“主动服务”升级。
公司于2025年11月起将境外运营模式由自营调整为授权经销,经销商包括JS环球生活有限公司及其下属公司以及其他符合条件的独立经销商,借助JS环球生活在亚太市场的渠道优势推进海外业务。
公司在公告中特别提醒投资者注意短期股价波动风险,并指出“市盈率水平显著高于同行业可比上市公司平均水平”。
机构对九阳的预期也较为谨慎。近六个月共有6家机构发布研报,2026年平均目标价预测为10元。但华泰证券在8月26日已将目标价从此前的11.2元下调至8.78元,维持“增持”评级。
九阳股份将于 10 月 24 日发布三季报。随着概念行情逐步降温,这份财报将直观展现企业主业的修复水平。
厨房小家电行业正从功能普及转向品质体验,竞争逻辑已经改变。
与美的、苏泊尔相比,九阳最大短板是单品依赖症难解,多元化新品未能形成有力增长曲线;其产品在使用体验、全品类技术储备上不及头部对手,高端产品放量有限,在激烈的小家电价格竞争中,产品溢价能力不足,难以对冲国内市场需求萎缩压力。
九阳股份拥有三十年品牌积淀,但品牌历史不能直接转化为市场份额。产品力能否跟上行业转型的节奏,才是决定这家企业下一阶段走向的关键变量。
声 明
本文数据来自九阳股份定期报告、深交所上市公司公告、二级市场行情、券商研报公开资料等公开报道撰写。文中涉及的事实描述及数据,均尽力与公开报道、企业公开信息及第三方平台逐项核对。
本文分析仅基于上述有限公开资料,存在固有局限,仅为作者个人观点,不构成对九阳股份其他关联方的任何投资建议、交易指导或法律意见。相关事实的最终认定,应以企业正式公告、监管机构正式文件及法定程序的最终结果为准。
如认为本文存在数据偏差或侵权行为,请及时联系,我们将依法依规处理。电邮:wx@wenxuan.news。
发布评论
评论