
《金基研》 星黎/作者 杨起超 时风/编审
2025年以来,纺织行业在国内外复杂形势下稳中求进。景气层面,规模以上纺织业产能利用率高于全国工业平均水平,主要大类产品产量保持平稳增长,但产能利用率较上年同期有所回落,子行业间分化同步加剧,行业整体呈现“位置占优、斜率放缓”的特征。需求层面,出口呈现“中间品韧性”的分项分化。
在这一进程中,以江苏聚杰微纤科技集团股份有限公司(以下简称“聚杰微纤”)为代表的化纤织造及印染精加工企业,凭借对细分赛道的长期专注与全产业链工艺积累,成为观察行业结构调整的微观样本。聚杰微纤是国内最早从事超细复合纤维材料加工、应用的企业之一,核心团队专注超细纤维面料领域二十余年,形成完整生产流程体系,以创新平台建设与核心工艺自主突破承接行业由规模与价格竞争向技术与品牌竞争的转向。
一、景气回升与内部分化并存,资质分层重塑行业竞争格局
判断一个行业是否真正回暖,不能只看总量增速,还需同时观察产能利用率的“相对位置”与“边际变化”。前者反映该行业在全国工业中的景气排序,后者反映回升斜率。2026年上半年纺织行业的产能利用率恰好呈现这两个维度的背离,使得资质等级与创新平台层级成为识别参与者层级的关键标志。
1.1、终端纤维消耗向产业用倾斜,企业业务结构同步演进
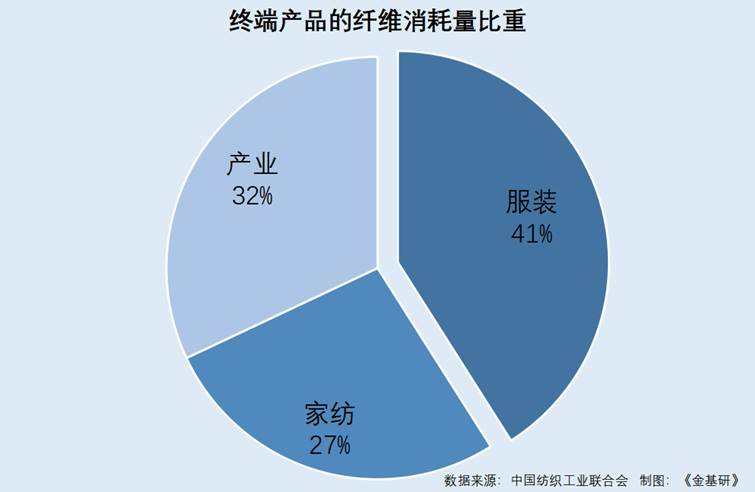
据中国纺织工业联合会2025年12月5日发布的公开信息,2024年,国内服装、家纺、产业用三大终端产品的纤维消耗量比重已调整为41:27:32,产业用纺织品占比达32%,接近服装端的四分之三。产业链供应链深度耦合,大中小企业融通发展,产业韧性与抗风险能力不断增强。
总量层面,据中国产业用纺织品行业协会统计,2025年我国产业用纺织品行业纤维加工总量达到2279.6万吨,同比增长6.6%;作为主要原材料的非织造布产量为920.7万吨,同比增长7.5%。终端需求重心的位移,意味着以超细纤维为代表的功能性材料正从服装家纺配套,转向更广阔的工业应用。
在此背景下,聚杰微纤的业务结构也同步发生变化。
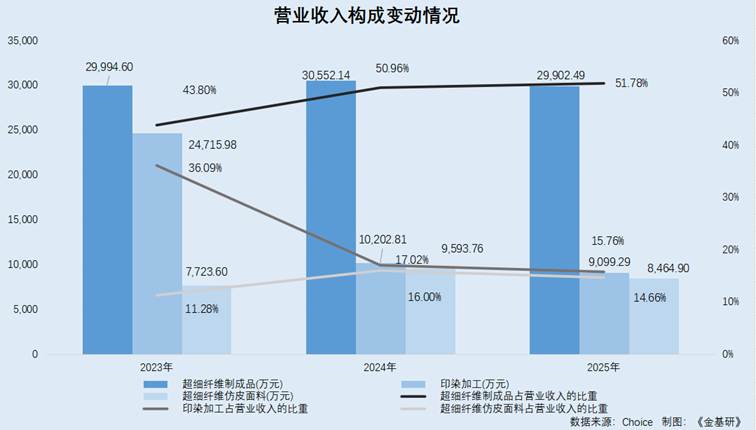
据东方财富Choice数据,2023-2025年,聚杰微纤的营业收入主要由超细纤维制成品、印染加工、超细纤维仿皮面料、超细纤维无尘洁净制品、超细纤维功能面料构成。
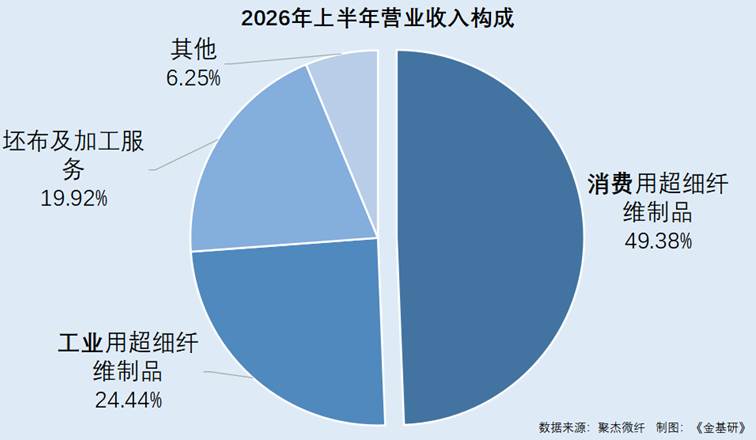
到了2026年上半年,聚杰微纤的主营业务已实现从消费领域到工业领域的持续演进,致力于构建“消费面料+工业新材料”双轮驱动的发展格局。聚杰微纤将其营业收入的产品分类进行了调整,占10%以上的产品或服务中,消费用超细纤维制品为1.56亿元、占营业收入的比例为49.38%,工业用超细纤维制品为7,743.63万元、占比24.44%,坯布及加工服务为6,311.64万元、占比19.92%。
1.2、产业用板块景气回升,资质与创新平台构成参与者分层标尺
产能利用率或反映了行业景气度。
国家统计局数据显示,2026年上半年规模以上纺织业、化纤业产能利用率分别为75.6%、84.4%,均好于全国工业73.3%的平均水平,但较上年同期分别回落2.2和1.6个百分点。纺织行业规模以上企业工业增加值同比增长3%,增速较上年同期略放缓0.1个百分点;全产业链工业增加值均保持增势,其中毛纺织、麻纺织及纺织机械等子行业实现两位数较好增长。在国家统计局统计的15个纺织大类产品中,化学纤维、纱、布、印染布、非织造布、服装等12大类产品产量平稳增长。
此时资质等级与创新平台层级,或成为区分参与者层级的重要标尺。
作为连续多年被认定为国家高新技术企业、江苏省民营科技企业、江苏省专精特新中小企业的聚杰微纤,其拥有国家级博士后科研工作站、省级企业技术中心和省级工程技术研究中心;并获中国纺织工业联合会、中国长丝织造协会颁发的“中国超细纤维面料精品生产基地”“绿色清洁生产优秀企业”称号。
不难发现,在总量温和扩张、结构性分化的环境中,资源或更易向具备技术平台背书的主体集中。
1.3、行业总量稳中有进,长期沉淀细分赛道形成比较优势
而在发展过程中,企业间的差异或形成各自的比较优势。
中国纺织工业联合会数据显示,2025年全年规模以上纺织企业工业增加值同比增长1.8%,实现营业收入4.5万亿元,利润总额达1,575.4亿元;纺织业、服装业、化纤业固定资产投资完成额(不含农户)同比分别增长4.3%、5.2%和12.3%。
在总量平稳而竞争加剧的环境中,长期专注所形成的工艺链完整度成为差异化来源。聚杰微纤是国内最早从事超细复合纤维材料加工、应用的企业之一,核心团队专注于超细纤维面料领域二十余年,形成了比较优势。
综合来看,2026年上半年纺织行业后呈现“位置占优、斜率放缓”的特征。在分化加剧的环境中,资质序列与创新平台的完整度成为具有区分度的观察指标,助力聚杰微纤等企业深耕细分赛道,形成比较优势。
二、竞争秩序治理迈向制度化,内需扩容托底行业运行
出口、内需、竞争秩序,均系影响资源配置效率的变量。在纺织行业发展过程中,出口、内需、竞争秩序,共同定义了行业需求格局,重塑了行业竞争格局。
2.1、服装出口端总量回落,化纤等中间品韧性强于终端成衣
据东方财富Choice数据,2020-2025年及2026年1-8月,国内服装出口金额分别为1,179.49亿美元、1,461.77亿美元、1,550.8亿美元、1,430.8亿美元、1,399.67亿美元、1,326.81亿美元、922.85亿美元。
2020-2025年及2026年1-8月,国内化学纤维制造业出口交货值分别为382.3亿元、527.5亿元、661.7亿元、627.7亿元、695.6亿元、703亿元、490.3亿元,分别同比增长-27.8%、37.98%、25.44%、-5.14%、10.82%、1.06%、3.40%。
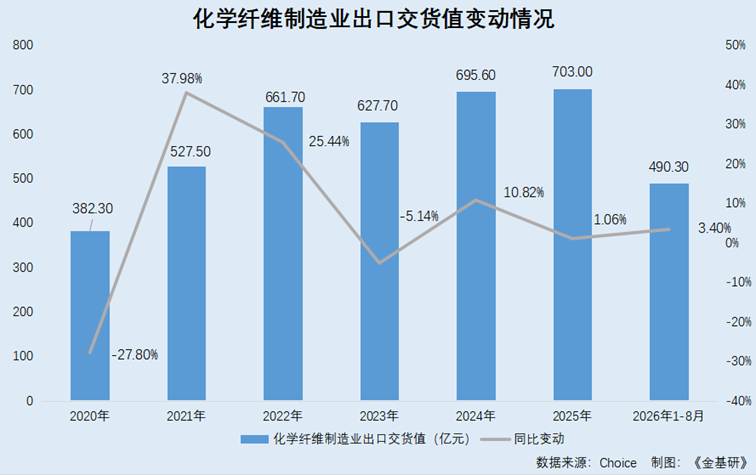
不难看出,两组数据的方向差异表明,出口压力主要集中于终端成衣环节,而靠近材料端的化纤及中间品环节仍具韧性。
2.2、内需温和复苏,化纤企业国内收入创阶段新高
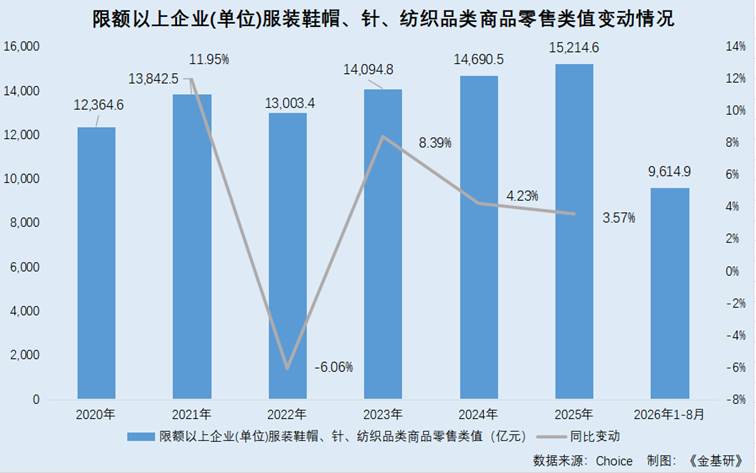
据东方财富Choice数据,2020-2025年及2026年1-8月,国内限额以上企业(单位)服装鞋帽、针、纺织品类商品零售类值分别为12,364.6亿元、13,842.5亿元、13,003.4亿元、14,094.8亿元、14,690.5亿元、15,214.6亿元、9,614.9亿元。
放眼身处化纤织造及印染精加工行业的聚杰微纤,2023-2025年及2026年1-6月,其国内收入分别为3.73亿元、2.82亿元、2.85亿元、1.93亿元,国内收入占营业收入的比例分别为54.44%、47.09%、49.27%、60.9%。
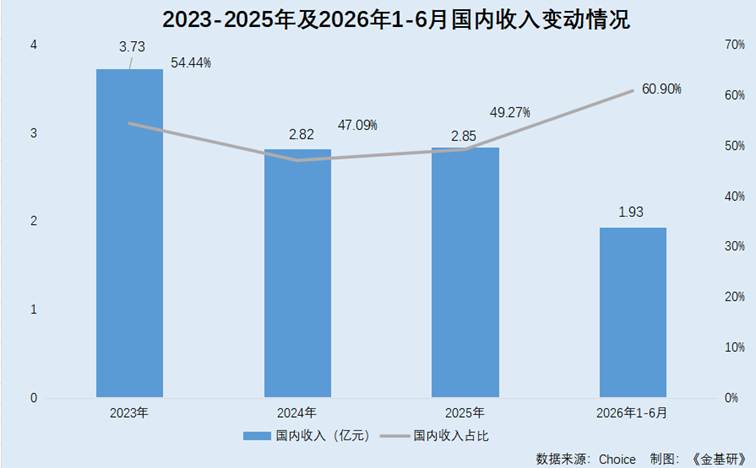
可见,国内宏观经济向新向优,国内政策协同促内需,增强了内需市场的引擎与压舱石作用,不断在功能性产品、个性化设计、新场景体验、新零售业态等领域激活消费热点,不断筑牢纺织行业平稳运行与高质量发展基石。
2.3、竞争秩序治理制度化,为优质产能腾出空间
除了出口和内需之外,政策对竞争秩序的指引同样值得关注。
据纺织工业联合会信息,在总量保持稳定的同时,行业竞争秩序治理进入制度化轨道:自2024年7月首次提出防止“内卷式”恶性竞争以来,新修订的《反不正当竞争法》于2025年10月15日起施行。
在此背景下,2025年,聚杰微纤实施市场战略精进计划。坚持高端市场定位,均衡发展中端业务,稳定海外销售基本盘,提升国际品牌客户占比,优化客户结构多样性。同步开拓国内市场,挖掘本土客户需求,夯实行业地位。
由此可见,出口端呈现“中间品韧性”的分项分化,内需端则构成平稳运行的底部支撑,二者共同定义了行业需求的当前格局;而竞争秩序治理的制度化,进一步将资源导向具备技术平台背书与高端定位的主体。
三、自给率目标牵引自主可控进程,全链条能力支撑国产替代纵深推进
自四部委印发《纺织工业提质升级实施方案(2023—2025年)》以来,纺织行业围绕材料端、工艺端、品牌端的补短板工作已形成政策引导、企业落地的协同推进格局。
3.1、高性能纤维自给率纳入政策主要目标,产业链现代化水平稳步提升
工业和信息化部等四部门发布的《纺织工业提质升级实施方案(2023—2025年)》中指出,纺织工业提质升级的主要目标包括,高性能纤维自给率基本满足要求。重点任务包括,面向重大需求加强关键技术突破。其中,在纤维新材料方面,要突破高性能纤维及其复合材料有关短板技术装备。
到了2026年,据中国纺织工业联合会数据,科技创新和产业创新深度融合,新质生产力蓬勃发展。高性能纤维产能全球占比超1/3,万物可织趋势明显。数实融合,绿色发展,产业链现代化水平稳步提升。全行业关键环节数字化率达到63.2%,高于全国制造业平均水平。
以聚杰微纤为例,其或拥有国内同行业中最完整的生产流程体系,覆盖纺丝、织造、前处理、染色、后整理、检查、缝制等全流程环节。聚杰微纤配备了专门针对超细纤维产品生产的先进设备,并拥有充足的人才和技术储备,确保产品品质的稳定性和成本的可控性,在产品品质把控、成本控制和技术完整性方面具有优势。
3.2、高端洁净场景国产渗透率提升,核心工艺突破打破日韩垄断
在政策指引下,国产高端化持续进行。
据中国纺织工业联合会数据,2024年,纺织行业的碳纤维、芳纶、超高分子量聚乙烯等关键材料打破国外垄断。
反观聚杰微纤,其在超细复合纤维面料生产过程中的开纤、染色、起绒工艺及效果已达到国内或国际先进水平。
具体而言,开纤工艺方面,聚杰微纤通过多年积累的生产数据分析制定科学工艺参数,使超细纤维在化学开纤过程中充分剥离,开纤率保持在99%以上;色牢度控制方面,聚杰微纤自超细纤维技术引入国内起即自主研发解决该行业普遍难题的关键技术;后整理起绒方面,聚杰微纤拥有国内完整的全套起绒装备并形成独特起绒方法,打破了日韩企业在该领域的垄断格局。
不难看出,在此进程中,超细复合纤维领域开纤率稳定在99%以上、色牢度难题的自主解决以及起绒装备对日韩垄断格局的突破,则以微观工艺指标的方式,呈现了细分赛道参与者将行业级替代能力转化为具体产品性能的传导路径。
3.3、“三品”行动深入实施推动自主品牌培育,国产替代向价值端延伸
自主国产品牌的建设,有利于国产化的推进。
《纺织工业提质升级实施方案(2023—2025年)》的总体思路和目标为,以推动高质量发展为主题,将扩大市场需求同深化供给侧结构性改革有机结合,深入推动增品种、提品质、创品牌“三品”行动,拓展产业发展空间,推动纺织工业提质升级。深入推进“三品”行动,培育新品优品名品。强化数字理念引领以及数字化技术应用,推动优秀传统文化与现代时尚深度融合,培育具有中国特色和世界影响的知名品牌。开展知名品牌培育行动。
以聚杰微纤为例,其长期服务于全球知名品牌客户,积累了丰富的国际化经验。在服饰面料方面,聚杰微纤与全球领先的运动品牌零售商迪卡侬集团的合作已持续15年。不仅如此,聚杰微纤系迪卡侬集团超细纤维产品的全球主要供应商之一,并逐步进入优衣库、M&S、H&M 等全球领先服装及家居品牌的供应链体系
不难发现,企业层面长期服务全球知名品牌客户所形成的供应链准入资质与国际化经验,成为国产化成果市场端验证的重要条件
总的来说,政策端以高性能纤维自给率与关键技术突破为主要目标与重点任务,明确纤维新材料短板技术装备的攻关方向,为产业链自主可控提供了制度牵引。在此进程中,覆盖纺丝至缝制全流程的生产体系、针对超细纤维的专用设备配置以及人才与技术储备,构成企业层面承接行业级升级要求、将工艺完整性转化为品质稳定性与成本可控性的基础条件。
四、结语
纺织行业景气处于回升通道但斜率放缓,资质序列与创新平台的完整度由此成为区分参与者层级的可验证标尺。不仅如此,其二,纺织行业的需求版图正在重构,出口压力集中于终端成衣环节,化纤及中间品环节保持韧性,内需消费则在功能性产品、个性化设计、新场景体验、新零售业态等方向持续激活热点,发挥引擎与压舱石作用。另一方面,政策端以高性能纤维自给率、关键技术突破与“三品”行动为牵引,推动国产替代。
在这场结构调整中,聚杰微纤的路径呈现了细分赛道参与者对行业趋势的承接方式。其以覆盖纺丝至缝制的全流程生产体系、针对超细纤维的专用设备配置与人才技术储备,将工艺完整性转化为产品品质稳定性与成本可控性。同时,其无尘洁净制品已进入显示面板、半导体行业头部企业供应链并实现规模化销售,汽车领域通过多家主机厂严格认证,业务场景由服装家纺向工业新材料横向延伸,产品结构与应用结构同步演进。
发布评论
评论