
《金基研》知临/作者 杨起超 时风/编审
当前,体外诊断行业呈现技术迭代快、市场分化显著、政策影响深化等特点。技术突破与国产替代是核心驱动力,而产业链上游依赖进口、国际竞争加剧仍是主要挑战。近年来随着国产替代持续深化的影响,政策的导向明确推动国产高端化、智能化设备进入加速通道,国内厂商逐渐崛起。
在这一进程中,以杭州博拓生物科技股份有限公司(以下简称“博拓生物”)为代表的体外诊断企业,从生物原料到终端产品构筑成本护城河,并且采用差异化战略突围。
此外,行业参与企业众多,诊断技术在不断更迭,特别是全球生产与交换数字化、人工智能加速发展,行业竞争将进一步加剧。博拓生物布局AI医疗、脑机接口,通过投并购等方式积极布局并参与推进产业合作,开辟第二增长赛道,实现长期可持续发展。
一、POCT细分领域的增速领先,体外诊断行业原料自给构筑成本护城河
当前,体外诊断行业竞争格局呈现全球垄断与国产替代并存,处于市场整合深化期,核心驱动力来自精准医疗技术突破、政策支持的国产替代,以及全球化供应链重构。而从细分领域来看,POCT细分领域的增速最快,国内实现盈利的IVD上市企业数量占比超46%。
1.1、竞争格局呈现全球垄断与国产替代并存,POCT细分领域的增速领先
2025年,全球体外诊断市场已形成高度集中、头部引领的垄断竞争格局,行业资源、技术储备与渠道网络持续向头部企业汇聚,市场集中度处于高位运行。
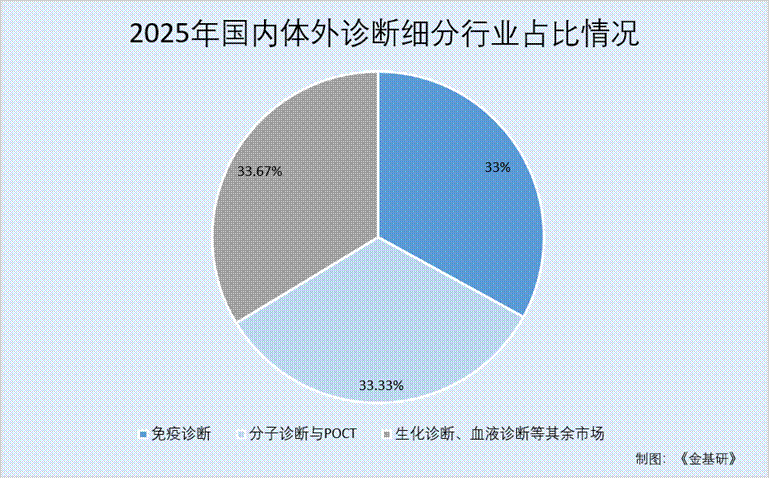
而国内体外诊断细分赛道中,临床生化、化学发光、POCT、分子诊断为四大核心细分,合计占比超90%;化学发光占比最高,POCT增速最快,分子诊断高端化趋势明显。另外,免疫诊断占比约33%,分子诊断与POCT合计占比约三分之一,生化诊断、血液诊断等构成其余市场。
需要指出的是,体外诊断行业的竞争格局呈现全球垄断与国产替代并存,全球市场由罗氏、雅培、贝克曼、西门子等国际巨头凭借技术、品牌和全球渠道主导。而国内市场方面,外资品牌在高端市场虽占据优势,但迈瑞医疗、新产业等国产头部企业已形成第一梯队,正凭借性价比、快速响应的服务和日趋成熟的产品,从中低端市场向三级医院等高端市场突破,国产替代持续深化。
值得一提的是,面对行业结构性分化的情形,博拓生物坚定执行差异化的POCT发展战略,将微流控检测技术作为重点布局的核心方向,以此不断强化自身的技术壁垒,进一步巩固和提升其在POCT细分领域的核心竞争力。
1.2、国内医疗器械行业头部企业的盈利与营收结构分化,实现盈利的IVD上市企业数量占比超46%
据高端医械院数据中心,截至2025年底,国内共有187家医疗器械上市公司,覆盖A股、港交所及纳斯达克等板块,整体盈利比例为66.84%。
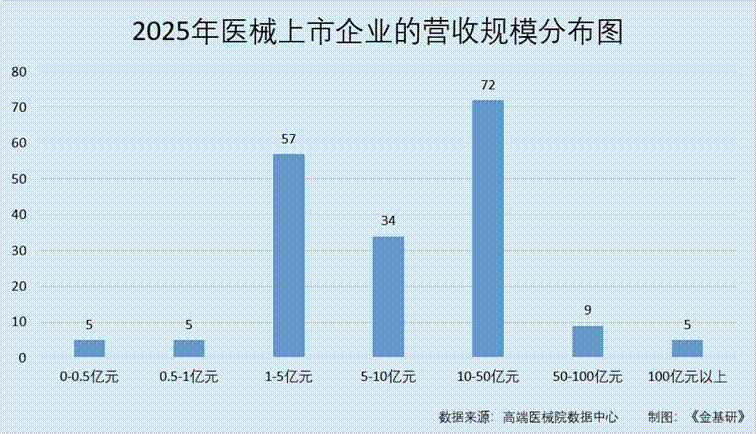
从上市企业营收规模看,187家公司呈现出典型的金字塔特征。
2025年,187家医疗器械上市公司的营收规模在10亿至50亿元区间,共72家,占比38.5%;营收规模在1亿至5亿元区间的有57家,5亿至10亿元有34家。而营收向上跨越的门槛高,50亿至100亿元仅9家,营收超百亿企业有5家,占2.7%;而0.5亿元以下和0.5亿至1亿元的小微营收企业各有5家。
其中,2025年,营收前十企业合计贡献1,239.02亿元,占比高达36.48%;前五十企业合计2,465.8亿元,占比72.61%。
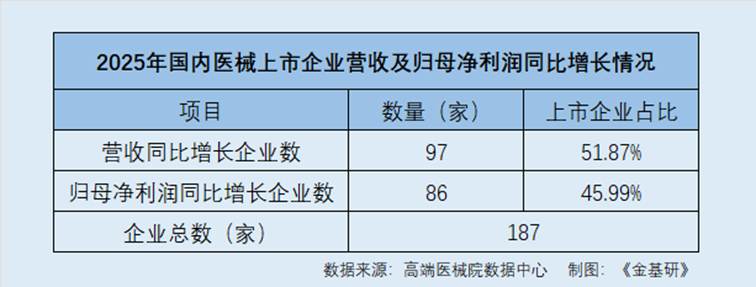
而盈利方面,2025年,在125实现盈利的医疗器械上市企业中,归母净利润分布呈现出“中间大、两头小”的橄榄型特征,归母净利润在1亿元以下的企业合计达42家。且同期,归母净利润实现增长的企业为86家,占比回落至45.99%。同期,营收端共有97家上市企业实现同比增长,增长面占比为51.87%。
细分领域中,2025年,IVD(体外诊断)的上市企业数量为59家,盈利企业占比为47.46%。
可见,国内医疗器械行业中,头部企业的盈利与营收格局呈现出显著的分化特征。其中,2025年,实现盈利的IVD上市企业数量占比不足五成。
1.3、中小厂商加速出清行业集中度提升,从源头实现原料自给构筑竞争力
需要指出的是,国内外体外诊断行业集中度提高。
2025年,全球前20家IVD企业合计占据81%的市场份额,行业整合趋势显著,中小企业在细分利基市场寻求生存空间。
国内市场,则整体仍处于由分散向集中过渡的阶段,外资品牌与本土企业并存。本土企业以依托性价比优势、快速响应能力与渠道下沉策略,在中低端市场快速渗透,同时逐步向高端领域突破。受集采政策常态化、研发门槛抬升等因素影响,国内中小厂商加速出清,行业集中度稳步提升,但截至2025年,国内前十大企业市场占有率仅为30%-35%,远低于全球水平,市场整合仍具备成长空间。
在上述背景下,在保证质量的前提下,实现核心原料自产、优化生产工艺、扩大生产规模以降低单位成本,是企业在价格竞争中保持盈利能力的关键。
而博拓生物高度重视生物原料的开发,努力从源头实现原料的自我供给,目前在药物滥用检测原料上,已实现超80%的原料自我供给。
从全球格局看,IVD行业“强者恒强”的集中化特征在政策压力下有所松动,跨国巨头虽占据高端市场主导地位,但其在中国市场的份额正受到国产企业的强势冲击。且在行业中小厂商加速出清行业集中度提升的背景下,行业内企业从生物原料到终端产品构筑成本护城河,并且采用差异化战略突围。
二、创新审批活跃上市步伐显著加快,人工智能深度渗透下AI布局开辟第二增长赛道
体外诊断行业技术迭代迅速,从方法学的革新到新标志物的发现,都需要企业持续投入高强度的研发资源。研发投入的持续性、临床转化效率与产品菜单的广度,共同构成了对企业长期研发能力的系统性考验。
2.1、LDT试点再扩容助力新质生产力构建,政策推动提高创新产品的落地效率
2025年3月31日,国家药监局器审中心发布7项注册审查指导原则,包括《体外诊断试剂稳定性研究》《ALDH2基因多态性检测试剂》《人MTHFR基因多态性检测试剂》等,从稳定性研究、特定基因多态性检测试剂、免疫分析仪器到病毒核酸检测等多个方向提供了系统性的注册审评技术框架。
上述指导原则明确稳定性要求将推动企业在研发阶段更注重质量设计,有助于提升最终产品的可靠性,减少注册阶段补充资料或重复试验的风险,进一步提高创新产品的落地效率。
2025年4月18日,国家药监局器审中心发布《医疗器械技术审评中心创新医疗器械特别审查申请审查实施细则》和《医疗器械技术审评中心医疗器械优先审批申请审核实施细则》,进一步优化创新审查和优先审批工作。
其中,创新申请审查采用专家审查制,审查专家通过专家管理系统随机盲选形成,确保利益回避;创新审查办秘书处对创新申请申报资料进行形式审查。
2026年7月,国家药监局和国家卫健委联合发布《关于开展第二批医疗机构自行研制使用体外诊断试剂试点工作的通知》,在第一批11家自行研制使用体外诊断试剂试点医疗机构的基础上,开展第二批共18家医疗机构自行研制使用体外诊断试剂试点工作。LDT试点再扩容,助力IVD新质生产力构建。
2025年7月3日,国家药监局正式发布优化全生命周期监管支持高端医疗器械创新发展有关举措的公告。公告提出从全生命周期角度优化高端医疗器械监管体系,重点包括人工智能医疗器械、医用机器人、高端医学影像设备、新型生物材料等领域。在注册审评、临床评价、生产质量管理、上市后监管、数据互认和国际合作等方面提供制度支持,推动创新产品加快上市,提升国产高端医疗装备供给能力。
2026年9月,工业和信息化部等十部门关于印发的《医药工业发展“十五五”规划》提出,壮大精准诊断产业规模。重点发展高通量基因测序、微流控、高灵敏生物检测等技术,推动体外诊断、医学影像、病理诊断、分子诊断、多组学检测等领域融合升级,加快创新诊断产品产业化。加快精准诊断技术与数字健康、人工智能深度融合,提升罕见病、肿瘤、遗传病等精准诊断水平。
可见,政策的导向明确推动国产高端化、智能化设备进入加速通道,对IVD及相关企业而言,创新型、高技术含量产品的上市节奏加快。
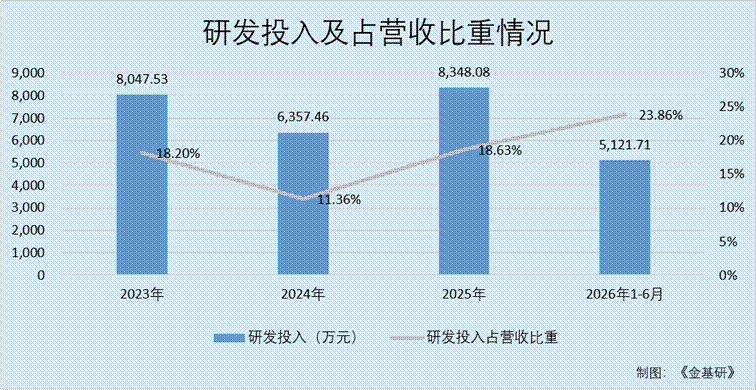
作为行业内企业的一员,博拓生物始终坚持以市场需求为导向,持续加大技术研发投入,着力推进产品自主创新,在POCT行业领域深耕细作、稳健布局,成功开发并上市了多款创新性突出、性能优良的POCT新产品。
2023-2025年及2026年1-6月,博拓生物的研发投入分别为8,047.53亿元、6,357.46亿元、8,348.08亿元、5,121.71亿元,同期研发投入占营业收入的比例分别为18.2%、11.36%、18.63%、23.86%。
2.2、国内创新产品审批与上市步伐显著加快,体外诊断试剂创新审批活跃
近年来,国内医疗器械创新生态持续优化,创新产品审批与上市步伐显著加快。
据国家药监局及地方药监局公开信息,2019-2025年,境内进入创新审批通道的产品数量分别为64件、86件、104件、133件、169件、158件、253件,进口进入创新审批通道的产品数量分别为8件、7件、12件、5件、6件、11件、7件,合计数量分别为72件、93件、116件、138件、175件、169件、260件。
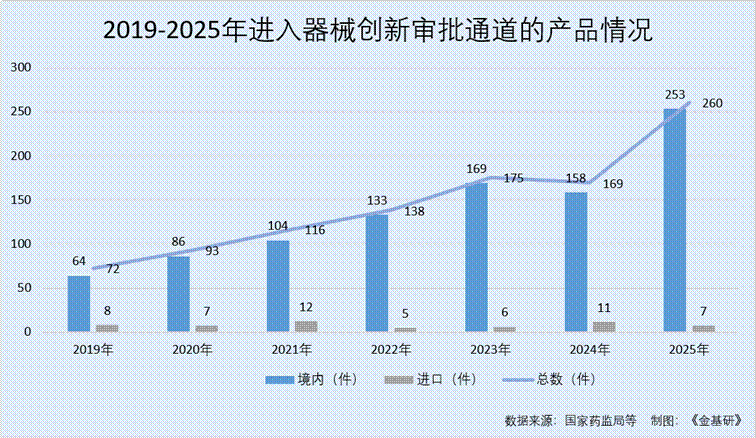
2020-2025年间,境内进入创新审批通道的产品数量大幅攀升,进口产品数量相对稳定而境内产品在审批通道中占比的持续上升,反映出国内企业创新活力不断增强。
2019-2025年,境内通过创新医疗器械审批获批上市(含国家级和省级,下同)的产品数量分别为42件、50件、60件、99件、95件、124件、138件,进口通过创新医疗器械审批获批上市的产品数量分别为1件、3件、3件、3件、14件、19件、12件,总数分别为43件、53件、63件、102件、109件、143件、150件。
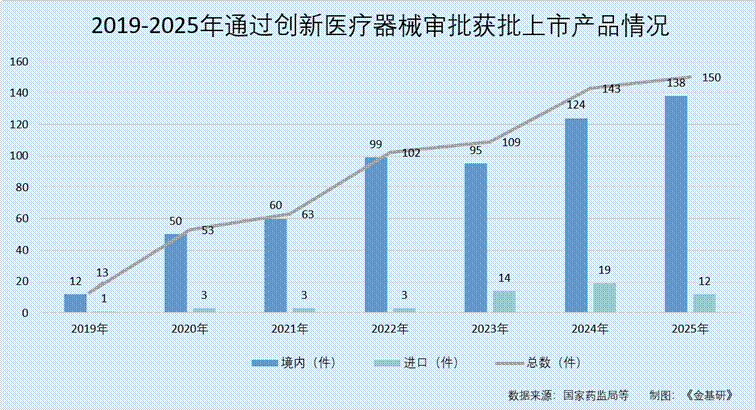
即2020-2025年间,整体上,境内产品不仅是申报主体,也是获批主力,显示出国产创新医疗器械从研发到上市的全链条能力逐步成熟。
从产品分布来看,在进入器械创新审批通道和完成审批的产品分布中,2019-2025年,“体外诊断试剂”进入通道112件、获批59件,在IVD领域创新活跃。
2.3、人工智能与POCT深度融合推动行业转型升级,AI布局打开第二增长曲线
2025年,AI辅助诊断系统的应用场景持续拓展,不仅广泛应用于病理切片分析与报告生成,还延伸至检测数据解读、流行病预警等领域,可缩短检测时间30%以上,提升诊断效率与精准度;可穿戴设备与POCT的深度结合(如动态血糖监测贴片、便携式心脏标志物检测仪),进一步推动检测场景从医院向家庭、户外延伸,实现“实时监测、精准干预”的慢病管理新模式。
随着工业和信息化部等七部门联合印发的《关于推动脑机接口产业创新发展的实施意见》明确提出,到2027年初步建立先进的技术体系、产业体系和标准体系,2030年培育2至3家有全球影响力的领军企业,为行业发展提供了明确指引。同时,十五五规划政策也在赋能脑机市场崛起,脑机接口升级为十五五产业战略。
脑机接口产业将会是未来医疗大健康赛道中值得长期投资的产业,并将会成为博拓生物在医疗器械领域的重要战略布局。早在2023年,博拓生物对脑机接口方向就有研究和探索,并于2025年战略入股杭州青石永隽,成功切入侵入式脑机接口重度难治性抑郁症治疗领域。
2026年上半年,博拓生物完成战略参股杭州皓世天辉科技有限公司(以下简称“皓世天辉”),作为其本轮融资的唯一投资方,博拓生物投后持股占比16%。皓世天辉是一家专注于人工智能医疗领域的创新型高科技企业,其核心创始团队具备海外创业背景、深厚的行业技术积淀以及市场营销拓展资源。此次参股皓世天辉,则进一步完善了博拓生物在脑机接口领域抑郁及焦虑症等方向的检测和治疗布局。
且2026年上半年,博拓生物通过设立的产业投资平台进行参股投资或并购,并与专业投资机构共同投资设立脑机接口及脑科学专项产业基金。
当前政策框架向构建“研发-注册-生产-上市”的全链条、国际化监管服务体系深刻转变,助力产品向高端领域集中、区域集群发展,为行业的创新活力提供了制度保障。且近年来,人工智能技术逐渐渗透到体外诊断行业,AI从辅助工具升级为核心诊断能力,智能化成为标配。行业内企业在医疗前沿技术领域如AI医疗、脑机接口等方向进行探索,通过投并购等方式积极布局并参与推进产业合作,开辟第二增长赛道增强核心竞争力,实现长期可持续发展。
三、结语
当前,体外诊断行业具有鲜明的基本特点,市场规模庞大且结构多元,竞争格局呈现全球垄断与国产替代并存,国内市场中小厂商加速出清,行业集中度提高,2025年实现盈利的IVD上市企业数量占比超46%。在此背景下,行业内企业从生物原料到终端产品构筑成本护城河,并且采用差异化战略突围。
随着人工智能的普及,技术层面上,AI与IVD行业的深度融合从概念走向规模化应用。国产设备凭借与AI技术的结合,博拓生物在医疗前沿技术领域如AI医疗、脑机接口等方向进行探索,开辟第二增长赛道,增强核心竞争力。
发布评论
评论