
估值先行与业绩滞后之间的落差,构成这起并购最值得审视的底色。
10月7日晚间,新亚制程(002388.SZ)披露停牌公告:公司正筹划以发行股份及支付现金的方式,购买上海启元气体发展有限公司控股权并募集配套资金,预计构成重大资产重组。
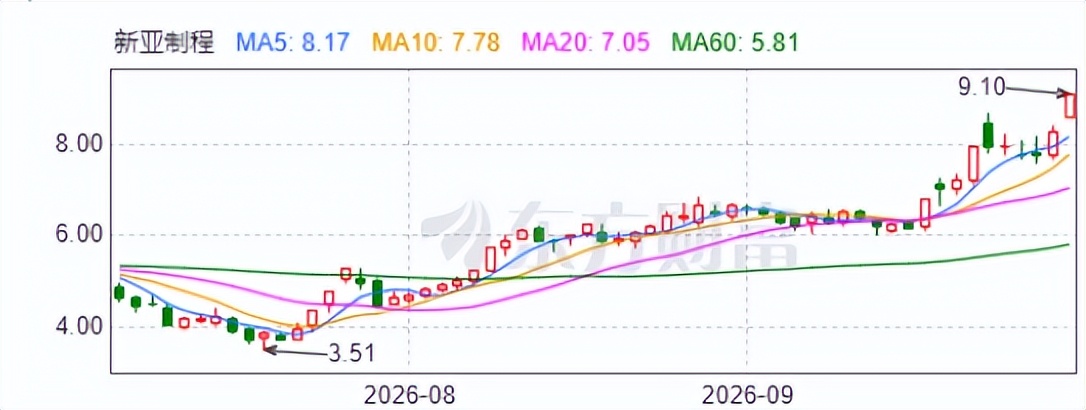
而在停牌前一个交易日,公司股价涨停收于9.10元,自8月以来累计涨幅近乎翻倍。
与之形成对照的是另一组数字:2023年至2025年,公司归母净利润连续三年为负,累计亏损约5亿元。
一边是持续收窄的利润表,一边是飙升的股价。买方是摘帽尚不足九个月且留有监管处罚记录的上市公司,标的则是国内极少数同时持有GIGAPHOTON与Cymer光刻气认证的电子特气企业。
资本故事能否转化为业绩兑现,取决于10月22日前披露的对价与承诺、标的真实的盈利能力,以及监管审批的推进节奏。
“制程管家”起家:控制权更迭与第一次跨界
新亚制程成立于2003年,2010年4月在深交所上市,注册地浙江衢州,运营总部设于深圳。其主业本质上是为电子制造企业提供制程配套:电子工具、仪器仪表、焊锡胶水打包交付,是一门依赖周转而非壁垒的生意。
2019年至2021年,营业收入由15.06亿元增至22.65亿元,归母净利润却始终徘徊在0.52亿元至0.70亿元区间,毛利率由14.42%滑落至10.39%。规模扩张并未带来盈利质量的同步改善。
真正的转折发生在2022年末。两个月内,公司先后完成控制权变更与跨界收购:保信央地以“股份转让+表决权放弃+定增”取得控制权,王伟华成为实际控制人;随后以7.038亿元收购衢州杉杉(新亚杉杉)51%股权,对应100%股权估值13.8亿元,由此切入电解液与六氟磷酸锂。
治理旧账随之浮出水面。2023年5月公司首次被证监会立案;同年9月,广东证监局认定原控股股东及关联方非经营性资金占用发生额累计24.03亿元,日最高余额6.26亿元,占2021年末经审计净资产的43.96%。
2024年11月,公司股票被实施其他风险警示,简称变更为“ST新亚”;12月,正式处罚决定书落地,公司被警告并罚款600万元。经追溯重述与专项鉴证,公司于2026年1月13日摘帽,成为今年A股首家摘帽公司。
但历史遗留问题并未随摘帽终结:截至2026年1月9日,公司累计收到79起投资者索赔立案材料,其中48件在审。更紧要的是,摘帽不足九个月后的9月23日,公司及时任董事长王伟华因未及时披露子公司重大债务、对外担保进展及重大诉讼,被浙江证监局出具警示函并记入诚信档案。
三条业务线:薄利底盘、高毛利压舱石与周期弹簧
新亚制程仍未完全走出亏损困境。
2025年,公司营业收入19.30亿元,三大板块分化明显。电子信息产品销售服务收入13.45亿元,占比近七成,毛利率仅5.83%;华为及其体系内公司为第一大客户,销售额6.85亿元、占营收35.51%。规模贡献有余,利润贡献有限。
化工材料—胶黏剂是集团唯一的高毛利资产:2025年收入2.86亿元,毛利率46.80%,产品涵盖RTV硅橡胶、环氧胶、聚氨酯胶及底部填充胶,从基胶合成到成品胶实现垂直整合,客户覆盖光宝科技、中达电子、天宝电子等。
锂电材料则呈现典型的周期属性。2025年该板块收入2.51亿元,同比下滑33.68%;2026年上半年,电解液及六氟磷酸锂收入2.31亿元,同比增长117.20%,毛利率提升24.56个百分点至17.17%,成为当期扣非扭亏的主要支撑。
修复信号确实存在,但尚不稳固。2026年上半年,公司营业收入9.35亿元、同比增长6.24%,归母净利润仍亏损1171万元,扣非净利润219万元实现扭亏,经营活动现金流1.30亿元、同比大增442.95%。公司解释,归母亏损主要受诉讼预计损失约1700万元、汇兑损失约600万元拖累。
资产负债端亦存压力:货币资金占总资产比重由2020年的34.7%降至2025年的4.0%,绝对额由8.52亿元缩至1.18亿元;同期应收账款膨胀至10.28亿元,约占总资产三分之一;有息负债6.62亿元,资产负债率接近60%。对一家有资金占用前科的公司而言,这一结构本身即需警惕。
概念层面,公司在异动公告中作出澄清。未开展全固态电池材料与电解质研发生产,半固态电池业务暂无收入;六氟磷酸锂2025年对外销售营收2786.93万元,占全年营收1.44%;胶黏剂在充电桩、储能、AI服务器电源等赛道的营收占比均不足0.2%。热门叙事与收入现实之间存在明显落差。
光刻气双证:方向正确,落地存疑
启元气体的稀缺性有实证支撑。公司成立于2009年,2024年4月获日本GIGAPHOTON光刻气合格供应商认证,2025年7月再获美国Cymer(ASML子公司)认证,为国内极少数“双证齐全”的本土厂商。
其超高纯氧、高纯氮、氪气、氙气及光刻激光混合气已导入中芯国际、长江存储、合肥晶合,部分产品向三星、SK海力士供货。股东名单中,韩国电子气体商TEMC、国投创益先后入局,2026年8月至纯科技亦参股。
电子特气是仅次于硅片的第二大半导体耗材,认证周期以年计、替换成本极高,一旦进入供应链便具强粘性。对一家毛利率长期徘徊在10%出头的公司而言,这门生意的吸引力不难理解——方向上确是从低毛利供应链服务向高壁垒半导体材料爬坡。
但方向正确不等于执行顺利。上市公司主业为电子信息产品服务、胶黏剂与锂电材料,与电子气体并非天然上下游;标的属于危化品生产经营行业,生产储运受严格监管,整合门槛不容低估。
更实质的问题在于定价与承诺缺位。目前交易仅停留在与主要股东启元半导体签署的《收购意向协议》阶段,最终交易对方、评估值、交易对价与业绩承诺均未确定,标的的营收规模与盈利稳定性无从核验。
前次跨界的教训犹在。收购新亚杉杉换来电解液周期下行、1.3亿元至2.3亿元商誉减值,以及对原股东甬湶提起约4.59亿元股权转让纠纷的诉讼索赔。若本次评估增值较高而业绩不及预期,商誉减值将再度侵蚀利润。
此外,交易还有明确时间限制。若未能在10月22日前召开董事会审议并披露方案,公司将复牌并终止筹划。此外,停牌前一日股价涨停、9月28日至30日连续三个交易日收盘涨幅偏离值累计超过20%,筹划阶段的内幕信息管理亦大概率成为交易所问询的关注点。
发布评论
评论