
《金基研》 长青/作者 杨起超 时风/编审
原料药及中间体行业位于医药产业链中游,是衔接上游基础化工、精细化工原材料与下游药品制剂生产的关键环节。近年来,受全球人口老龄化程度持续加深、慢性病患病率有所上升、新兴市场医疗可及性逐步提升等多重因素驱动,全球医药市场需求保持稳步增长,进而带动原料药及中间体行业市场规模持续扩大。与此同时,全球制药行业正处于新一轮专利集中到期周期,未来数年大量原研药物专利将陆续到期,为仿制药行业带来市场替代空间,进而带动对应原料药及配套中间体的市场需求增长。
在这一进程中,以拓新药业集团股份有限公司(以下简称“拓新药业”)为代表的专精特新企业,凭借在细分赛道的长期深耕,正为原料药行业高质量发展注入动能。同时巩固核苷(酸)类原料药与中间体核心业务优势、稳步推进核苷(酸)类新品原料药研发。
一、行业产能呈现修复趋势,新兴市场逐步成为增长引擎
当前,全球医药产业链格局重构,国内原料药产业凭借深厚底蕴与创新活力,在国际市场上展现出惊人的韧性。多元市场布局正成为企业抵御风险的关键策略。
1.1、化学品原料药市场持续增长,行业产能呈现结构性修复态势
原料药,即活性药物成分(API),可通过化学合成、植物提取、生物发酵等工艺制备,是药品制剂中发挥核心药效的有效物质。受益于老龄化加深、仿制药扩容,全球原料药市场持续增长。国内作为全球核心原料药生产与出口大国,在全球医药产业链中占据关键地位。
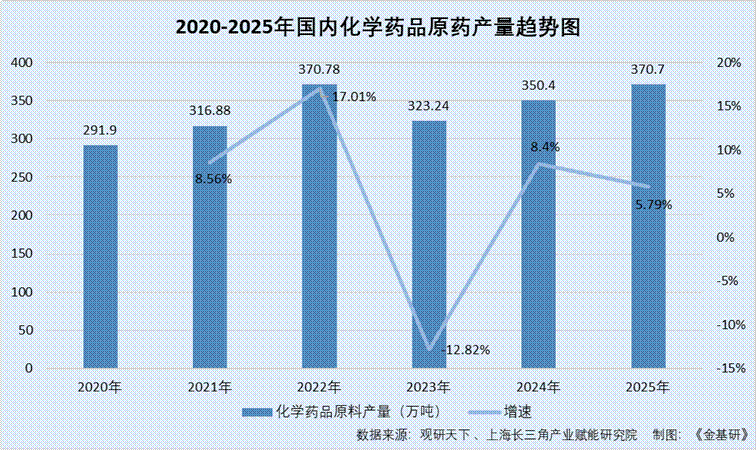
2020年受全球公共卫生事件影响,下游药品需求激增,市场供不应求,带动原料药价格、产量同步回升,全年产量291.9万吨,同比增长5.42%。后续行业产能稳步修复,2024年,国内化学药品原药产量350.4万吨,同比下降11.27%;2025年全年产量370.7万吨,同比增长1.6%;2026年1-4月产量131.6万吨,同比增长3.9%,行业产能呈现结构性修复态势。
在原料药行业中,拓新药业系集化学合成、生物发酵技术于一体,主要从事核苷(酸)类原料药及医药中间体研发、生产与销售的科技创新企业。目前,拓新药业主要原料药产品包括阿兹夫定、利巴韦林、阿普洛伟、环磷腺苷等。
1.2、原料药与中间体行业在国际市场展现韧性,且市场份额维持高位
全球医药产业链格局重构,国内原料药产业凭借深厚底蕴与创新活力,在国际市场上展现出惊人的韧性。
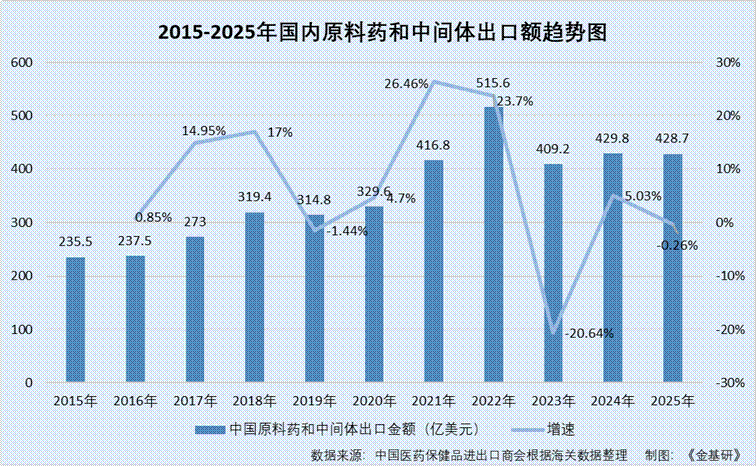
纵观近十年发展,国内原料药和中间体出口额从2015年的235.5亿美元增长至2025年的428.7亿美元。特别值得关注的是,持续两年的“以价换量”现象在2025年上半年得到缓解,出口价格同比上涨0.5%,标志着行业正逐步回归健康的市场秩序。
从产品结构看,原料药和中间体长期占据西药类产品出口的主导地位,市场份额维持在约80%的高位水平,凸显了其在国际供应链中的不可替代性。
以拓新药业为例,2023-2025年及2026年1-6月,其境外销售收入占主营业务收入的比重分别为10.04%、22.93%、23.84%、34.06%,境外销售国家和地区主要包括印度、印度尼西亚、日本、欧盟等。此外,拓新药业产品除直接销售至印度市场外,还通过境内外贸易商间接销售至印度市场,印度市场为拓新药业部分产品的主要境外销售市场。
全球来看,亚洲与欧洲继续占据国内原料药出口主阵地,合计占比达74%。其中,对亚洲、欧洲出口原料药金额分别系96.4亿美元、67.8亿美元,分别同比增长2.2%、8.3%。
此外,新兴市场正成为增长新引擎。2025年上半年,国内对巴西、尼日利亚、秘鲁出口原料药金额分别同比增长79.8%、53.9%、21.7%。多元市场布局正成为企业抵御风险的关键策略。
简言之,受益于老龄化加深、仿制药扩容,全球原料药市场持续增长。国内原料药产业凭借深厚底蕴与创新活力,在国际市场上稳步增长。以拓新药业为代表的
原料药企业采用多元市场布局抵御风险。
二、医疗服务体系持续完善助力医药产业稳定增长,技术竞争力日益凸显
国内的原料药行业正在经历一场“适者生存”式的深刻变革唯有最具适应力的参与者方可脱颖而出。在宏观政策的引导下,面对日益竞争激烈的行业格局,该行业企业提升研发创新能力。
2026年8月28日,国家卫生健康委发布《2025年国内卫生健康事业发展统计公报》。统计数据表明,卫生健康工作取得明显进展,国内特色基本医疗卫生制度不断健全,服务体系持续完善,疾控体系重构重塑,生育支持政策逐步优化,主要健康指标持续向好,为经济社会发展提供了有力支撑保障。
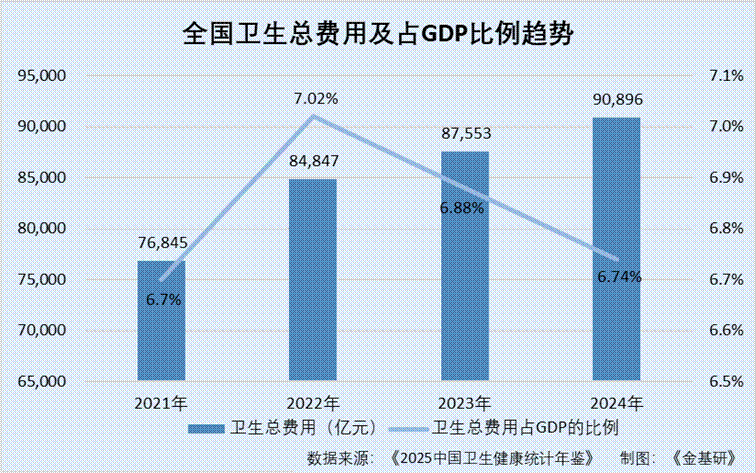
2021-2024年,全国卫生总费用分别为76,845亿元、84,847亿元、87,553亿元、90,896亿元,占各期GDP的比例分别为6.7%、7.02%、6.88%、6.74%。
以拓新药业为例,拓新药业深耕医药主业,同步拓展健康产业,实现两大板块协同发展。在医药领域,拓新药业将坚持以市场需求为导向,重点布局临床价值明确、技术壁垒较高、市场竞争格局良好的特色原料药品种,持续推进相关品种的研发突破、注册备案以及商业化落地工作。
2.2、医药产业系战略性新兴产业的重要领域,且市场规模稳定增长
医药工业是关系国计民生的重要产业,是国内制造2025和战略性新兴产业的重点领域,是推进健康国内建设的重要保障。随着人口老龄化趋势加剧、社会医疗卫生支出持续增加以及医药研发投入的不断增长,全球医药产业的市场规模稳定增长。
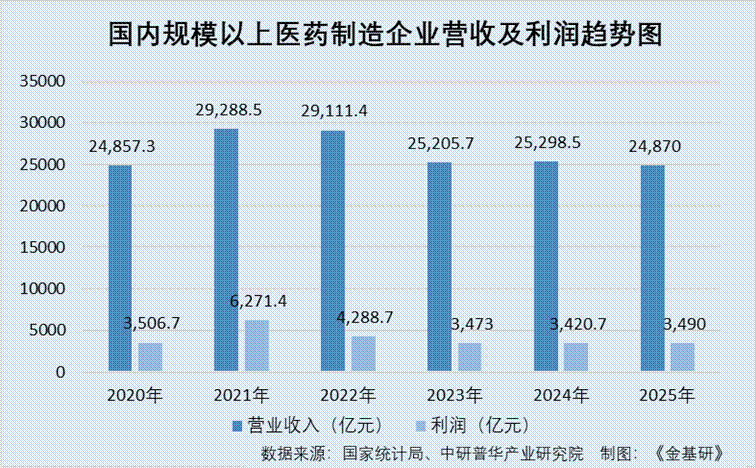
2020-2025年,国内规模以上医药制造业企业实现营业收入分别为24,857.3亿元、29,288.5亿元、29,111.4亿元、25,205.7亿元、25,298.5亿元、24,870亿元,利润规模分别为3,506.7亿元、6,271.4亿元、4,288.7亿元、3,473亿元、3,420.7亿元、3,490亿元。
2.3、“三医联动”持续推进行业竞争加剧,研发创新系核心竞争力之一
近年来,国家卫生体制改革不断推进与深化,医疗行业政策频出。“三医联动”政策纵深推进,行业面临质量监管趋严、集采常态化、医保支付方式改革等多维度政策环境变化,市场格局加速重塑,行业竞争加剧,挤占利润空间。医药制造行业属于典型的技术密集型行业,研发创新能力是企业核心竞争力的关键组成部分,直接影响企业的市场地位与长期发展潜力。
经过二十多年的发展,拓新药业形成了化学合成法和生物合成法两大核心技术。以核心技术为基础,拓新药业建立了化学合成技术平台、连续流催化技术平台、合成生物学技术平台、微生物发酵技术平台以及药物分析技术平台,形成了成熟、完善的产品研发体系,拥有一批具有较高市场竞争力的核心产品及在研产品,为拓新药业的持续、快速、健康发展提供了坚实的基础。
上述可知,宏观层面,医疗卫生制度、服务体系不断完善,国内卫生总费用持续加码。“三医联动”政策纵深推进,企业的技术竞争力直接影响企业的市场地位与长期发展潜力。以拓新药业为首的企业,形成了成熟、完善的产品研发体系,
且具有较高市场竞争力的核心产品及在研产品。
三、传统医药企业向大健康领域延伸,为企业经济增长注入新动能
医药行业直接关系人民生命健康,是“健康国内”战略的重要支撑。随着人口老龄化、疾病谱变化和健康意识提升,医药制造业将持续保持增长态势。
3.1、亚太地区领跑全球营养补充剂市场,国内成为最具活力的增长极
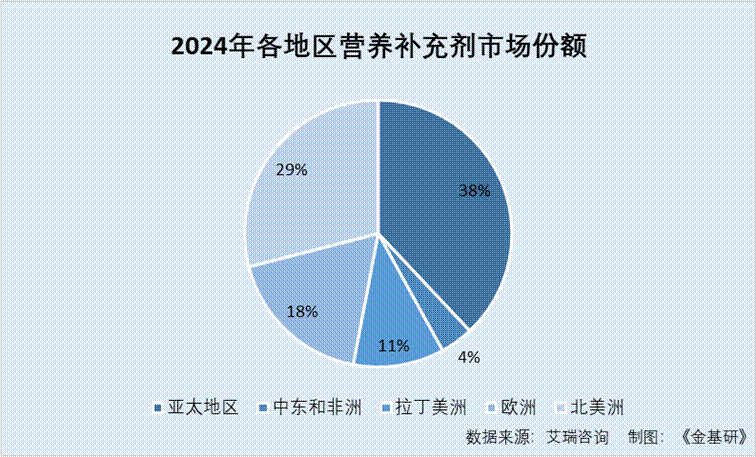
艾瑞咨询数据显示,全球营养补充剂市场呈现明显的区域分化特征,2024年亚太地区以38%的市场份额居全球首位,北美和欧洲分别占29%和18%。从增长动能看,亚太地区以9%的增速领跑全球,显著高于北美8%和欧洲7%的增速水平。
作为亚太地区的核心增长引擎,国内市场增速达10%,不仅远超全球主要地区,更彰显出巨大的市场潜力和发展空间,成为全球营养补充剂产业最具活力的增长极。
3.2、本土供给能力提升且出口稳健增长,大健康产业成为企业经营驱动力
在全球贸易格局深度调整、地缘紧张局势边际缓和的背景下,2026年上半年,国内膳食营养补充剂行业呈现出“出口稳增、进口回调、逆差收窄”的阶段性特征。
2026年上半年,国内膳食营养补充剂进出口总额为62.16亿美元,其中出口额23.59亿美元,同比增长4.91%;进口额38.57亿美元,同比下降2.98%。贸易逆差为14.98亿美元,较2025年同期明显收窄,结束了连续三年逆差扩大的趋势。
随着全球消费者预防性健康意识的提高,功能食品市场呈现快速扩张态势,“银发经济”与“运动营养”成为大健康产业快速发展的重要驱动力,拓新药业的核苷(酸)类产品的应用场景亦加速从传统的医药领域向功能食品、膳食补充剂等大健康领域延伸,为其带来了新的利润增长点。
3.3、三重维度对标成熟市场,国内营养补充剂市场仍有数倍增长空间
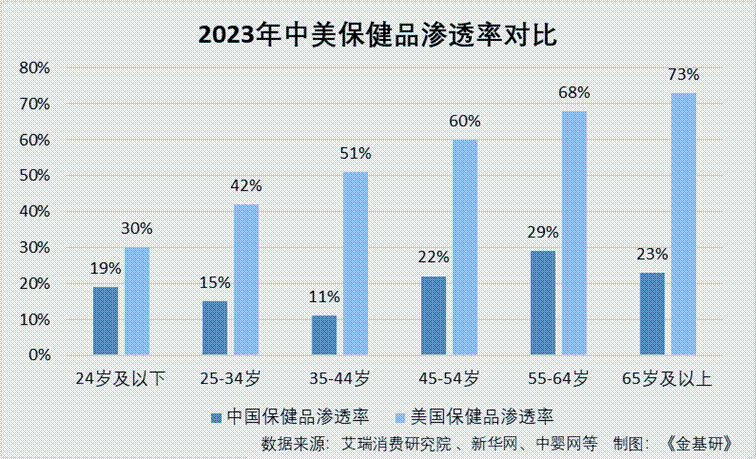
目前,国内营养补充剂市场虽已具备可观规模,但与成熟市场相比仍存在巨大增长空间。2023年国内人均消费仅23.3美元,仅为美国的22%;整体渗透率不足30%,远低于美国超50%的水平。粘性用户仅占10%,而美国高达60%,消费习惯尚未养成。三大维度的显著差距表明,通过持续消费者教育和产品体验优化,国内市场具备长期高增长的坚实基础。
以拓新药业核心产品胞磷胆碱(钠)为例,其在北美、欧洲等发达地区已被广泛应用于膳食补充剂中,具备提升记忆力及专注力、预防阿尔兹海默病等神经保护、认知健康支持功效,该产品在2026年被Mintel评为“全球最值得关注的成分”,其在大健康领域的市场需求预计将进一步增加。
从整体结构来看,亚太地区在全球膳食补充剂的市场份额处于领先地位。亚太地区中,国内在该行业极具活力。拓新药业从传统的医药领域向功能食品、膳食补充剂等大健康领域延伸,为其带来了新的利润增长点。
四、核苷类药物下游行业稳步增长,同领域企业产品谱系日趋完整
受国内医药消费持续升级、人口老龄化程度不断加深、相关疾病患病率有所上升等多重因素驱动,国内核苷类药物市场需求稳步提升,核苷领域企业构建起完善的产品矩阵。
医药信息网显示,2025年,国家局受理的境内生产药品临床试验申请中,中药天然药物、化学药品、生物制品分别为138件、1,784件、1,181件。同年,国家局受理的境内生产药品上市申请中,中药天然药物、化学药品、生物制品分别为64件、5,875件、146件。
以拓新药业为例,拓新药业系集化学合成、生物发酵技术于一体,主要从事核苷(酸)类原料药及医药中间体研发、生产与销售的科技创新企业。
4.2、核苷类药物主要用于抗肿瘤与肝病,核苷领域企业产品矩阵完整
根据不同的临床应用,核苷类药物大体可分为抗病毒药物、抗肿瘤药物、抗真菌药物以及神经系统疾病治疗用药物。近年来,受国内医药消费持续升级、人口老龄化程度不断加深、相关疾病患病率有所上升等多重因素驱动,国内核苷类药物市场需求稳步提升。
根据智研咨询相关研究报告,国内核苷类药物行业市场规模从2017年的484.5亿元增长至2023年的1,141.9亿元,年均复合增长率达到15.36%。从细分市场来看,肝病用核苷类药物和抗肿瘤用核苷类药物仍占据主导地位。
在核苷(酸)领域,拓新药业已构建起从胞嘧啶、5-氟胞嘧啶、次黄嘌呤等关键医药中间体,到胞磷胆碱钠、利巴韦林、阿昔洛韦、阿兹夫定等终端原料药的完整产品体系,产品广泛应用于抗病毒、抗肿瘤、神经系统疾病治疗等核心医药领域,形成了从基础产品到高端产品的阶梯化完整产品链,是国内该领域起步早、产业化规模大、产品谱系全的企业之一。
4.3、全球抗肿瘤药物市场稳步增长,且国内乙肝发病人数呈增长趋势
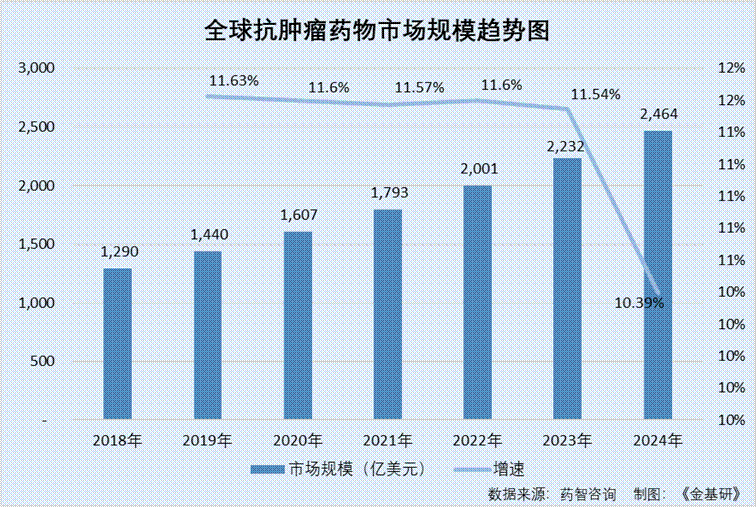
药智咨询数据显示,全球肿瘤药物市场规模已由2018年的1,290亿美元增长至2023年的2,232亿美元,期间年均复合年增长率达11.6%。
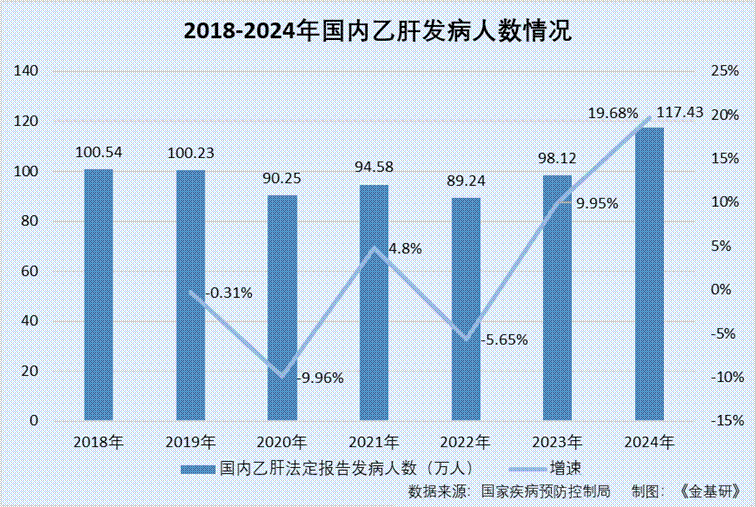
根据国家疾病预防控制局发布的法定传染病疫情数据,2024年,国内乙肝报告发病人数为117.43万人,发病数位居国内乙类传染病前列。新发感染人群与存量患者群体,为乙肝治疗领域带来了稳定的临床用药需求。
值得关注的是,拓新药业的主要产品阿兹夫定、利巴韦林、阿昔洛韦等原料药均属于核苷类抗病毒药物。此外,拓新药业主要产品胞嘧啶可合成抗艾滋病及抗乙肝药物。
概而言之,2025年,境内生产药品中,上市申请的化学药品超五千件。以拓新药业为例,其依托化学合成技术,主要生产核苷类药物。随着下游行业的稳步增长,以拓新药业为首的核苷药物企业形成完整的产品矩阵。
五、国内特色原料药市场加速发展,行业内企业持续加大研发投入
特色原料药系国内未来重点发展方向,国内特色原料药市场份额稳步提升,且市场规模持续增长。行业内企业加大研发投入,逐步进入全球高端供应链体系。
5.1、特色原料药加速向国内转移,且国内市场份额稳步提升
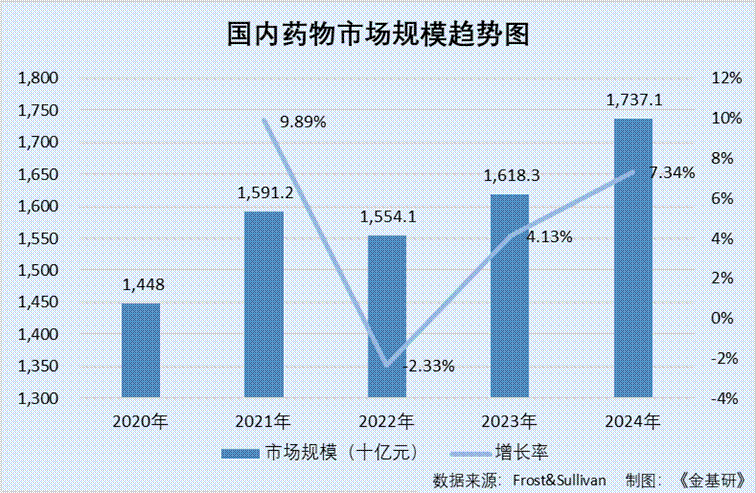
随着国内经济的稳健增长、居民健康保健意识的持续提升以及医疗卫生体系的不断完善,国内医药市场的需求潜力加速释放。根据Frost&Sullivan数据,2020-2024年,国内医药市场规模分别约为1.45万亿元、1.59万亿元、1.55万亿元、1.62万亿元、1.74万亿元。
其中,特色原料药附加值高,且随着发达国家面临的生产与环保成本上升,以及国内企业在工艺技术、质量控制及国际注册认证能力持续提升,特色原料药正加速向国内转移。
据智研瞻产业研究院测算,特色原料药在国内整体原料药市场中的占比已从2020年的约42%升至2025年的约48%,渗透率提升主要来自心血管、中枢神经、抗肿瘤等细分品类的规范市场出口。
5.2、国内特色原料药市场快速发展,企业重点布局特色原料药品类
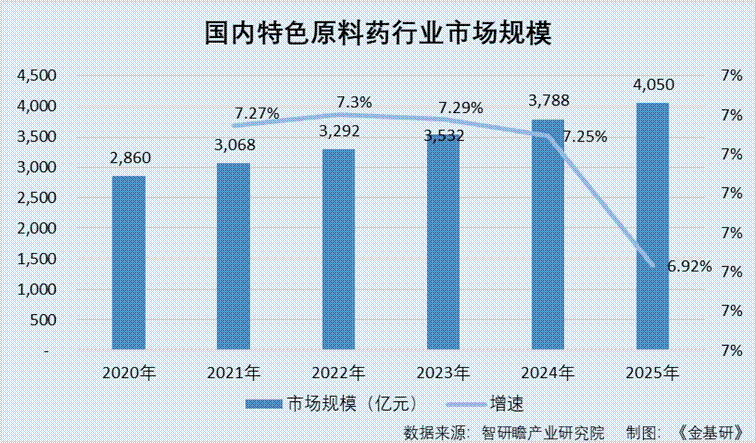
近些年,国内特色原料药行业已经建立了坚实的基础,并正在从“大”到“强”的道路上快速行进。2020-2025年,国内特色原料药市场规模分别约为2,860亿元、3,068亿元、3,292亿元、3,532亿元、3,788亿元、4,050亿元。五年间,市场规模累计增长约41.6%,绝对增量约1,190亿元。按此计算,2020-2025年,国内特色原料药市场的年均复合增速约为7.3%。
在非核苷类特色原料药领域,拓新药业以市场需求为导向,重点布局临床价值明确、技术壁垒较高、市场竞争格局良好的特色原料药品种,构建了“小试储备-工艺开发-注册评审-上市销售”的梯度化产品管线,持续推进相关品种的研发突破、注册备案以及商业化落地工作。
5.3、特色原料药企业持续加大研发投入,逐步切入全球高端供应链体系
增长动能的持续性取决于两个变量。一是专利到期后仿制药放量速度,若美国、欧洲的仿制药替代率提升,原料药需求会同步增长。二是国内企业在规范市场的份额提升,目前国内特色原料药在全球规范市场的份额约20%,印度约35%,替代空间仍然存在。
近年来,随着国内、印度等国的特色原料药企业持续加大研发投入、不断优化生产工艺、提升全流程质量管控水平并布局专业化生产线,一批具备核心技术优势、稳定质量优势与规模化产能优势的企业,逐步切入全球高端原料药市场竞争,成为国际特色原料药供应链体系中的重要参与者。
在此背景下,2023-2025年,拓新药业研发投入占营收的比例分别为6.13%、9.5%、11.28%。自成立起,拓新药业坚持“自主研发为主、合作研发为辅”的核心研发模式,走“引进、消化、吸收、创新”的自主研发道路。
即是说,国内特色原料药从“大”到“强”的道路上快速行进,国内特色原料药市场份额稳步提升。上市企业拓新药业重点布局特色原料药品类,且持续加大研发投入力度,专注自主研发创新能力的提升。
六、结语
综上所述,全球医药产业链格局重构,在老龄化加深、仿制药扩容的背景下,国内原料药产业凭借深厚底蕴与创新活力,以拓新药业为代表的原料药企业采用多元市场布局抵御风险。在医疗制度完善、行业竞争激烈的背景下,拓新药业等专精特新企业成为观察行业发展趋势的典型样本。部分企业从传统的医药领域向功能食品、膳食补充剂等大健康领域延伸,为其带来了新的利润增长点。
受国内人口老龄化程度不断加深、相关疾病患病率有所上升等多重因素驱动,国内核苷类药物市场需求稳步提升。核苷领域企业构建从基础产品到高端产品的阶梯化完整产品链。此外,随着发达国家面临的生产与环保成本上升,特色原料药正加速向国内转移。在此背景下,国内特色原料药市场份额稳步提升,该领域企业加大研发投入,且通过技术突围为自身注入新动能。
发布评论
评论