
宜家要在荷兰开新店了。
面积多大?2000到2500平方米。听着不小?对比一下就懂了——荷兰传统宜家商场通常是3.5万到4万平方米。新店只有传统大店的十几分之一。
9月29日,宜家加拿大首家Compact Store在安大略省开业,约4000平方米。在美国,宜家2026年一年新增29个顾客触点,包括9家小型商场、10个设计下单点、10个进驻百思买的店中店。英国、法国、葡萄牙、波兰,约20家更小型门店正在排队。
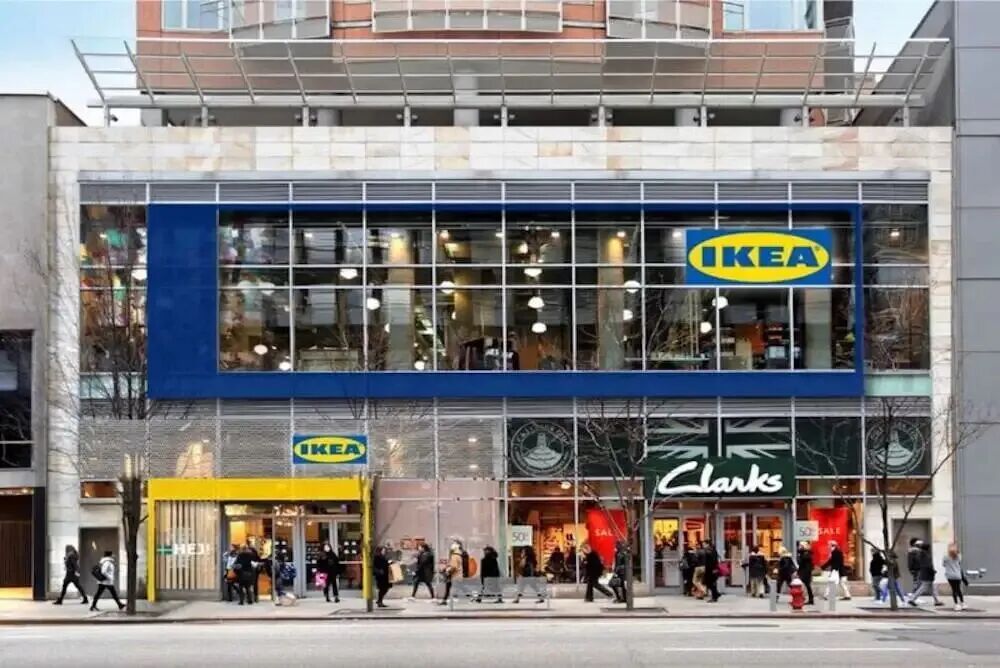
©宜家在纽约曼哈顿的一家店铺,面积约5400平方英尺
中国市场更激进。今年2月,宜家一次性关掉上海宝山、广州番禺、天津中北、南通、徐州、宁波、哈尔滨7个线下触点,宣布未来两年将在北京、深圳开超过10家小型门店。
与此同时,电商品牌却集体杀向线下,海内外新零售品牌们持续攻占红星美凯龙、居然之家等卖场以及各大商场。家居零售渠道,到底在变向何方?本期「家居新范式」来探。
大店之殇:3万平米的卖场,为什么卖不动沙发了?
回忆一下你上次逛传统家居卖场是什么体验?大概率是开车半小时、走进去再逛两小时、回家腿酸三天。
这种“目的地式消费”曾经是家居行业的黄金公式。几万平方米展厅、成千上万SKU、餐厅、儿童乐园、巨大停车场,宜家靠这套模式横扫全球三十年。但2026年的消费者,已经不买账了。
背后主要有三个原因:第一,年轻人不愿专门花半天去城市边缘逛卖场;第二,线上已经承担了搜索、比价、选品;第三,存量时代,几万平方米大店的租金、人员、能源、库存成本,越来越难靠自然客流覆盖。
经营数据也在验证上述判断。红星美凯龙在投资者关系记录里承认,上半年家居消费整体偏弱,公司通过减免租金、管理费稳商。但「家居新范式」关注到,其自营商场平均出租率反而升到86.9%,较2025年末提高1.9个百分点;自营及租赁收入毛利率70.7%。
更关键的数字是现金流:2026年上半年,红星美凯龙经营活动产生的现金净流量8.8亿元,同比增加6.8亿元,增幅337%。关掉差店、留下核心店,反而能赚钱。
居然之家家居连锁公司2025年净利润约-5.88亿元,2026年上半年回正至2.51亿元。这种V型反转,背后就是收缩和聚焦。
大店模式的另一个bug,是坪效。当一家3万平方米卖场的自然客流逐年下滑,租金、人员、能源就成了吞金兽。宜家在英国Croydon的大蓝盒子已经开始引入迪卡侬店中店,本质就是把空出来的空间转租出去,提高单位面积产出。
日本宜得利给出了另一个样本。新推出的DECO HOME小业态,主打家纺、餐厨、收纳、生活用品,大量进入购物中心和车站周边。长期规划是日本本土500家传统店+500家DECO HOME,把高频和低频品类分开运营。
反向操作:电商品牌集体杀向线下
更魔幻的一幕发生了:曾经最坚定相信“家具可以只在线上卖”的一批数字原生品牌,正在疯狂开店。
英国Swyft,2019年创立,连续六年只做线上,2025年10月才在伦敦开出第一家实体店。不到一年,已经开到第四家,新店5933平方英尺。The Cotswold Company宣布年底前开出第17家展厅,新店约6500平方英尺。
美国Wayfair更狠。2024年在芝加哥郊区开出第一家大型实体店,到2026年8月,已经宣布的实体店组合达到10家,覆盖亚特兰大、哥伦布、丹佛、匹兹堡、奥兰多等城市。Wilmette店开业第一年吸引72万人到访,超过一半顾客此前从未在Wayfair消费;芝加哥地区高客单品类销售增长35%以上。
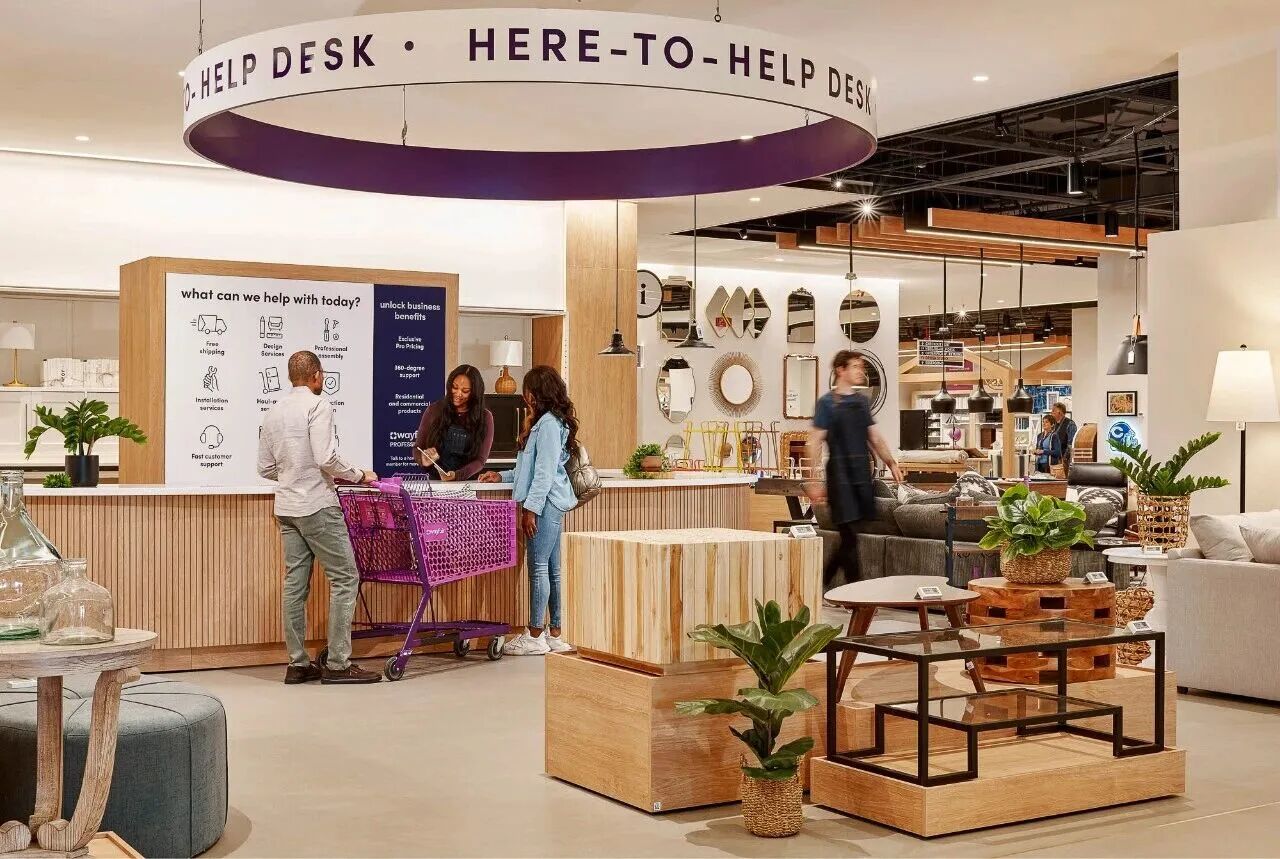
©Wayfair俄亥俄州哥伦布门店
中国出海品牌Homary也在落地。3月伦敦旗舰店、6月巴黎Domus中心店,美国已经覆盖加州、佐治亚、新泽西、得州。
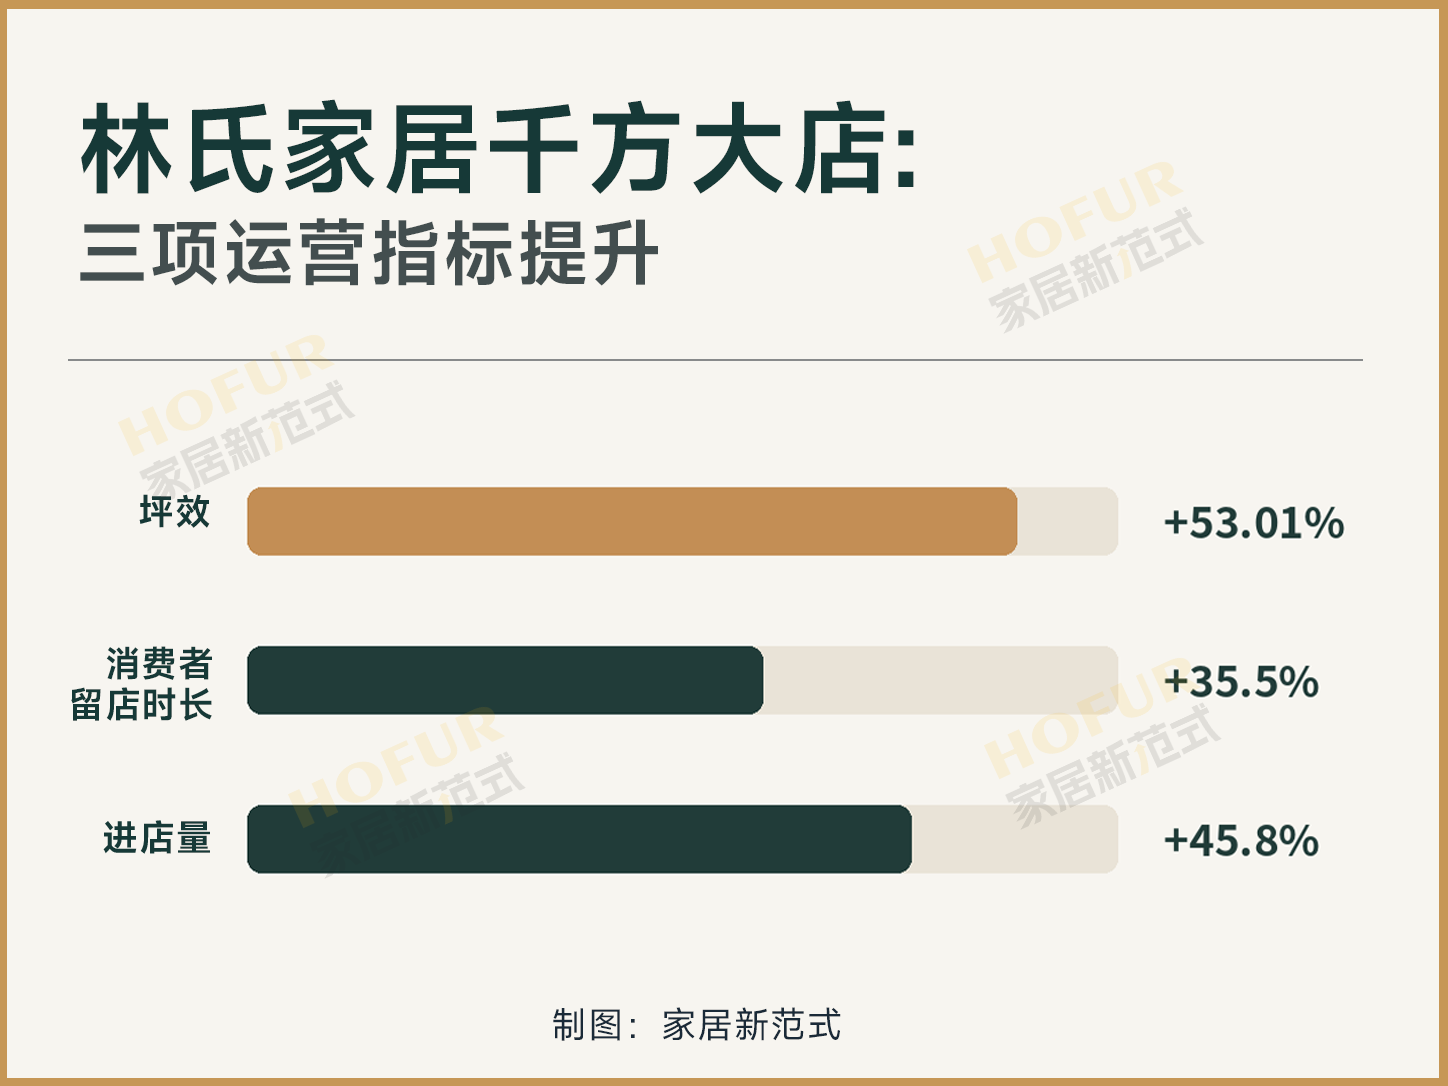
国内呢?「家居新范式」在《存量突围:林氏家居千方大店的升维战》里关注过,林氏家居全国线下店已超过1000家,其千方大店约300家,坪效较原有门店提升53.01%,消费者留店时长提升35.5%,进店量提升45.8%。
源氏木语线下店突破1700家,覆盖31省299个城市,进入600多个品牌家居连锁和900多个购物中心。
商业零售学里有个经典理论叫“零售之轮”(Wheel of Retailing),由哈佛教授麦克奈尔提出:新零售业态总是从低价格、低利润、简单设施切入,然后逐步升级,最终变得和老业态一样昂贵笨重,然后被下一波新零售业态颠覆。
2026年的家居业,正在上演这个轮回的下半段:线上品牌升级成线下体验店,线下大卖场收缩成旗舰店,两者在中间地带撞个满怀。
Swyft官网有句话很直白:“Not everyone wants to buy a sofa without sitting on it first.”(不是每个人都愿意在没坐过沙发的情况下下单)。家具客单价高、决策重,线下体验的价值永远无法被屏幕替代。
菠萝斑马创始人宋冰的判断更尖锐:“新零售不是多一个渠道,而是重新设计用户的决策路径。门店不再只是销售渠道,而是决策场,是最好的客户视角发生地。”
多业态矩阵:未来的家居卖场长什么样?
富森美9月23日在青城山办了第一届新零售家居高质量经营论坛,30多个新零售品牌到场。源氏木语、林氏家居、菠萝斑马、半日闲、梵几、原始原素、出乎、时余……这份名单念出来,几乎就是一份中国家居新势力家谱。
富森美已经跑出一个2万平方米的网红家居馆,是成都最大的新零售家居聚集地。菠萝斑马、出乎、时余、巢趣等品牌把全国首店选在了这里。
「家居新范式」同样注意到,红星美凯龙截至8月底,新零售家具经营面积达到30.55万平方米,合作品牌超45家,这个品类连续两年增速位列集团全品类第一。北京全球家居1号店新零售家具馆8426平方米,首批引入巢趣、时余、源氏木语、出乎等8家品牌。
居然智家走得更野。3月在北京北四环开出居然优选·人宠家,520平方米,一半卖智能家居,一半开猫宠生活馆,卖猫爬架、猫洗护、活体。这种店放在五年前,家居人会觉得是疯了。但据说开业后“到访人气远超周边常规门店”。
英国JYSK、日本NITORI的DECO HOME、无印良品500……全球同行都在做同一件事:把低频的大目的地消费,拆成高频、近距离的日常触点。
未来一家成功的家居零售企业,可能同时拥有:3万平方米旗舰店、3000平方米城市小店、几百平方米设计中心、电商平台、前置配送节点,甚至嵌在百货商场里的店中店。
面积不再是实力指标。离消费者有多近、每平方米创造多少坪效、能否把线上流量和线下体验真正打通,这才是下一代家居卖场的考核表。
JYSK给出的数据值得参考:传统门店平均销售面积950平方米,针对欧洲大都市核心区采用约800平方米的城市店型。2026年4月阿姆斯特丹市中心店已开业,都柏林也在布局。它的逻辑是“把店开到消费者每天都能路过的地方”。
红星美凯龙818大促期间,全国超200个抖音账号矩阵完成近3000场直播,直播间成交同比增长106%,带动核销到店人数达去年同期3倍。线上流量爆破+线下门店承接,正在成为新标配。

结语
作家马尔克斯在《百年孤独》里写:“生命中曾经拥有的所有灿烂,终究都需要用寂寞来偿还。”
宜家的大蓝盒子曾经是一个时代的符号。当它开始主动把自己拆小,我们应该意识到:这不是撤退,是一个物种为了适应新环境而进行的进化。
大不是原罪,傲慢才是。当一家企业认为自己那套模式可以永远吃下去的时候,就是它开始被时代抛弃的时刻。
发布评论
评论