
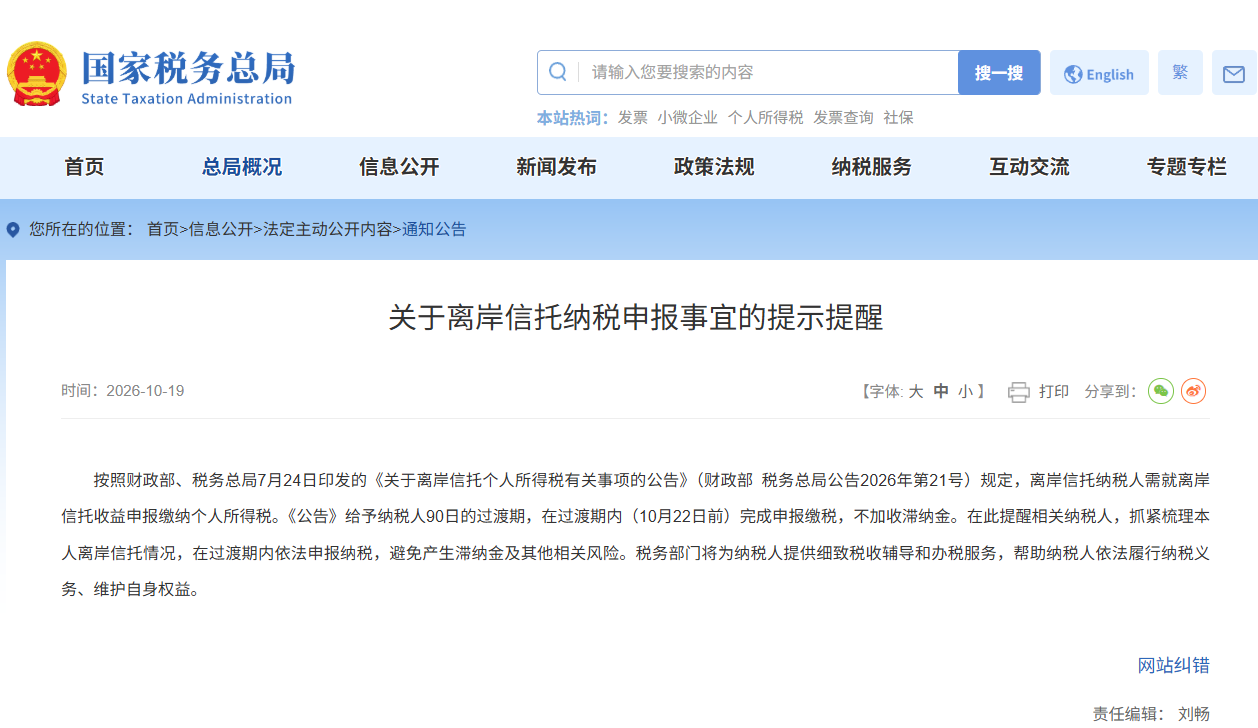
国家税务总局今日发布消息,按照财政部、税务总局7月24日印发的《关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号)规定,离岸信托纳税人需就离岸信托收益申报缴纳个人所得税。
《公告》给予纳税人90日的过渡期,在过渡期内(10月22日前)完成申报缴税,不加收滞纳金。在此提醒相关纳税人,抓紧梳理本人离岸信托情况,在过渡期内依法申报纳税,避免产生滞纳金及其他相关风险。税务部门将为纳税人提供细致税收辅导和办税服务,帮助纳税人依法履行纳税义务、维护自身权益。
根据公告,离岸信托的征税范围覆盖信托设立、存续、终止全环节。无论是将财产装入信托,还是信托存续期间产生的收益(无论是否实际分配),均需申报纳税,统一适用20% 的比例税率。
针对存量信托,政策给予了区分处理。在设立环节,设立超过3年的离岸信托,不再追征设立环节的税款;在存续环节,收益不论信托设立时间,均需申报,但给予3个月(即至10月22日)的宽限期,期内申报免滞纳金。
计税细节方面,纳税人需注意:信托管理费、受托人报酬、法律服务费等不得抵减应纳税所得额;财产转让损失不得结转以后年度抵减,且只能抵减同一年度的财产转让所得,不能与股息、红利等所得相互抵减;在境外已缴纳的个人所得税性质税款,可以依法抵免,但境外实体缴纳的企业所得税或预提所得税,不能免个人所得税。税务部门提醒,相关纳税人应抓紧梳理本人离岸信托情况,在过渡期内依法申报纳税,避免产生滞纳金及其他相关风险。
发布评论
评论