
9月24日,阿里达摩院联合四川省肿瘤医院、中山大学肿瘤防治中心等机构发布食管癌筛查人工智能模型DAMO EAGLE。
公开资料显示,该模型无需插管及造影剂,基于普通胸部CT即可识别食管癌风险,涵盖早期病变及癌前病变;在三个国家、逾8万例病例中验证,敏感性达90%,特异性达99.2%,相关研究发表于《自然·医学》。
此前,达摩院亦联合浙江大学医学院附属第一医院推出通用医疗影像模型DAMO RADAR,可基于单张腹部增强CT识别146种病症,相关成果发表于《科学》。
据弗若斯特沙利文预测,2023年至2033年,中国AI医疗市场规模将由88亿元增至3157亿元,年复合增长率约43.1%。行业正由概念验证阶段转向临床部署与商业化落地阶段。
政策、技术、场景协同推进
政策层面,2024年国家医保局在医疗服务价格项目中增设“人工智能辅助诊断”扩展项;2025年《关于促进和规范“人工智能+医疗卫生”应用发展的实施意见》提出,到2030年二级以上医院普遍开展医学影像智能辅助诊断,基层诊疗智能辅助应用基本实现全覆盖。
2026年9月,工信部等十部门印发《医药工业发展“十五五”规划》,明确推动精准诊断与人工智能深度融合。
地方实践同步展开。浙江省设立首批医学人工智能临床验证中心;广州市建设“穗医智擎”城市医疗AI中台,汇聚超100亿条卫生健康数据;四川省绵阳市将AI门诊辅助、智能阅片、慢病管理延伸至村级卫生室。监管框架、数据底座与基层场景的完善,为技术渗透提供了制度条件。
技术层面,医疗AI由单病种模型向通用基础模型演进。达摩院DAMO RADAR、德适科技iMedImage、泰达生物(08189.HK)“羲和一号”、京东健康(06618.HK)“京医千询”及科大讯飞(002230.SZ)星火医疗大模型,分别代表影像基座、医疗大模型与区域服务平台的不同落地路径。
商业化层面,2026年7月,西湖大学、西湖实验室与西湖制药联合研发的AI辅助设计药物盐酸伊司特韦片获国家药监局附条件批准;截至2026年6月,国内已批准134款三类AI医学影像辅助诊断软件。商汤医疗完成超1亿美元融资,健康160签署6.5亿元AI算力框架协议。
上述进展显示,注册证、医院订单与收入验证正逐步替代论文与参数,成为行业评价依据。
掘金三大细分主线
资本已提前定价。据不完全统计,A股布局AI医疗的概念股近40只。相关行业研报指出,医疗AI的约束正由模型能力转向临床证据、监管、支付与系统承接,有产品、有证、有场景、有收入验证者,估值锚更清晰。
细分领域中,医学影像与病理AI赛道的注册证与收费路径相对清晰。
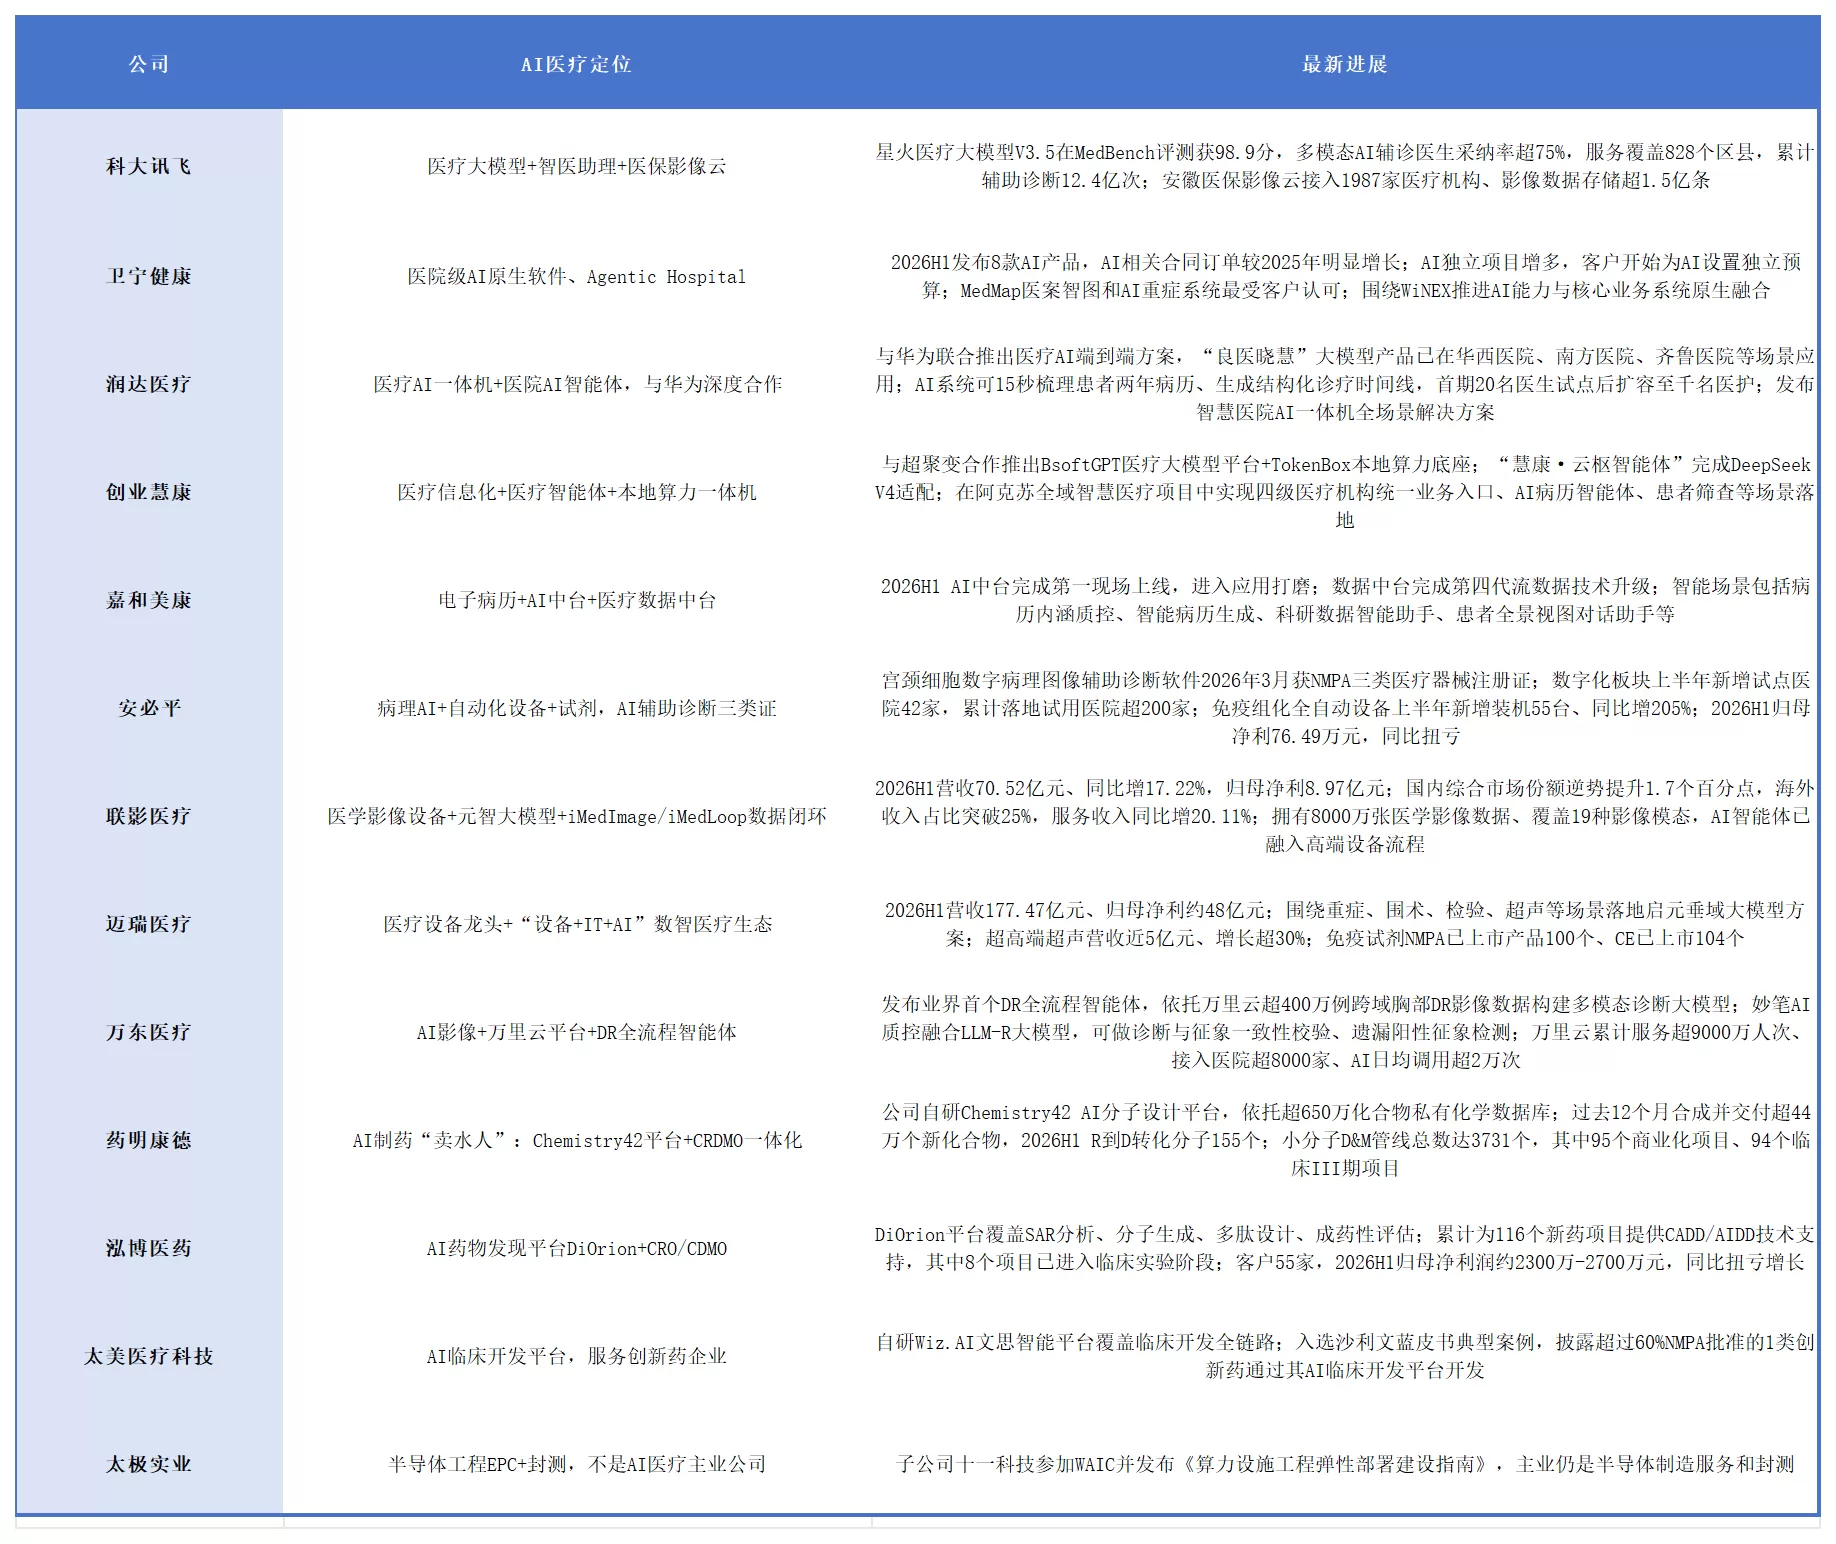
联影医疗(688271.SH)依托影像设备、数据与元智大模型构建闭环,2026年上半年营收70.52亿元,海外收入占比逾25%。万东医疗(600055.SH)通过万里云平台接入超8000家机构,AI日均调用超2万次,但主业盈利仍待改善。安必平(688393.SH)宫颈细胞数字病理产品获NMPA三类证,上半年新增试点医院42家,免疫组化设备装机同比增长205%,是病理AI商业化验证度较高的标的。迈瑞医疗(300760.SZ)将启元大模型用于重症、围术期等场景,设备主业提供业绩安全垫,AI更多体现为产品智能化增量。
医院级AI智能体与医疗信息化赛道的订单落地已经先于利润释放。
卫宁健康(300253.SZ)2026年上半年发布多款AI产品,AI合同由系统附加项向独立预算过渡。润达医疗(603108.SH)联合华为推出“良医晓慧”等方案,在多家三甲医院开展试点。创业慧康(300451.SZ)、嘉和美康(688246.SH)分别布局区域卫生平台与电子病历中台,AI病历质控、患者全景视图进入现场打磨期。该类企业的核心观察项,是AI功能能否提升客单价、毛利率及回款质量。
相比之下,AI制药与临床开发的弹性较高,验证周期较长。
药明康德(603259.SH)以Chemistry42平台提升分子设计与CRDMO效率。太美医疗科技(02576.HK)提供AI临床开发服务,但其为港股标的。需注意的是,AI可缩短前端研发周期,但Ⅲ期临床与监管审批仍存在不确定性,相关公司更宜以研发效率改善与管线转化率为观察口径。
此外,可孚医疗(301087.SZ)布局AI健康硬件,泰达生物(08189.HK)探索医疗大模型与具身智能结合。上述方向具备场景创新属性,但收入模型尚处形成过程中。
整体而言,AI医疗已不再停留于技术叙事。未来一段时期,市场或更关注注册证数量、医院付费、订单金额、续费率与净利润质量。千亿市场的分配,将更多偏向能够把模型、流程、数据与支付方连接起来的企业。
A股部分AI医疗相关公司布局进展
发布评论
评论