
10月15日,美年健康(002044)披露2026年前三季度业绩预告及担保进展公告。
业绩预告显示,公司前三季度营收虽小幅承压,但利润端强势修复,扣非净利润同比增幅超过5倍;AI相关收入同比增长近七成,成为财报中最具想象空间的结构性亮点。
营收微降利润大增,三季度降幅收窄显企稳迹象
根据业绩预告,美年健康预计2026年前三季度实现营业收入65.1亿元至66.5亿元,较上年同期的69.25亿元下降3.98%至6%。
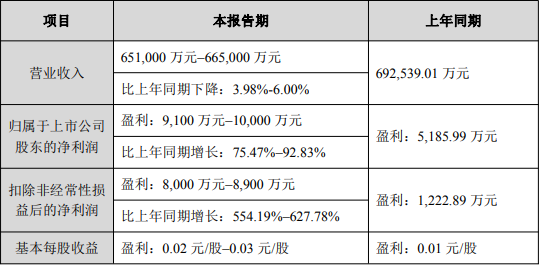
与营收的小幅回落形成鲜明对比的是,公司盈利表现大幅跃升:预计归属于上市公司股东的净利润为9100万元至1亿元,同比增长75.47%至92.83%;扣除非经常性损益后的净利润达到8000万元至8900万元,同比增幅高达554.19%至627.78%。基本每股收益预计为0.02元至0.03元,上年同期为0.01元。
单季度来看,公司预计第三季度实现营业收入26.66亿元至28.06亿元,同比下降0.37%至5.34%;归属于母公司净利润预计为2.73亿元至2.82亿元,同比增长0.06%至3.35%。
相较前三季度整体营收降幅,三季度营收降幅已明显收窄,经营端呈现企稳态势。
美年健康在公告中指出,公司在推进客户全旅程管理与签单促检、稳步提升政企及银行保险等优质客户签单到检率的同时,持续推动“团检公域引流,个检私域沉淀”的转化路径。在上半年提质提效降本取得进展的基础上,公司继续依托“专精特新”差异化产品力、数字化工具和AI赋能,发力专项体检与检后健康管理,运营效率持续提升。
AI收入逼近4.2亿,同比增长近七成
AI方向的布局正逐步转化为实际收入,成为本次业绩预告中最受关注的结构性变化。
公告披露,前三季度主营收入中结合AI技术手段取得的收入达到4.19亿元,较上年同期增长67.98%,涵盖心肺联筛、CT骨密度分析、胶囊胃镜、AI-MDT报告、胰腺肿瘤风险评估、肺结节、脑灵光等多个项目。
从绝对规模看,AI相关收入目前占总营收比重尚不足7%,但其接近七成的增速远超整体营收表现。公司同时表示,“相关布局对收入贡献尚需逐步释放”,意味着后续仍有增长空间。在传统体检业务增长趋缓的背景下,AI赋能正被视为公司打开差异化竞争窗口、提升客单价与复购率的重要抓手。
新增担保3.74亿,累计担保余额34.69亿风险可控
与业绩预告同日发布的担保进展公告显示,美年健康及下属子公司近期新增8笔担保或反担保,合计金额约3.74亿元。
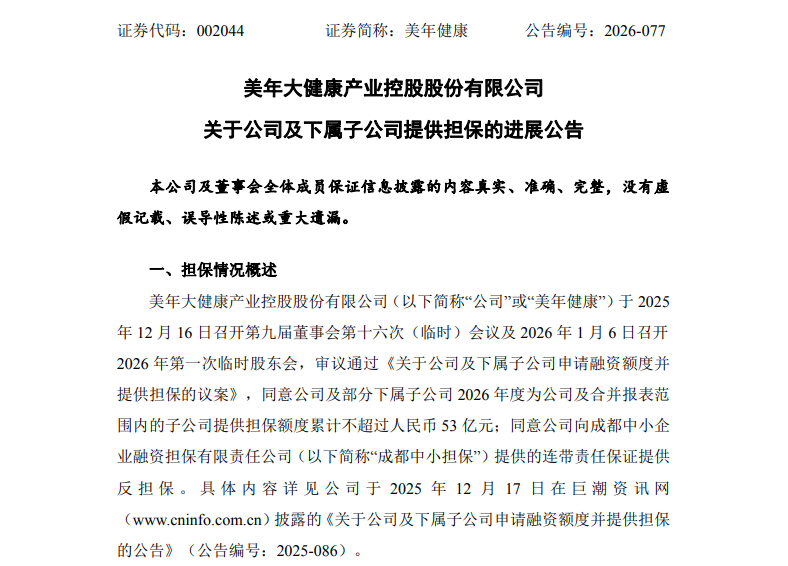
具体包括:为美年大健康在科威特国民银行上海分行提供1.7亿元连带责任担保、在平安银行上海分行提供1.08亿元连带责任担保;为慈铭健康在宁波银行北京分行提供5000万元连带责任保证;为北京美兆在招商银行北京分行提供1500万元连带责任保证;为丽水美年在浦发银行杭州分行提供1000万元连带责任保证;为南昌美年在兴业银行南昌分行提供1000万元连带责任担保;就成都中小担保为锦江美年向成都银行申请贷款提供担保事项,向成都中小担保提供600万元反担保;为天津美年在天津农商行提供500万元连带责任担保。
上述担保均在2025年12月董事会及2026年1月股东会审议通过的53亿元年度担保额度内,无需单独提交审议。
被担保方均为美年健康全资或控股子公司,且均不是失信被执行人。不过,被担保方中丽水美年2026年6月末净资产为-920.63万元,上半年净利润为-470.02万元,其偿债能力值得持续关注。
截至2026年10月14日,公司及控股子公司对外担保余额为34.69亿元,占公司2025年度经审计归属于母公司净资产的42.64%。
其中,公司为子公司累计提供担保余额28.26亿元,占比34.74%;子公司为子公司累计提供担保余额6.07亿元,占比7.46%。
美年健康明确表示,不存在逾期担保、涉及诉讼的担保及因担保被判决败诉而应承担损失的情况。
发布评论
评论