
国家统计局10月19日发布三季度数据,房地产那几行先被转疯了,开发投资降20.6%,新开工降24.9%,竣工降25.1%,新建商品房销售面积降13.2%。

往下翻三行,另一组数少人提:前三季度二手房交易网签61746万平方米,同比增长10.7%;新建商品房销售56483万平方米。若只看住宅口径,二手房成交占比过半更早发生,61746万㎡与56483万㎡的对比,进一步确认了这一趋势。
行业里一部分人还在等新楼盘交付,另一部分人已经开始翻老房里的台账。
先别只叹气,数据里有退也有进
退的是新房链。投资、施工、新开工、竣工、新建销售,全线往下走。
进的是存量端。二手房网签往上走,服务零售额前三季增5.0%,网上服务零售额增5.3%,商品零售额只增1.0%。
社零总额370001亿元,同比增长1.1%。家具类1306亿元,降4.7%;建筑及装潢材料类874亿元,降9.7%;家用电器和音像器材类8105亿元,降4.9%。同期通讯器材类增长18.1%,粮油食品类增6.8%。
钱没完全离开消费,一部分从“大件、低频、重决策”挪到“能马上用、能反复买、能解决问题”的地方。

国新办发布会上,国家统计局新闻发言人提到,房地产进入控增量、去存量、优供给的阶段。这提示我们看行业不妨少盯投资、多盯成交、去化和房价。二手房网签数前9个月涨10.7%,在商品房成交中占比持续50%以上。
这句话翻成大家居业内人的话:别只盯新开工,去盯已经住进去的房子。
二手房在商品房成交中占比持续过半,流量正从“买新房的人”流向“住老房、想改、想适老的人”。
旧账本还能算,但底子变了
新房时代算账简单:新开工多少,交付多少,多少户要装修,套餐、定制、软体、建材各分多少。开发商集采、装企大包、卖场引流、618和双11冲量,普遍都围着“今年交多少盘”转。
现在底子变了。如果把商铺、车位这些非住宅部分去掉,只看住宅,二手房反超新房发生得更早。需求不再只从毛坯房交钥匙那一刻出发。老房住着住着,水管旧了、厨房小了、父母老了、儿童变青少年了,问题一个个冒出来。局改、厨卫快改、换系统窗、加净水器、做适老、装智能,订单更碎,但续得更长。
旧账本还能用,只是接不住新需求了。相当一部分工厂的排产和渠道逻辑,还停留在按楼盘户型走、跟着卖场的促销档期走、按新房交付节奏走,可买家已经在小区群、物业前台、设计师微信、平台局改入口里挑方案。
楼盘交付的时空正在收窄,小区生活的时空正在打开。需求不再从售楼处出发,它从小区门禁、物业前台、业主群和二手房合同里,一点一点渗出来。账还没重算。

新账本的底子,早就不在“今年交多少盘”上了,而在“多少套房龄超过15年、住着三代人、厨房台面太低、卫生间没扶手”。存量房房龄,乘上家庭人生阶段,乘上场景痛点,再乘上服务频次——这套公式不写进明年的产品规划,旧账本就一直对不上。
钱还在花,只是把“住”拆开买了
钱没完全离开消费,只是从“大件、低频、重决策”挪到“能马上用、能反复买、能解决问题”。
前三季度全国居民人均可支配收入34230元,名义增5.3%,实际增4.4%;人均消费支出22354元,名义增3.6%,实际增2.7%。收入在涨,消费支出也涨,只是没同速。差额部分流向储蓄和债务偿还,能花的钱更倾向花在“马上见效”的地方,而不是等一次大装修。
看居民自己的账本。居住类支出在前三季人均4753元,占消费支出21.3%,增速1.9%;生活用品及服务支出1281元,占5.7%,增速4.7%。普通家庭在做的动作很实在:全屋新装先放一放,智能马桶先换,厨房先改,扶手先装,净水先上一台。大决策拆成小决策,一次买单拆成多次买单。
放到社零大盘里,商品零售只增1.0%,服务零售增5.0%。大家居往后的一段路,利润不一定都长在货上,也可能长在送装、养护、调试、局改施工、适老评估、旧房体检这些服务里。货还是那些货,交付方式得从“卖出去”变成“接着管”。
你去看望父母,推开门看见厨房台面太低、卫生间没扶手、热水器出水忽冷忽热……这些看着像装修欠账,其实是居住问题。而居住问题不会等新房开工。
一根扶手、一盏夜灯。这根线背后,是消费端不等“出事再改”了,开始主动围着父母老去做预案。电商平台上,适老马桶、扶手、助眠沙发卖得动,驱动力不在老年人自己,而在子女把“父母别摔”写进了购物车。据《银发族线上消费趋势观察报告》,子女及晚辈为父母购买的比例近75%,老人自主购买约25%;不同机构抽样区间在25%至50%之间,但共识是:拍板权在子女手里。搜索、比价、下单,决策权从老人手里挪到了家庭结构里。平台顺手把测量、拆旧、安装、售后接起来,适老从失能后补救,变成家庭提前排雷。老房最贵的改造,往往是一根扶手、一把助起椅。
房子不动,家具替空间换挡。双11前14万件变形家具新品上架涌进天猫,拉伸、翻转、升降、带轮子——这是新品上架量,不是成交量,但足以说明供给端在动。三年前消费者买折叠桌,要的是“往里折”省地方;现在要的是“往外拉”开场景。大户型也在买,因为客餐厅分离后,两三个月一次的朋友局、生日会,需要桌子变大。房子定型了,但生活还在加场:朋友来、孩子过生日、居家办公、养宠跑跳。家具不再填满空间,而是替空间换挡。
一老一小、一安全一自由,两股劲从生活里长出来,订单就从楼盘门口挪到了小区门里。「家居新范式」今年跑过几个城市的卖场和经销商,一个体感是能接住这两股劲的本地网络,今年单量没跌,跌的是还在等楼盘集采的那批。
旧渠道还没转身,新入口已经进了社区
制造能力不缺,缺的是供货逻辑跟上存量房。一部分工厂还在按楼盘户型排产,一部分品牌还在推全屋套餐,一部分经销商还在等卖场客流。另一边,客源已经往二手房交易后段走了:交易完要改,改完要修,住进去要调。
京东把局改、适老做成可下单、可送装、可售后的平台业务(京东适老卫浴销量同比增超30%,居家适老化市场加速爆发!);天猫把变形家具、设计工具、焕新品类重排一遍,让供给先跟上生活场景(双11前14万件新品涌入天猫,变形家具正打开家装增长新赛道);贝壳则从二手房交易、租赁和社区站点往里切,用圣都整装接老房翻新,用链家社区站接就近居住服务。三家走的路径不同,看见的却是同一件事:需求正从“买新房的人”流向“住老房、想改、想适老的人”。货还在等楼盘,人已经在小区里下单。
中间这段错位,就是大家居接下来几年的真实战场。谁先把货、服务、本地施工、设计师和物业节点串起来,谁先接住碎单。
行业里谁干活、谁分钱,会重新排一遍。全国大品牌出标准和供应链,平台接需求和信用,本地服务商落地测量、拆除、安装、售后,设计师做需求转译。离社区近、反应快、能接小单的本地网络,也会分到饭吃。
先动的人,不是转型,是归位
安吉尔讲原生配套,把净水从“交房后加装”往“建筑预埋和好房子配套”推。它动的不是产品名,是供货逻辑:从后置修补,走到前端配套(“好房子”时代,安吉尔与华润置地联合共创M9,把健康好水写进了住宅的“出厂设置”)。
天猫设计家(告别装修扯皮,天猫设计家将设计、材料、施工、交付全部透明化)讲数治家装,把老师傅经验拆成可复用规则,让中小装企用系统接住整装能力。它动的是流量分配:方案和客源不再只攥在个别大店手里。
京东101HOME进静安寺商圈(京东101HOME全球首店开业:一次关于梦想“家”的连接实验),做的不是再开一家大卖场,而是把“家该怎么住”放到城市生活现场里展示。店的功能从陈列货,变成接需求。
林氏家居深圳经销商邓莉(林氏家居邓莉:千方大店落子CBD商圈,“陪伴型需求”重构存量增长逻辑)把千方大店开进CBD商圈,把买家具塞进周末逛街、遛娃、看电影的动线里。客流从业主独闯建材城,变成一家老小顺路定家。背后是把家具从“交房后采购”挪到了“日常生活里顺手解决”。
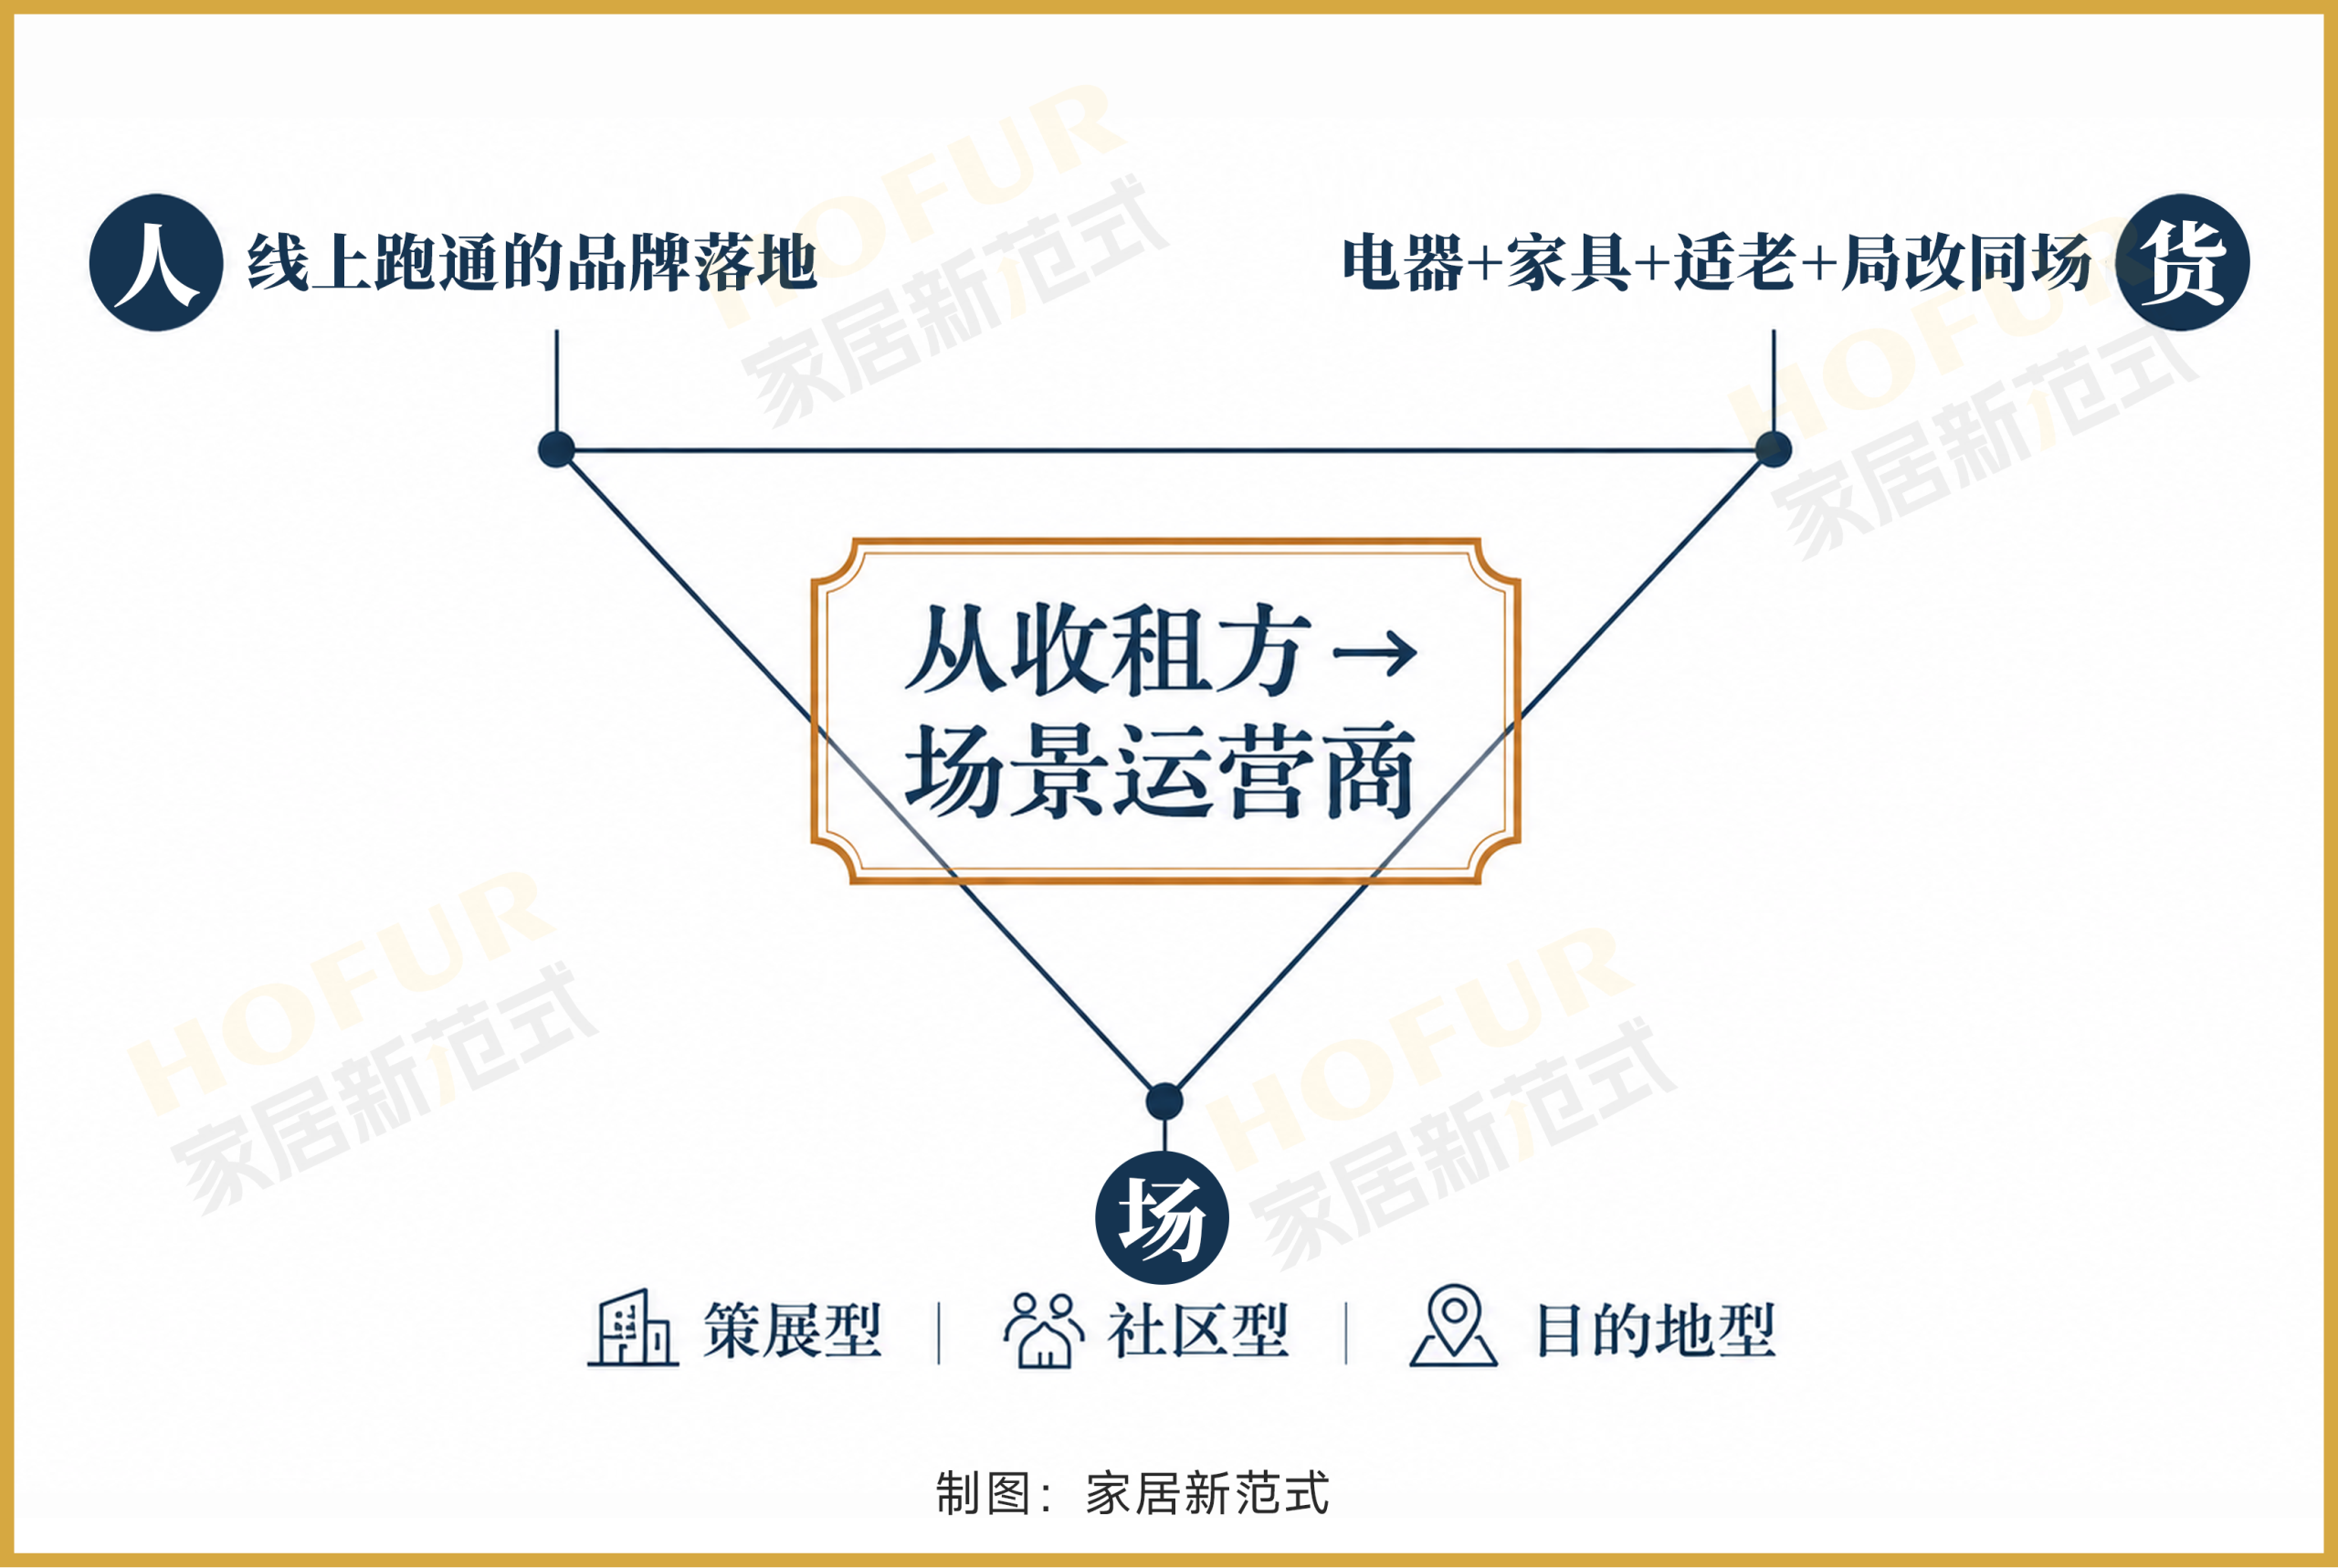
「家居新范式」8月那篇关于红星美凯龙五馆齐开(从九部门零售新政,看红星美凯龙五馆齐开背后的零售创新实践)的行业观察里,核心判断是“人货场同时动刀”——看完那五座样板店,确实不是招商调整那么简单。美凯龙不想只当收租的场子,开始把电器、家具、适老、局改,和原本只在线上跑通的品牌,塞进同一个可逛、可体验、可交付的场里;京东把适老做成了一套可体验、可交付、可售后的系统;天猫把变形家具翻译成品类再翻译成生产方向。三家动作不同,底子上一件事:把行业视线从“房子怎么交”,拉回“人怎么住”。不是转行,是归位。
下一本账,按房龄和人生阶段算
新房不会再来一波跟过去一样的放量。二手房、老房、次新房、保障房、租赁房,会一起组成大家居的新底盘。
新账本大概长这样:存量房房龄,乘上家庭人生阶段,乘上场景痛点,再乘上服务频次。旧算法里的“今年交多少盘×客单价”已经不够用了,取而代之的是“这套房住到第几年×家里谁在变×哪个场景先坏×多久服务一次”。
产业组织也会调整分工。全国大品牌、平台、本地服务商、模块供应商、设计师、物业、社区驿站,会重新分配活儿。大品牌出标准和供应链,平台接需求和信用,本地服务商落地测量、拆除、安装、售后,设计师做需求转译。离社区近、反应快、能接小单的本地网络,会分到自己的饭。家居新范式年初就提过一个判断:大家居的下一阶段,不是谁吃掉谁,而是谁先把自己嵌进小区生活的日常里。这话现在看,正在变成现实。

结语:房子定型了,生活没定型
三季度数据发完,行业爱问“什么时候回弹”。
更值得问的是:回弹到哪种模式?回到卖场排队、楼盘集采、全屋套餐冲销量?还是回到老房里,看水管、看动线、看老人起夜、看孩子写作业、看年轻人下班想煮一杯咖啡?
适老把家补牢,变形把家松开。两股劲一夹,大家居就从“装修一次”变成“住着不停改”。
而行业里大多数人,还站在楼盘门口等。
发布评论
评论